Закупівля матеріальних активів
Описано оформлення імпорту матеріальних активів у BAS Бухгалтерія: параметри договору, валютні рахунки розрахунків, визначення гривневого еквівалента, оплату нерезиденту та нарахування імпортного ПДВ.
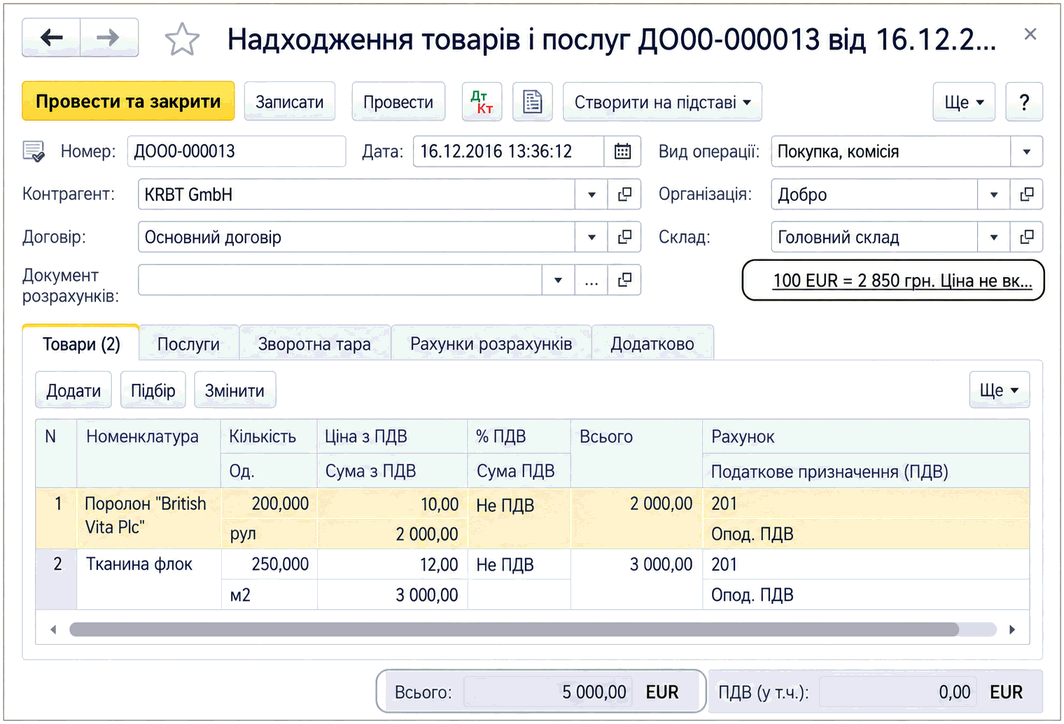
Імпорт матеріальних активів відображається за допомогою документа Надходження товарів і послуг за ставкою ПДВ = Не ПДВ.
Для відображення закупівлі запасів за імпортом слід використовувати договір із контрагентом із такими параметрами:
- Вид договору — З постачальником;
- іноземна валюта;
- схема податкового обліку — ЗЕД (Імпорт / Експорт).
Імпорт запасів
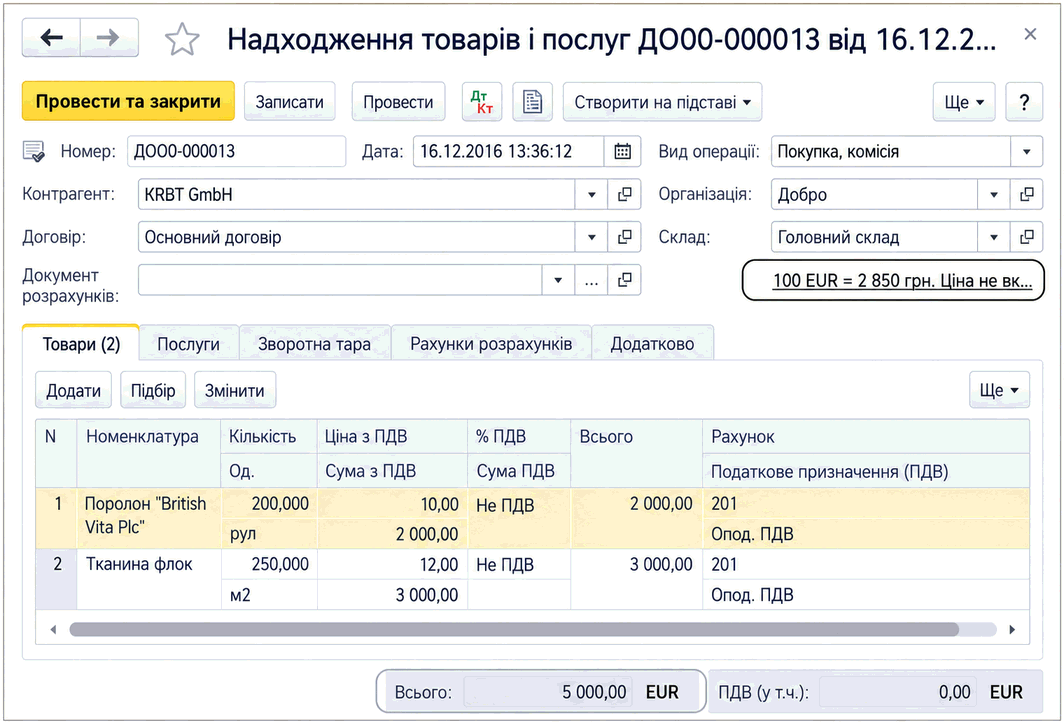
Зверніть увагу на рахунки обліку взаєморозрахунків на вкладці Рахунки розрахунків. Слід використовувати рахунки з ознакою валютного обліку, наприклад, 632 і 3712.
Проводки закупівлі за імпортом
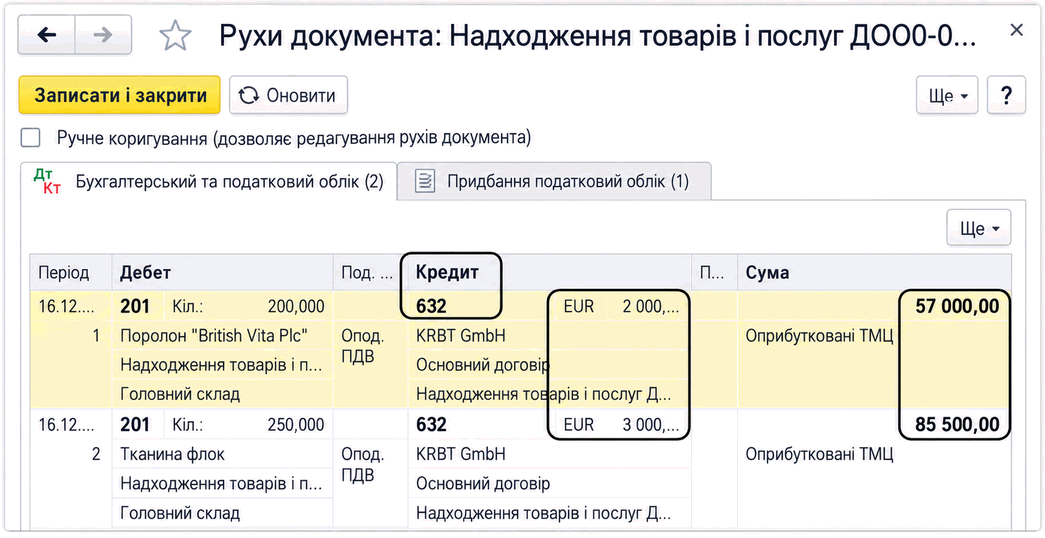
У документі зазначають ціни лише в іноземній валюті — валюті договору з постачальником. Гривневий еквівалент розраховується автоматично під час проведення документа та відображається лише у проводках. У формі документа суми у валюті регламентованого обліку не відображаються. Курс для розрахунку гривневої суми використовується залежно від наявності або відсутності авансового платежу. У частині заліку авансу — курс авансу, для безавансової частини — курс НБУ на дату документа з регістру відомостей Курси валют. Вартість запасів визначається відповідно до розрахованого гривневого еквівалента.
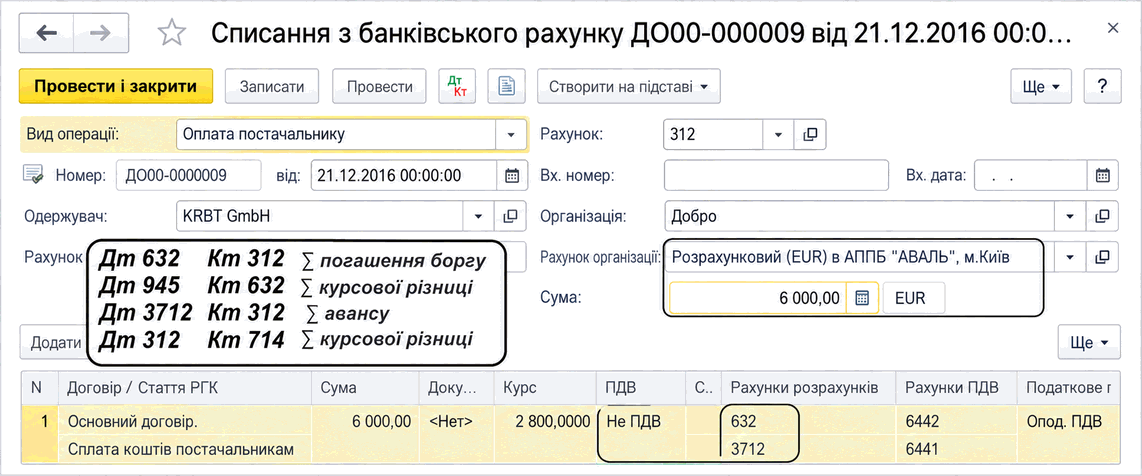
Оплата / передплата постачальнику відображається звичайними платіжними документами (Списання з банківського рахунку, вид операції Оплата постачальнику), але в платіжному документі слід указувати валютний рахунок
обліку коштів — 312 або 314. Лише після цього можна вибрати банківський рахунок із потрібною іноземною валютою — валютою договору.
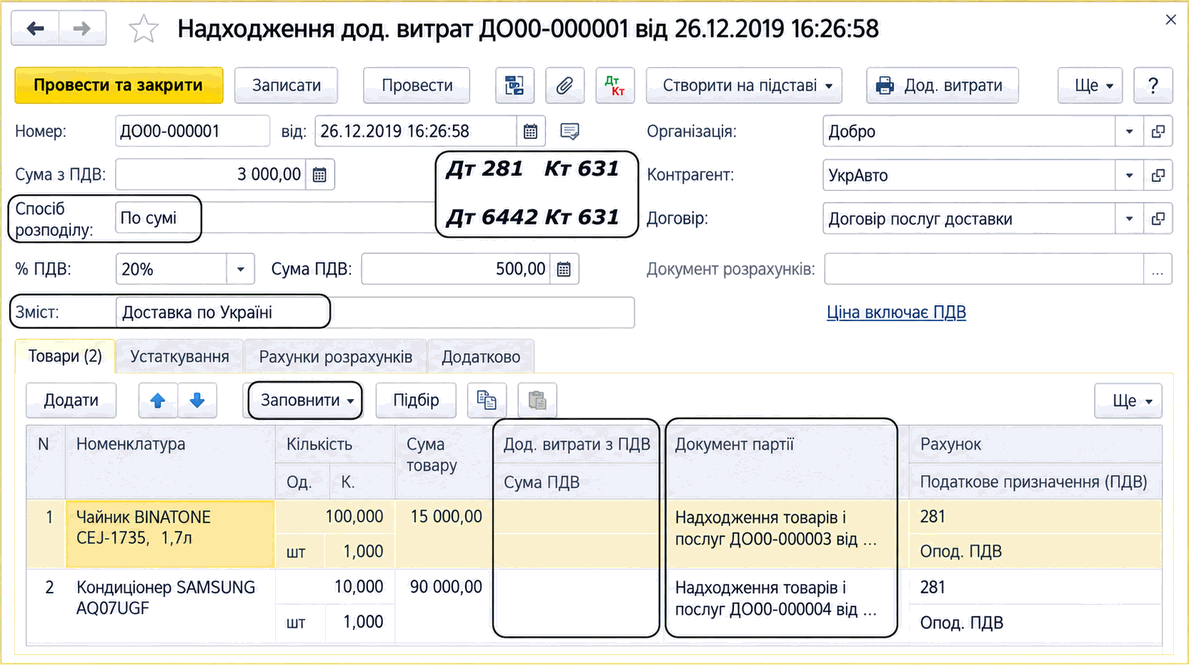
ПДВ за імпортом товарів нараховується тим самим документом, що й інші митні витрати, — ВМД по імпорту. Інші додаткові витрати, наприклад доставка до кордону або територією України, інші послуги митниці тощо, відображаються документом Надходження дод. витрат. В оформленні цього документа немає принципових відмінностей від його використання у гривневих операціях, тому окремо зупинятися на ньому не будемо.
Оплата нерезиденту