Оборотка в бухгалтерии простыми словами: пример и контроль
Разберите начальное сальдо, обороты и конечный остаток на шести операциях и проверьте себя на двух намеренных ошибках.. Шаг 1. Подготовьте четыре конверта-счета. Шаг 2. Отделите остаток от движения. Шаг 3. Разложите шесть карточек операций. Шаг 4. Предскажите результат до расчета. Шаг 5. Заполните ведомость вручную и сверьте с образцом. Шаг 6. Задайте три контрольных вопроса. Шаг 7. Увидьте ту же логику в BAS. Шаг 8. Пройдите мини-экзамен с двумя ошибками. Шаг 9. Сведите проверку к короткому алгоритму
Шаг 1. Подготовьте четыре конверта-счета
Шаг 2. Отделите остаток от движения
Шаг 3. Разложите шесть карточек операций
Шаг 4. Предскажите результат до расчета
Шаг 5. Заполните ведомость вручную и сверьте с образцом
Шаг 6. Задайте три контрольных вопроса
Шаг 7. Увидьте ту же логику в BAS
Шаг 8. Пройдите мини-экзамен с двумя ошибками
Шаг 9. Сведите проверку к короткому алгоритму
Оборотная ведомость — это таблица, в которой для каждого счета рядом показаны состояние на начало периода, движение по дебету и кредиту и состояние на конец. В разговоре словом «оборотка» могут называть разные отчеты о движении и остатках: по счету, складу, контрагенту или всем счетам. Поэтому не каждая такая таблица тождественна оборотно-сальдовой ведомости (ОСВ). Здесь мы составим учебную ведомость по четырем счетам: она воспроизводит базовую логику ОСВ, но нужна прежде всего для понимания, а не для настройки отчета в программе.
Короткий пример: если в кассе было 1 000 грн, в течение дня поступило 500 грн и выбыло 1 500 грн, то дебетовый оборот составляет 500 грн, кредитовый — 1 500 грн, а конечный остаток — ноль. Обороты отвечают на вопрос «сколько двигалось», остаток — «сколько есть на определенную дату».
Шаг 1. Подготовьте четыре конверта-счета
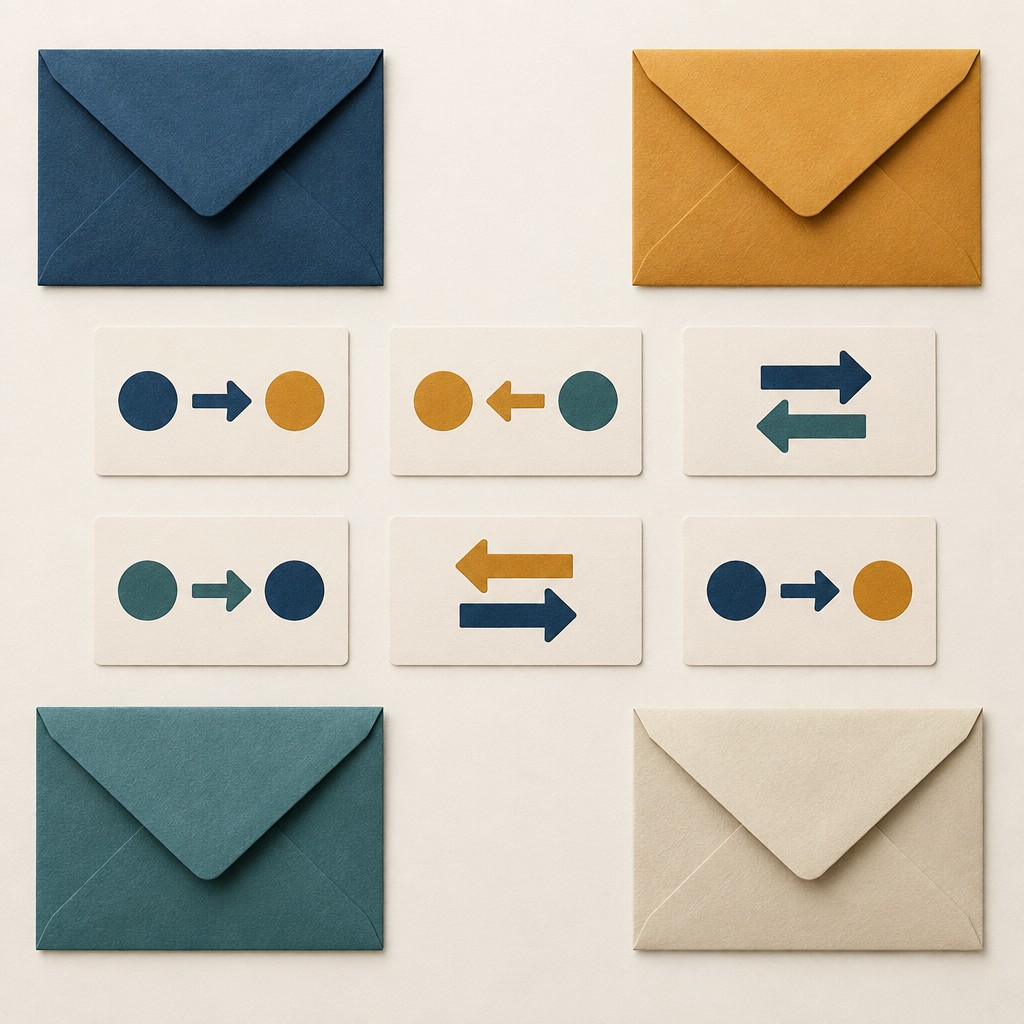
Возьмите четыре конверта или просто нарисуйте четыре прямоугольника. Подпишите их номерами счетов. Внутрь положите карточки начальных остатков. Для упражнения считаем, что это замкнутая учебная модель: ее начальные дебетовые и кредитовые остатки равны.
| Конверт | Что он представляет | Начальное сальдо, грн | Сторона |
|---|---|---|---|
| 301 | Касса | 1 000 | Дебет |
| 311 | Текущие счета в банке | 8 000 | Дебет |
| 361 | Расчеты с покупателями | 2 500 | Дебет |
| 631 | Расчеты с поставщиками | 11 500 | Кредит |
| Итого | Дт 11 500 / Кт 11 500 | Равенство есть | |
Если такая механика помогает лучше абстрактных определений, ее можно закрепить на курсе бухгалтерского учета с практическими упражнениями: целевая программа сочетает счета и проводки со сквозной учебной задачей в BAS.
Шаг 2. Отделите остаток от движения
В строке ведомости есть четыре смысловых показателя. Начальное сальдо — то, с чем счет вошел в период. Дебетовый оборот — сумма всех записей по дебету в течение периода. Кредитовый оборот — сумма всех записей по кредиту. Конечное сальдо — результат после учета начального сальдо и обоих оборотов.
Важно не складывать все четыре колонки механически. Дебет и кредит — стороны счета, а не синонимы поступления и выбытия в любой ситуации. Для денежных средств дебетовая запись обычно увеличивает остаток, а кредитовая уменьшает. Для задолженности смысл зависит от того, чья это задолженность и на какой стороне уже было сальдо.
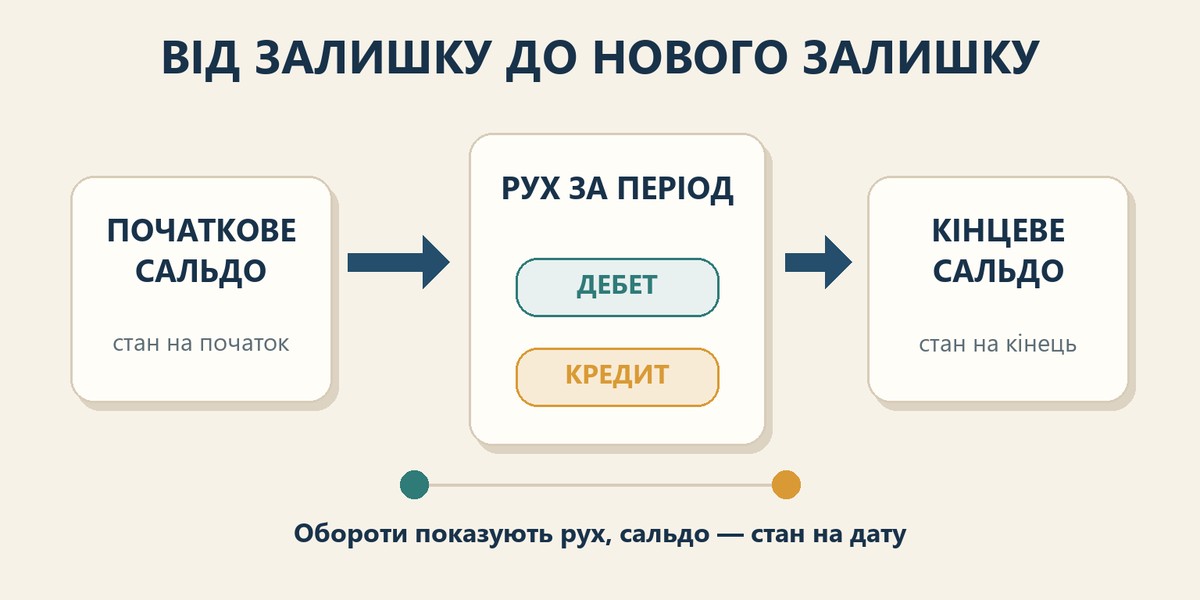
Схема намеренно не содержит чисел: точный результат определяет не направление стрелки само по себе, а сторона начального сальдо и записи конкретного счета. Числа удобно держать в HTML-таблице, где их можно проверить строка за строкой.
Шаг 3. Разложите шесть карточек операций
На каждой карточке запишите содержание операции, дебет, кредит и сумму. Карточка всегда касается двух конвертов: одного по дебету, другого по кредиту. Так двойная запись становится видимой без программы.
| № | Содержание карточки | Дебет | Кредит | Сумма, грн |
|---|---|---|---|---|
| 1 | Покупатель погасил часть долга на банковский счет | 311 | 361 | 2 000 |
| 2 | Покупатель перечислил еще 1 000 грн | 311 | 361 | 1 000 |
| 3 | Поставщику выплачена первая часть долга с банковского счета | 631 | 311 | 4 000 |
| 4 | Поставщику выплачена вторая часть долга с банковского счета | 631 | 311 | 3 000 |
| 5 | Из банка получены наличные в кассу | 301 | 311 | 500 |
| 6 | Наличные из кассы внесены на банковский счет | 311 | 301 | 1 500 |
Переносите карточки по очереди. После первой карточки добавьте 2 000 грн к дебетовому обороту счета 311 и столько же к кредитовому обороту счета 361. После второй — еще 1 000 грн в те же колонки. Третья и четвертая карточки дадут счету 631 дебетовый оборот 7 000 грн, а счету 311 — кредитовый оборот 7 000 грн. Пятая карточка добавит 500 грн в дебет 301 и кредит 311. Шестая — 1 500 грн в дебет 311 и кредит 301.
На этом этапе не вычисляйте конечные остатки. Сначала проверьте каждую карточку отдельно: сумма по дебету должна равняться сумме по кредиту. В нашем упражнении общая сумма шести карточек равна 12 000 грн, значит, оба оборота всей ведомости также должны составить по 12 000 грн.
Шаг 4. Предскажите результат до расчета
Остановитесь и ответьте без калькулятора. Какой конверт в конце станет пустым? Какой счет изменит сторону остатка? На каком счете будет наибольший кредитовый оборот? Запишите прогноз: ошибка в предсказании полезна, потому что показывает, где именно путают движение и состояние.
- В кассе было 1 000 грн, поступило 500 грн, а выбыло 1 500 грн.
- Покупатель был должен 2 500 грн, но перечислил в общей сложности 3 000 грн.
- Через банк прошли поступления от покупателя, две оплаты поставщику и два перемещения наличных.
Шаг 5. Заполните ведомость вручную и сверьте с образцом
| Счет | Начальное сальдо | Обороты | Конечное сальдо | |||
|---|---|---|---|---|---|---|
| Дт | Кт | Дт | Кт | Дт | Кт | |
| 301 | 1 000 | — | 500 | 1 500 | — | — |
| 311 | 8 000 | — | 4 500 | 7 500 | 5 000 | — |
| 361 | 2 500 | — | — | 3 000 | — | 500 |
| 631 | — | 11 500 | 7 000 | — | — | 4 500 |
| Итого | 11 500 | 11 500 | 12 000 | 12 000 | 5 000 | 5 000 |
Расчет для кассы: 1 000 + 500 − 1 500 = 0. Для банка: 8 000 + 4 500 − 7 500 = 5 000 грн по дебету. Для покупателей: 2 500 − 3 000 = −500. Минус не нужно оставлять в дебетовой колонке: он означает, что сальдо перешло на кредитовую сторону и составляет 500 грн. Для поставщиков удобнее считать от кредитовой стороны: 11 500 − 7 000 = 4 500 грн по кредиту.
Образец подтверждает прогноз: конверт 301 в конце пуст, счет 361 изменил сторону, а наибольший кредитовый оборот — 7 500 грн — у счета 311. Начальные сальдо равны, обороты равны, конечные сальдо тоже равны. Это три разных контрольных равенства, а не одна общая сумма.
Шаг 6. Задайте три контрольных вопроса
Почему оборот есть, а остатка нет?
Счет 301 не был «бездействующим»: по нему есть дебетовый оборот 500 грн и кредитовый оборот 1 500 грн. Но вместе с начальными 1 000 грн эти движения дали ноль на конец. Нулевое сальдо не отменяет операций, а большой оборот не гарантирует большого остатка.
Почему остаток изменил сторону?
На счете 361 сначала была дебиторская задолженность 2 500 грн. Покупатель перечислил 3 000 грн: сперва погасил долг, а еще 500 грн образовали кредитовый остаток в рамках этой учебной модели. Именно поэтому нельзя записывать «минус 500» в дебет: сторону нужно изменить. Это объяснение механики счета, а не налоговый или нормативный вывод.
Где искать ошибку?
Если обороты не совпадают, вернитесь к карточкам и проверьте, перенесена ли каждая сумма дважды — один раз в дебет и один раз в кредит. Если обороты равны, но конкретный остаток выглядит странно, сверьте начальное сальдо, счета проводки и сторону записи. Равенство дебета и кредита — обязательная проверка, но оно не доказывает, что выбраны правильные счета: одинаково ошибочная сумма на двух неправильных счетах тоже сохранит равенство.
Шаг 7. Увидьте ту же логику в BAS
В BAS первичные документы формируют проводки, проводки накапливаются за выбранный период, а отчет группирует их по счетам и показывает начальные остатки, дебетовые и кредитовые обороты, конечные остатки. То есть программа автоматизирует перенос наших шести карточек, но не меняет смысл показателей.
Перед анализом отчета бухгалтер все равно должен ответить на три вопроса: за какой период сформированы данные, какой объект или счет рассматривается и соответствует ли сторона сальдо экономическому смыслу. Здесь мы сознательно не разбираем кнопки, отборы, субконто, развернутые остатки и диагностику настроек ОСВ в BAS. Это отдельная практическая тема; цель этой статьи — базовое понятие и ручная симуляция. Также мы не создаем Excel-конструктор: таблица нужна только как прозрачный образец для шести операций.
Шаг 8. Пройдите мини-экзамен с двумя ошибками
Ниже — та же ведомость, но в ней намеренно допущены ровно две ошибки. Не смотрите ответ сразу. Сначала проверьте карточки, затем обороты и лишь после этого — сторону конечного сальдо.
| Счет | Начальное сальдо | Обороты | Конечное сальдо | |||
|---|---|---|---|---|---|---|
| Дт | Кт | Дт | Кт | Дт | Кт | |
| 301 | 1 000 | — | 500 | 1 500 | — | — |
| 311 | 8 000 | — | 4 500 | 7 000 | 5 000 | — |
| 361 | 2 500 | — | — | 3 000 | 500 | — |
| 631 | — | 11 500 | 7 000 | — | — | 4 500 |
Ответ к мини-экзамену
- В кредитовом обороте счета 311 пропущено 500 грн по карточке № 5. Правильный оборот: 4 000 + 3 000 + 500 = 7 500 грн.
- Конечные 500 грн по счету 361 поставлены не на ту сторону. Поскольку кредитовый оборот 3 000 грн превысил начальное дебетовое сальдо 2 500 грн, остаток должен составлять 500 грн по кредиту.
Первая ошибка нарушает равенство оборотов и выявляется при сверке карточек. Вторая искажает смысл расчетов и выявляется при проверке стороны сальдо. Вместе они показывают, почему арифметический и смысловой контроль нужны одновременно.
Шаг 9. Сведите проверку к короткому алгоритму
- Уточните, что именно названо ведомостью: все счета, один счет, контрагенты или другой аналитический срез.
- Зафиксируйте период и начальные остатки на правильных сторонах.
- Перенесите каждую операцию одновременно в дебет одного счета и кредит другого.
- Отдельно суммируйте дебетовый и кредитовый обороты.
- Рассчитайте конечное сальдо с учетом его стороны, а не записывайте отрицательное число механически.
- Проверьте равенство итогов и после этого оцените экономический смысл каждого остатка.
Если вы можете объяснить, почему в кассе было движение и период завершился без остатка, а по покупателю дебетовое сальдо стало кредитовым, базовая логика усвоена. Следующий шаг — повторить ее на сквозной задаче, для чего уместно выбрать курс бухгалтерского учета с нуля, где теория счетов переходит в практику документов, проводок и проверки результата в BAS.