Оборотка в бухгалтерії простими словами: приклад і контроль
Розберіть початкове сальдо, обороти й кінцевий залишок на шести операціях та перевірте себе на двох навмисних помилках.. Крок 1. Підготуйте чотири конверти-рахунки. Крок 2. Відокремте залишок від руху. Крок 3. Розкладіть шість карток операцій. Крок 4. Передбачте результат до розрахунку. Крок 5. Заповніть ручну відомість і звірте еталон. Крок 6. Поставте три контрольні питання. Крок 7. Побачте ту саму логіку в BAS. Крок 8. Складіть міні-іспит із двома помилками. Крок 9. Зведіть перевірку до короткого алгоритму
Крок 1. Підготуйте чотири конверти-рахунки
Крок 2. Відокремте залишок від руху
Крок 3. Розкладіть шість карток операцій
Крок 4. Передбачте результат до розрахунку
Крок 5. Заповніть ручну відомість і звірте еталон
Крок 6. Поставте три контрольні питання
Крок 7. Побачте ту саму логіку в BAS
Крок 8. Складіть міні-іспит із двома помилками
Крок 9. Зведіть перевірку до короткого алгоритму
Оборотна відомість — це таблиця, у якій для кожного рахунку поруч показано стан на початок періоду, рух за дебетом і кредитом та стан на кінець. У розмові словом «оборотка» можуть називати різні звіти про рух і залишки: за рахунком, складом, контрагентом або всіма рахунками. Тому не кожна така таблиця тотожна оборотно-сальдовій відомості (ОСВ). Тут ми складемо навчальну відомість за чотирма рахунками: вона відтворює базову логіку ОСВ, але потрібна передусім для розуміння, а не для налаштування звіту в програмі.
Короткий приклад: якщо в касі було 1 000 грн, протягом дня надійшло 500 грн і вибуло 1 500 грн, то дебетовий оборот становить 500 грн, кредитовий — 1 500 грн, а кінцевий залишок — нуль. Обороти відповідають на питання «скільки рухалося», залишок — «скільки є на певну дату».
Крок 1. Підготуйте чотири конверти-рахунки
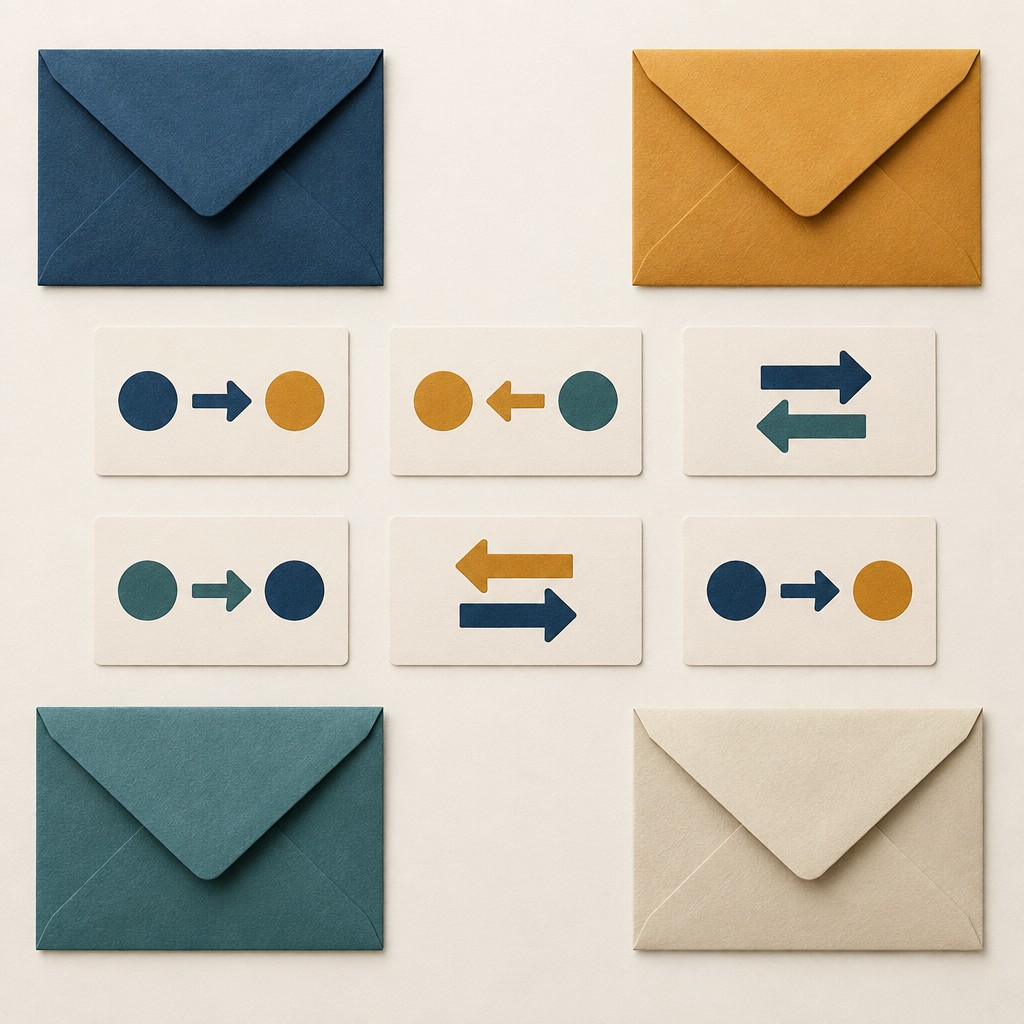
Візьміть чотири конверти або просто намалюйте чотири прямокутники. Підпишіть їх номерами рахунків. Усередину покладіть картки початкових залишків. Для вправи вважаємо, що це замкнена навчальна модель: її початкові дебетові та кредитові залишки рівні.
| Конверт | Що він представляє | Початкове сальдо, грн | Сторона |
|---|---|---|---|
| 301 | Каса | 1 000 | Дебет |
| 311 | Поточні рахунки в банку | 8 000 | Дебет |
| 361 | Розрахунки з покупцями | 2 500 | Дебет |
| 631 | Розрахунки з постачальниками | 11 500 | Кредит |
| Разом | Дт 11 500 / Кт 11 500 | Рівність є | |
Якщо така механіка допомагає краще за абстрактні визначення, її можна закріпити на курсі бухгалтерського обліку з практичними вправами: цільова програма поєднує рахунки й проведення з наскрізною навчальною задачею в BAS.
Крок 2. Відокремте залишок від руху
У рядку відомості є чотири змістові показники. Початкове сальдо — те, з чим рахунок увійшов у період. Дебетовий оборот — сума всіх записів за дебетом протягом періоду. Кредитовий оборот — сума всіх записів за кредитом. Кінцеве сальдо — результат після врахування початку й обох оборотів.
Важливо не складати всі чотири колонки механічно. Дебет і кредит — сторони рахунку, а не синоніми надходження та вибуття для будь-якої ситуації. Для коштів дебетовий запис зазвичай збільшує залишок, а кредитовий зменшує. Для заборгованості зміст залежить від того, чия це заборгованість і на якій стороні вже було сальдо.
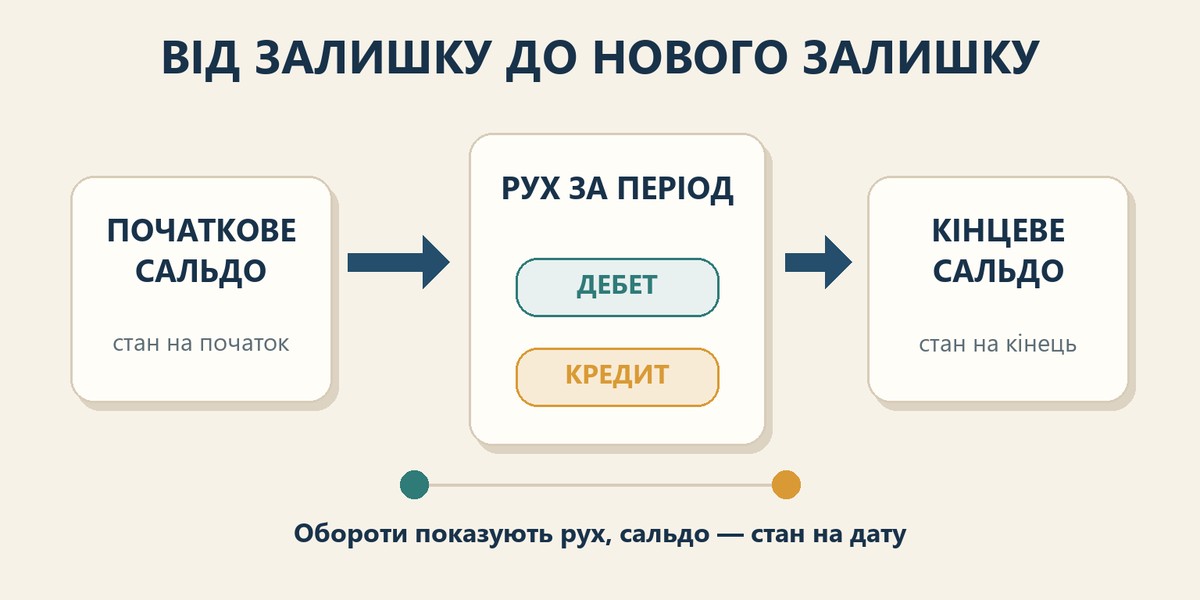
Схема навмисно не містить чисел: точний результат визначає не напрям стрілки сам по собі, а сторона початкового сальдо та записи конкретного рахунку. Числа зручно тримати в HTML-таблиці, де їх можна перевірити рядок за рядком.
Крок 3. Розкладіть шість карток операцій
На кожній картці запишіть зміст операції, дебет, кредит і суму. Картка завжди торкається двох конвертів: одного за дебетом, другого за кредитом. Так подвійний запис стає видимим без програми.
| № | Зміст картки | Дебет | Кредит | Сума, грн |
|---|---|---|---|---|
| 1 | Покупець погасив частину боргу на банківський рахунок | 311 | 361 | 2 000 |
| 2 | Покупець перерахував ще 1 000 грн | 311 | 361 | 1 000 |
| 3 | Постачальнику сплачено першу частину боргу з банку | 631 | 311 | 4 000 |
| 4 | Постачальнику сплачено другу частину боргу з банку | 631 | 311 | 3 000 |
| 5 | З банку отримано готівку в касу | 301 | 311 | 500 |
| 6 | Готівку з каси внесено на банківський рахунок | 311 | 301 | 1 500 |
Переносьте картки по черзі. Після першої картки додайте 2 000 грн до дебетового обороту рахунку 311 і стільки ж до кредитового обороту рахунку 361. Після другої — ще 1 000 грн у ті самі колонки. Третя й четверта картки дадуть рахунку 631 дебетовий оборот 7 000 грн, а рахунку 311 — кредитовий оборот 7 000 грн. П’ята картка додасть 500 грн у дебет 301 і кредит 311. Шоста — 1 500 грн у дебет 311 і кредит 301.
На цьому етапі не обчислюйте кінцеві залишки. Спочатку перевірте кожну картку окремо: сума за дебетом має дорівнювати сумі за кредитом. У нашій вправі загальна сума шести карток дорівнює 12 000 грн, отже обидва обороти всієї відомості також мають бути по 12 000 грн.
Крок 4. Передбачте результат до розрахунку
Зупиніться й дайте відповідь без калькулятора. Який конверт наприкінці стане порожнім? Який рахунок змінить сторону залишку? На якому рахунку буде найбільший кредитовий оборот? Запишіть прогноз: помилка в передбаченні корисна, бо показує, де саме плутаються рух і стан.
- У касі було 1 000 грн, надійшло 500 грн, а вибуло 1 500 грн.
- Покупець був винен 2 500 грн, але перерахував загалом 3 000 грн.
- Через банк пройшли надходження від покупця, дві оплати постачальнику та два переміщення готівки.
Крок 5. Заповніть ручну відомість і звірте еталон
| Рахунок | Початкове сальдо | Обороти | Кінцеве сальдо | |||
|---|---|---|---|---|---|---|
| Дт | Кт | Дт | Кт | Дт | Кт | |
| 301 | 1 000 | — | 500 | 1 500 | — | — |
| 311 | 8 000 | — | 4 500 | 7 500 | 5 000 | — |
| 361 | 2 500 | — | — | 3 000 | — | 500 |
| 631 | — | 11 500 | 7 000 | — | — | 4 500 |
| Разом | 11 500 | 11 500 | 12 000 | 12 000 | 5 000 | 5 000 |
Розрахунок для каси: 1 000 + 500 − 1 500 = 0. Для банку: 8 000 + 4 500 − 7 500 = 5 000 грн за дебетом. Для покупців: 2 500 − 3 000 = −500. Мінус не треба залишати в дебетовій колонці: він означає, що сальдо перейшло на кредитову сторону й становить 500 грн. Для постачальників зручніше рахувати від кредитової сторони: 11 500 − 7 000 = 4 500 грн за кредитом.
Еталон підтверджує прогноз: конверт 301 наприкінці порожній, рахунок 361 змінив сторону, а найбільший кредитовий оборот — 7 500 грн — має рахунок 311. Початкові сальдо рівні, обороти рівні, кінцеві сальдо теж рівні. Це три різні контрольні рівності, а не одна загальна сума.
Крок 6. Поставте три контрольні питання
Чому оборот є, а залишку немає?
Рахунок 301 не був «бездіяльним»: за ним є дебетовий оборот 500 грн і кредитовий оборот 1 500 грн. Але разом із початковою 1 000 грн ці рухи дали нуль на кінець. Нульове сальдо не скасовує операцій, а великий оборот не гарантує великого залишку.
Чому залишок змінив сторону?
На рахунку 361 спочатку була дебіторська заборгованість 2 500 грн. Покупець перерахував 3 000 грн: спершу погасив борг, а ще 500 грн утворили кредитовий залишок у межах цієї навчальної моделі. Саме тому не можна записувати «мінус 500» у дебет: сторону треба змінити. Це пояснення механіки рахунку, а не податковий чи нормативний висновок.
Де шукати помилку?
Якщо не збігаються обороти, поверніться до карток і перевірте, чи кожна сума двічі перенесена — один раз у дебет і один раз у кредит. Якщо обороти рівні, але конкретний залишок дивний, звірте початкове сальдо, рахунки проведення та сторону запису. Рівність дебету й кредиту є обов’язковим контролем, але не доводить, що обрано правильні рахунки: однаково помилкова сума на двох неправильних рахунках теж збереже рівність.
Крок 7. Побачте ту саму логіку в BAS
У BAS первинні документи формують проведення, проведення накопичуються за вибраний період, а звіт групує їх за рахунками та показує початкові залишки, дебетові й кредитові обороти, кінцеві залишки. Тобто програма автоматизує перенесення наших шести карток, але не змінює зміст показників.
Перед аналізом звіту бухгалтер однаково має відповісти на три питання: за який період сформовані дані, який об’єкт або рахунок розглядається та чи відповідає сторона сальдо економічному змісту. Тут ми свідомо не розбираємо кнопки, відбори, субконто, розгорнуті залишки й діагностику налаштувань ОСВ у BAS. Це окрема практична тема; мета цієї статті — базове поняття й ручна симуляція. Так само ми не будуємо Excel-конструктор: таблиця потрібна лише як прозорий еталон для шести операцій.
Крок 8. Складіть міні-іспит із двома помилками
Нижче — та сама відомість, але в ній навмисно допущено рівно дві помилки. Не дивіться у відповідь одразу. Спочатку перевірте картки, потім обороти й лише після цього — сторону кінцевого сальдо.
| Рахунок | Початкове сальдо | Обороти | Кінцеве сальдо | |||
|---|---|---|---|---|---|---|
| Дт | Кт | Дт | Кт | Дт | Кт | |
| 301 | 1 000 | — | 500 | 1 500 | — | — |
| 311 | 8 000 | — | 4 500 | 7 000 | 5 000 | — |
| 361 | 2 500 | — | — | 3 000 | 500 | — |
| 631 | — | 11 500 | 7 000 | — | — | 4 500 |
Відповідь до міні-іспиту
- У кредитовому обороті рахунку 311 пропущено 500 грн за карткою № 5. Правильний оборот: 4 000 + 3 000 + 500 = 7 500 грн.
- Кінцеві 500 грн за рахунком 361 поставлено не на ту сторону. Оскільки кредитовий оборот 3 000 грн перевищив початкове дебетове сальдо 2 500 грн, залишок має бути 500 грн за кредитом.
Перша помилка порушує рівність оборотів і виявляється через звірку карток. Друга спотворює зміст розрахунків і виявляється через перевірку сторони сальдо. Разом вони показують, чому арифметичний і змістовий контроль потрібні одночасно.
Крок 9. Зведіть перевірку до короткого алгоритму
- Уточніть, що саме названо відомістю: усі рахунки, один рахунок, контрагенти чи інший аналітичний зріз.
- Зафіксуйте період і початкові залишки на правильних сторонах.
- Перенесіть кожну операцію одночасно в дебет одного рахунку та кредит іншого.
- Окремо підсумуйте дебетовий і кредитовий обороти.
- Розрахуйте кінцеве сальдо з урахуванням його сторони, а не записуйте від’ємне число механічно.
- Перевірте рівність підсумків і після цього оцініть економічний зміст кожного залишку.
Якщо ви можете пояснити, чому каса мала рух і завершила період без залишку, а за покупцем дебетове сальдо стало кредитовим, базова логіка засвоєна. Наступний крок — повторити її на наскрізній задачі, для чого доречно обрати курс бухгалтерського обліку з нуля, де теорія рахунків переходить у практику документів, проведень і перевірки результату в BAS.