Списание МБП: проводки и контроль жизненного цикла в Украине
Один предмет проходит классификацию, оприходование, передачу в эксплуатацию и выбытие: документы, учетный эффект и контроль.. Паспорт предмета: что именно учитываем. Этап 1. Вопросы классификации перед вводом документа. Этап 2. Поступление и первоначальная оценка. Этап 3. Передача ответственному лицу. Этап 4. Эксплуатация: с баланса уже списано, контроль продолжается. Этап 5. Непригодность, возврат или окончательное выбытие. Этап 6. Контрпример: та же модель, но уже не МБП. Итоговая инвентаризационная проверка паспорта
Паспорт предмета: что именно учитываем
Этап 1. Вопросы классификации перед вводом документа
Этап 2. Поступление и первоначальная оценка
Этап 3. Передача ответственному лицу
Этап 4. Эксплуатация: с баланса уже списано, контроль продолжается
Этап 5. Непригодность, возврат или окончательное выбытие
Этап 6. Контрпример: та же модель, но уже не МБП
Итоговая инвентаризационная проверка паспорта
Прямой ответ: одной универсальной проводки для всех «малоценных» вещей нет. Сначала предприятие определяет ожидаемый срок использования и назначение предмета, сверяет их с учетной политикой, а уже затем выбирает счет и момент признания расходов. Если предмет будут использовать не более одного года или нормального операционного цикла, когда он длиннее года, его можно отнести к малоценным и быстроизнашивающимся предметам в составе запасов. Именно для этой категории План счетов предусматривает счет 22.
В быту и поисковых запросах часто пишут «МБП». В нормативных актах используется сокращение МШП — малоцінні та швидкозношувані предмети (малоценные и быстроизнашивающиеся предметы). В этой статье речь идет о том же рабочем маршруте, но название инструмента или слово «малоценный» в накладной еще не определяют его бухгалтерскую категорию.
Паспорт предмета: что именно учитываем
Возьмем один вымышленный аккумуляторный шуруповерт для ремонтного участка. Из-за интенсивной ежедневной работы предприятие обоснованно рассчитывает использовать его 10 месяцев. Цена приобретения без НДС, подлежащего возмещению, — 7 200 грн, доставка — 300 грн. Следовательно, первоначальная стоимость в примере составляет 7 500 грн. Учетная политика описывает порядок классификации и контроля МШП, а решение по этому предмету зафиксировано до его передачи в работу.
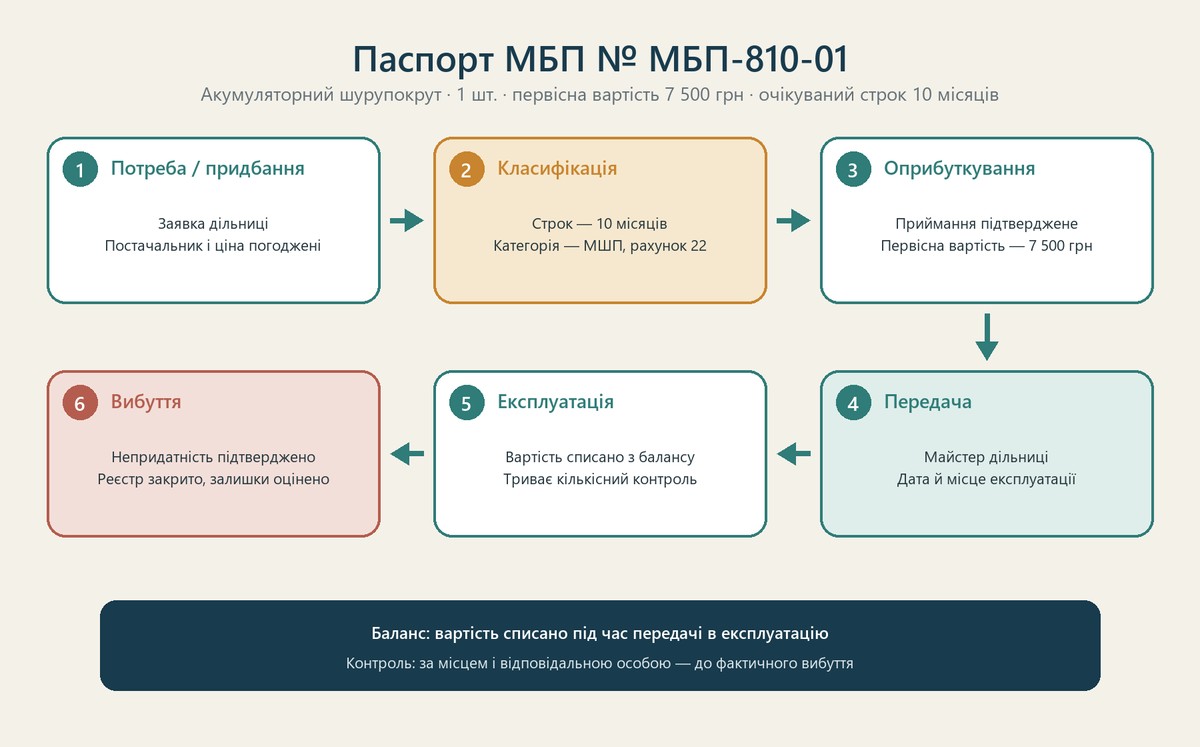
Паспорт МБП № МБП-810-01
- Предмет: аккумуляторный шуруповерт, 1 шт.
- Назначение: текущие ремонтные работы на производственном участке.
- Ожидаемый срок использования: 10 месяцев.
- Классификация: МШП в составе запасов, счет 22.
- Первоначальная стоимость: 7 500 грн в приведенных условиях.
- Место эксплуатации: ремонтный участок.
- Ответственное лицо: мастер участка; в рабочем регистре указывают конкретное лицо.
- Контроль: количество, место, состояние, дата передачи, возврата или выбытия.
Этот паспорт не является утвержденной государством формой. Это практическая структура внутреннего регистра: предприятие может включить ее реквизиты в собственный документ или электронную запись, если обеспечит обязательные реквизиты первичного документа там, где запись подтверждает хозяйственную операцию.
Шесть состояний паспорта
- Состояние 1 — потребность и приобретение: участок обосновал потребность, согласованы поставщик и условия.
- Состояние 2 — классификация: до ввода операции определены срок 10 месяцев и категория МШП.
- Состояние 3 — оприходование: получение подтверждено, первоначальная стоимость 7 500 грн отражена на счете 22.
- Состояние 4 — передача: зафиксированы дата, ремонтный участок и ответственное лицо.
- Состояние 5 — эксплуатация: стоимость уже списана с баланса, но количественный контроль продолжается.
- Состояние 6 — выбытие: непригодность подтверждена, возможные остатки оценены, оперативный регистр закрыт.
Этап 1. Вопросы классификации перед вводом документа
Ошибка обычно возникает не в дебете или кредите, а несколькими минутами раньше — когда карточку номенклатуры создают по привычному названию. Один и тот же шуруповерт может быть МШП, малоценным необоротным материальным активом или другим объектом необоротных активов. До оприходования бухгалтеру нужны ответы на следующие вопросы:
- Для чего приобретен предмет: для собственного использования, продажи, комплектации продукции или разового потребления?
- Каков ожидаемый срок полезного использования именно в условиях предприятия, а не паспортный срок производителя?
- Превышает ли этот срок один год или нормальный операционный цикл, если цикл длиннее года?
- Соответствует ли предмет критериям признания актива и можно ли достоверно определить его стоимость?
- Какой стоимостный предел для МНМА установлен приказом об учетной политике?
- Кто будет пользоваться предметом, где он будет находиться и какой регистр обеспечит контроль после передачи?
Дерево решений: куда отнести предмет
1. Предмет приобретен для продажи или как материал, который будет потреблен?
Да → это другая группа запасов по экономическому назначению, а не МШП только из-за низкой цены.
Нет → переходим к сроку использования.
2. Ожидаемый срок — не более одного года или нормального операционного цикла, если он длиннее?
Да → при выполнении других критериев это МШП в составе запасов; в типовом Плане счетов — счет 22.
Нет → предмет не является МШП; проверяем правила для необоротных материальных активов.
3. Срок превышает год и предмет соответствует критериям актива?
Да → сравниваем первоначальную стоимость с внутренним пределом, установленным учетной политикой: ниже или на уровне предела — возможен МНМА, выше — соответствующая группа основных средств, если выполнены ее критерии.
Нет → документируем причину другой классификации; само название предмета не заменяет решение.
4. Налоговый предел совпадает с бухгалтерским?
Не обязательно. Налоговый критерий применяют в своем контексте, а бухгалтерскую группу определяют согласно НП(С)БУ и учетной политике предприятия.
Когда этот маршрут нужно перенести с бумаги в рабочий процесс, полезно отработать складские и учетные операции в BAS: целевая программа охватывает учет запасов, необоротных активов и МШП, но конкретный документ и аналитику все равно сверяют с конфигурацией и политикой предприятия.
Этап 2. Поступление и первоначальная оценка
На дату приемки шуруповерта у предприятия должен быть не только счет поставщика, но и доказательство фактического получения: расходная накладная, акт приемки или другой надлежащим образом оформленный первичный документ. Первоначальная стоимость приобретенных запасов включает договорную цену после скидок, ввозную пошлину, косвенные налоги, которые не возмещаются, транспортно-заготовительные и другие расходы, непосредственно связанные с приобретением и доведением предмета до пригодного состояния. Возмещаемый НДС в стоимость не включают.
Для условий паспорта возможна запись при поступлении Дт 22 — Кт 63 на 7 500 грн. Это иллюстрация, а не универсальный шаблон: кредит изменится при приобретении через подотчетное лицо, собственном изготовлении, безвозмездном получении или другом основании. Налоговый кредит по НДС, оплата поставщику и расчеты с подотчетным лицом — отдельные события со своими условиями и документами.
Полезная контрольная связка на этом этапе: заказ или заявка → договор → документ поставщика → запись о приемке → карточка номенклатуры. Количество, единица измерения, цена, сумма и наименование должны согласовываться. Если срок использования еще не определен, передавать предмет в эксплуатацию рано: нерешенный вопрос классификации затем приведет к неверному моменту признания расходов.
Этап 3. Передача ответственному лицу
Передача в эксплуатацию — ключевая граница жизненного цикла МШП. Для нашего шуруповерта внутренний документ должен зафиксировать как минимум дату, название и количество предмета, подразделение или место использования, содержание операции и лицо, принявшее инструмент. Предприятие самостоятельно устанавливает форму документа и порядок согласования; называть несуществующую «обязательную форму» или универсальную кнопку BAS было бы неправильно.
В типичной ситуации стоимость предмета списывают со счета 22 на расходы того направления, где его будут использовать: это может быть дебет 23, 91, 92, 93 или другого соответствующего счета и кредит 22. Выбор дебета зависит от функции инструмента, структуры счетов и применения счетов класса 8. Поэтому конкретную корреспонденцию следует подвергнуть редакторской бухгалтерской проверке до закрепления в инструкции или шаблоне BAS.
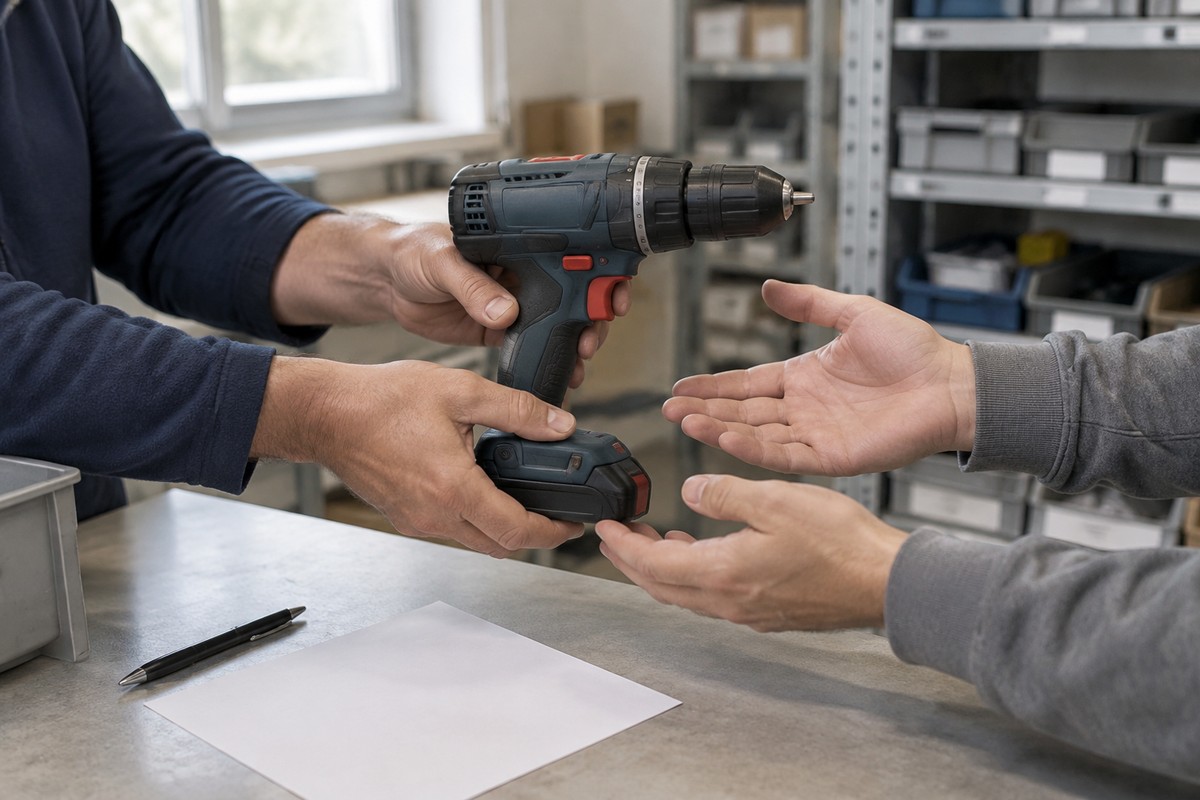
Подпись или другое средство идентификации ответственного лица подтверждает факт передачи, но не заменяет решение о классификации. Точно так же назначение материально ответственного лица само по себе не создает расходов: расход возникает по правилам учета МШП при отпуске в эксплуатацию, а персональная ответственность поддерживает дальнейший контроль.
Этап 4. Эксплуатация: с баланса уже списано, контроль продолжается
После передачи шуруповерт больше не отражается как актив на счете 22, но физически продолжает работать. Именно здесь опасно путать бухгалтерское списание стоимости с фактическим выбытием вещи. НП(С)БУ 9 требует организовать оперативный количественный учет по местам эксплуатации и ответственным лицам в течение срока фактического использования.
Во внутреннем регистре стоит хранить:
- код или другой однозначный идентификатор предмета;
- название, единицу измерения и количество;
- дату передачи, подразделение, место и ответственное лицо;
- состояние предмета, ремонты, временные перемещения и возвраты;
- дату и основание окончательного выбытия;
- ссылки на первичные документы каждого изменения.
Стандарт не устанавливает для такого контроля обязательного забалансового счета. Предприятие может применять карточку, журнал, электронный регистр или дополнительную аналитику — главное, чтобы инструмент можно было найти, пересчитать и связать с ответственным лицом и документом. Фраза «списано на расходы» не дает права исключить предмет из контроля.
Таблица доказательств по всему маршруту
| Событие | Документ | Учетный эффект | Контроль | Доказательство |
|---|---|---|---|---|
| Потребность и приобретение | Заявка, согласование, договор; первичный документ поставщика | Формируется основание приобретения; оплата еще не определяет категорию предмета | Бюджет, поставщик, количество, назначение | Связь заявки, договора, платежа и получения |
| Классификация | Учетная политика и зафиксированное профессиональное суждение | Определено: МШП, МНМА, основное средство или другая группа | Срок, цель использования, внутренний стоимостный предел | Дата решения, расчет срока, ссылка на политику |
| Оприходование | Накладная, акт приемки или другой первичный документ | МШП признается на счете 22 по первоначальной стоимости | Номенклатура, склад, количество, оценка | Подтвержденное получение и расчет первоначальной стоимости |
| Передача в эксплуатацию | Внутренний первичный документ установленной предприятием формы | Стоимость списывается со счета 22 на соответствующие расходы | Место, дата, ответственное лицо | Идентификация получателя и содержание операции |
| Эксплуатация | Карточка или электронный оперативный регистр, документы перемещения | Повторного расхода по той же стоимости нет | Количество, наличие, состояние, ремонты, перемещения | История изменений и результаты инвентаризации |
| Выбытие или возврат | Документ об осмотре, непригодности, возврате, утилизации или оприходовании остатков | Закрывается количественный контроль; пригодный для дальнейшего использования возвращенный предмет или остатки отражаются отдельно | Причина, заключение комиссии, фактические остатки | Подписи или идентификаторы участников, дата, связь с паспортом |
Нормативный обзор по состоянию на 26 сентября 2026 года
Для этого маршрута проверены правила, действующие на дату подготовки. НП(С)БУ 9 «Запасы» действует в редакции от 01.01.2023: пункт 6 относит к запасам МШП, используемые не более одного года или нормального операционного цикла, если он длиннее, а пункт 23 требует после передачи в эксплуатацию списать их стоимость из активов и продолжить оперативный количественный учет. НП(С)БУ 7 «Основные средства» проверен в редакции от 29.07.2022: стоимостные признаки предметов в составе МНМА предприятие может устанавливать самостоятельно.
План счетов, утвержденный приказом Минфина № 291, проверен в редакции от 29.07.2022, а Инструкция по его применению — в редакции от 23.12.2025. Инструкция подтверждает счет 22 для МШП в составе запасов, списание их стоимости на расходы при отпуске в эксплуатацию и необходимость надлежащего контроля движения. Закон о бухгалтерском учете № 996-XIV проверен в действующей редакции от 01.04.2026: основанием для учета служат первичные документы с реквизитами, позволяющими понять операцию и идентифицировать ответственных лиц.
Три границы не следует смешивать. Бухгалтерская классификация отвечает на вопрос, является ли предмет запасом или необоротным активом. Внутренний стоимостный предел помогает разграничить МНМА и другие необоротные материальные активы, когда срок использования превышает год. Налоговое определение основных средств с критерием 20 000 грн, проверенное по состоянию на 26.09.2026, действует для целей налога на прибыль и не подменяет счет 22 в бухгалтерском учете. Последствия зависят также от статуса плательщика и применения налоговых разниц.
Этап 5. Непригодность, возврат или окончательное выбытие
Когда шуруповерт перестал работать, записи «сломался» в чате недостаточно. Ответственное лицо сообщает о состоянии, уполномоченные работники осматривают предмет, а внутренний документ фиксирует причину, возможность ремонта, дальнейшее использование деталей и решение об утилизации или другом выбытии. После этого предмет исключают из оперативного количественного регистра. Его первоначальную стоимость не списывают на расходы второй раз: это уже произошло при передаче в эксплуатацию.
Если из инструмента получены пригодные детали или лом, их оприходование оценивают и документируют отдельно. Если МШП возвращают из эксплуатации на склад пригодным для дальнейшего использования, Инструкция № 291 предусматривает оприходование по дебету счета 22 и кредиту счета 71. Оценка, состояние и основание возврата должны быть подтверждены, а аналитический учет — не создавать дубликат одного физического предмета.
Недостача при инвентаризации — еще один сценарий, отличный от обычной непригодности. Сначала устанавливают факт и обстоятельства, затем решают вопрос ответственности и возмещения по действующим правилам. Автоматически приравнивать недостачу к плановому выбытию нельзя.
Этап 6. Контрпример: та же модель, но уже не МБП
Другое предприятие покупает такой же шуруповерт за те же 7 500 грн, но будет использовать его для нечастых монтажных работ как минимум три года. В учетной политике этого предприятия предел для МНМА установлен на уровне 12 000 грн. Из-за срока свыше года предмет не соответствует определению МШП, хотя он недорогой и внешне ничем не отличается от нашего примера.
При выполнении критериев признания этот шуруповерт учитывают как малоценный необоротный материальный актив: расходы на приобретение сначала формируют капитальные инвестиции, после ввода объект зачисляют на субсчет 112, а его стоимость амортизируют методом, закрепленным в учетной политике. Маршрут через счет 22 и полное списание стоимости при выдаче здесь был бы ошибкой. Контрпример показывает главное: срок, назначение и политика важнее названия предмета.
Итоговая инвентаризационная проверка паспорта
Перед закрытием периода или во время инвентаризации бухгалтер проверяет не только обороты счета 22, но и всю цепочку доказательств. Для МБП-810-01 проверка выглядит так:
- физически найти шуруповерт в указанном месте и сверить его идентификатор;
- подтвердить, кто отвечает за предмет и отражены ли все перемещения;
- сверить документ поступления, расчет первоначальной стоимости и дату передачи;
- убедиться, что при выдаче в эксплуатацию выбраны расходы соответствующего направления;
- не искать балансовую стоимость там, где после передачи должен оставаться количественный контроль;
- проверить предметы на складе, которые давно не переданы в эксплуатацию, и выяснить причину;
- для возвращенных, поврежденных и отсутствующих предметов найти отдельное документальное основание;
- закрыть паспорт только после фактического выбытия, а не в день бухгалтерского списания стоимости.
Если у каждого состояния есть документ, учетный эффект, ответственное лицо и доказательство, проводки перестают быть оторванной формулой. Именно такую последовательность — от запасов и взаиморасчетов до необоротных активов и МШП — помогает закрепить программа BAS для торговли и управленческого учета.
Практический вывод прост: сначала документируйте срок и назначение, затем определяйте категорию, после этого вводите операцию. Для настоящего МШП стоимость покидает баланс при передаче в эксплуатацию, но сам предмет остается под контролем ответственных лиц до возврата, признания непригодности или другого подтвержденного выбытия.