Списання МБП: проведення та контроль життєвого циклу в Україні
Один предмет проходить класифікацію, оприбуткування, передачу в експлуатацію та вибуття: документи, обліковий ефект і контроль.. Паспорт предмета: що саме обліковуємо. Етап 1. Питання до класифікації перед введенням документа. Етап 2. Надходження та первісна оцінка. Етап 3. Передача відповідальній особі. Етап 4. Експлуатація: баланс уже списано, контроль триває. Етап 5. Непридатність, повернення або остаточне вибуття. Етап 6. Контрприклад: та сама модель, але вже не МШП. Фінальна інвентаризаційна перевірка паспорта
Паспорт предмета: що саме обліковуємо
Етап 1. Питання до класифікації перед введенням документа
Етап 2. Надходження та первісна оцінка
Етап 3. Передача відповідальній особі
Етап 4. Експлуатація: баланс уже списано, контроль триває
Етап 5. Непридатність, повернення або остаточне вибуття
Етап 6. Контрприклад: та сама модель, але вже не МШП
Фінальна інвентаризаційна перевірка паспорта
Пряма відповідь: одного універсального проведення для всіх «малоцінних» речей немає. Спочатку підприємство визначає очікуваний строк використання та призначення предмета, звіряє їх з обліковою політикою, а вже потім обирає рахунок і момент визнання витрат. Якщо предмет використовуватимуть не більше одного року або нормального операційного циклу, коли він довший за рік, його можна віднести до малоцінних та швидкозношуваних предметів у складі запасів. Саме для цієї категорії План рахунків передбачає рахунок 22.
У побуті й пошукових запитах часто пишуть «МБП». У нормативних актах ужито скорочення МШП — малоцінні та швидкозношувані предмети. У цій статті йдеться про той самий робочий маршрут, але назва інструмента або слово «малоцінний» у накладній ще не визначають його бухгалтерську категорію.
Паспорт предмета: що саме обліковуємо
Візьмемо один вигаданий акумуляторний шурупокрут для ремонтної дільниці. Через інтенсивну щоденну роботу підприємство обґрунтовано очікує використовувати його 10 місяців. Ціна придбання без ПДВ, що підлягає відшкодуванню, — 7 200 грн, доставка — 300 грн. Отже, первісна вартість у прикладі становить 7 500 грн. Облікова політика описує порядок класифікації та контролю МШП, а рішення за цим предметом зафіксовано до його передачі в роботу.
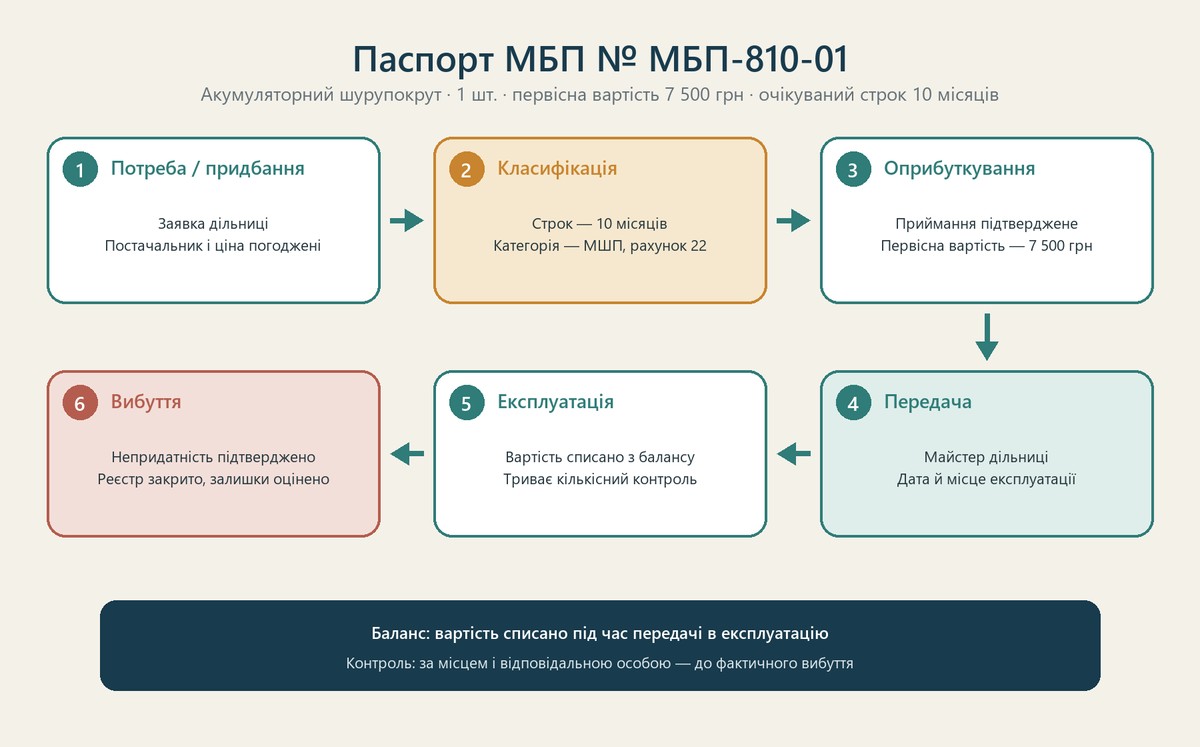
Паспорт МБП № МБП-810-01
- Предмет: акумуляторний шурупокрут, 1 шт.
- Призначення: поточні ремонтні роботи на виробничій дільниці.
- Очікуваний строк використання: 10 місяців.
- Класифікація: МШП у складі запасів, рахунок 22.
- Первісна вартість: 7 500 грн у наведених умовах.
- Місце експлуатації: ремонтна дільниця.
- Відповідальна особа: майстер дільниці; у робочому регістрі зазначають конкретну особу.
- Контроль: кількість, місце, стан, дата передачі, повернення або вибуття.
Цей паспорт не є затвердженою державою формою. Це практична структура внутрішнього регістру: підприємство може включити її реквізити до власного документа або електронного запису, якщо забезпечить обов’язкові реквізити первинного документа там, де запис підтверджує господарську операцію.
Шість станів паспорта
- Стан 1 — потреба і придбання: дільниця обґрунтувала потребу, погоджено постачальника та умови.
- Стан 2 — класифікація: до введення операції визначено строк 10 місяців і категорію МШП.
- Стан 3 — оприбуткування: одержання підтверджено, первісну вартість 7 500 грн відображено на рахунку 22.
- Стан 4 — передача: зафіксовано дату, ремонтну дільницю та відповідальну особу.
- Стан 5 — експлуатація: вартість уже списано з балансу, але кількісний контроль триває.
- Стан 6 — вибуття: непридатність підтверджено, можливі залишки оцінено, оперативний регістр закрито.
Етап 1. Питання до класифікації перед введенням документа
Помилка зазвичай виникає не в дебеті чи кредиті, а на кілька хвилин раніше — коли картку номенклатури створюють за звичною назвою. Один і той самий шурупокрут може бути МШП, малоцінним необоротним матеріальним активом або іншим об’єктом необоротних активів. До оприбуткування бухгалтеру потрібні відповіді на такі питання:
- Для чого придбано предмет: для власного використання, продажу, комплектації продукції чи разового споживання?
- Який очікуваний строк корисного використання саме в умовах підприємства, а не паспортний строк виробника?
- Чи перевищує цей строк один рік або нормальний операційний цикл, якщо цикл довший за рік?
- Чи відповідає предмет критеріям визнання активу й чи можна достовірно визначити його вартість?
- Яку вартісну межу для МНМА встановлено наказом про облікову політику?
- Хто користуватиметься предметом, де він перебуватиме та який регістр забезпечить контроль після передачі?
Decision tree: куди спрямувати предмет
1. Предмет придбано для продажу або як матеріал, що буде спожито?
Так → це інша група запасів за економічним призначенням, а не МШП лише через низьку ціну.
Ні → переходимо до строку використання.
2. Очікуваний строк — не більше одного року або нормального операційного циклу, якщо він довший?
Так → за виконання інших критеріїв це МШП у складі запасів; у типовому Плані рахунків — рахунок 22.
Ні → предмет не є МШП; перевіряємо правила для необоротних матеріальних активів.
3. Строк перевищує рік і предмет відповідає критеріям активу?
Так → порівнюємо первісну вартість із внутрішньою межею, встановленою обліковою політикою: нижче або на межі — можливий МНМА, вище — відповідна група основних засобів, якщо виконано її критерії.
Ні → документуємо причину іншої класифікації; сама назва предмета рішення не замінює.
4. Податкова межа збігається з бухгалтерською?
Не обов’язково. Податковий критерій застосовують у своєму контексті, а бухгалтерську групу визначають за НП(С)БО та обліковою політикою підприємства.
Коли цей маршрут треба перенести з паперу в робочий процес, корисно відпрацювати складські й облікові операції в BAS: цільова програма охоплює облік запасів, необоротних активів і МШП, але конкретний документ та аналітику все одно звіряють із конфігурацією й політикою підприємства.
Етап 2. Надходження та первісна оцінка
На дату приймання шурупокрута підприємство має не лише рахунок постачальника, а доказ фактичного одержання: видаткову накладну, акт приймання або інший належно оформлений первинний документ. Первісна вартість придбаних запасів включає договірну ціну після знижок, ввізне мито, непрямі податки, які не відшкодовуються, транспортно-заготівельні та інші витрати, безпосередньо пов’язані з придбанням і доведенням предмета до придатного стану. Відшкодовуваний ПДВ до вартості не включають.
Для умов паспорта можливий запис за надходженням Дт 22 — Кт 63 на 7 500 грн. Це ілюстрація, а не універсальний шаблон: кредит зміниться при придбанні через підзвітну особу, власному виготовленні, безоплатному одержанні чи іншій підставі. Податковий кредит з ПДВ, оплата постачальнику та розрахунки з підзвітною особою — окремі події зі своїми умовами й документами.
Корисна контрольна зв’язка на цьому етапі: замовлення або заявка → договір → документ постачальника → запис про приймання → картка номенклатури. Кількість, одиниця виміру, ціна, сума й найменування мають узгоджуватися. Якщо строк використання ще не визначено, передавати предмет в експлуатацію зарано: невирішена класифікація потім перетвориться на неправильний момент витрат.
Етап 3. Передача відповідальній особі
Передача в експлуатацію — ключова межа життєвого циклу МШП. Для нашого шурупокрута внутрішній документ має зафіксувати щонайменше дату, назву й кількість предмета, підрозділ або місце використання, зміст операції та особу, яка прийняла інструмент. Підприємство самостійно встановлює форму документа й порядок погодження; називати неіснуючу «обов’язкову форму» або універсальну кнопку BAS було б неправильно.
У типовій ситуації вартість предмета списують з рахунку 22 на витрати того напряму, де його використовуватимуть: це може бути дебет 23, 91, 92, 93 чи іншого належного рахунку та кредит 22. Вибір дебету залежить від функції інструмента, структури рахунків і застосування рахунків класу 8. Тому конкретну кореспонденцію слід пропустити через редакторську бухгалтерську перевірку до закріплення в інструкції або шаблоні BAS.
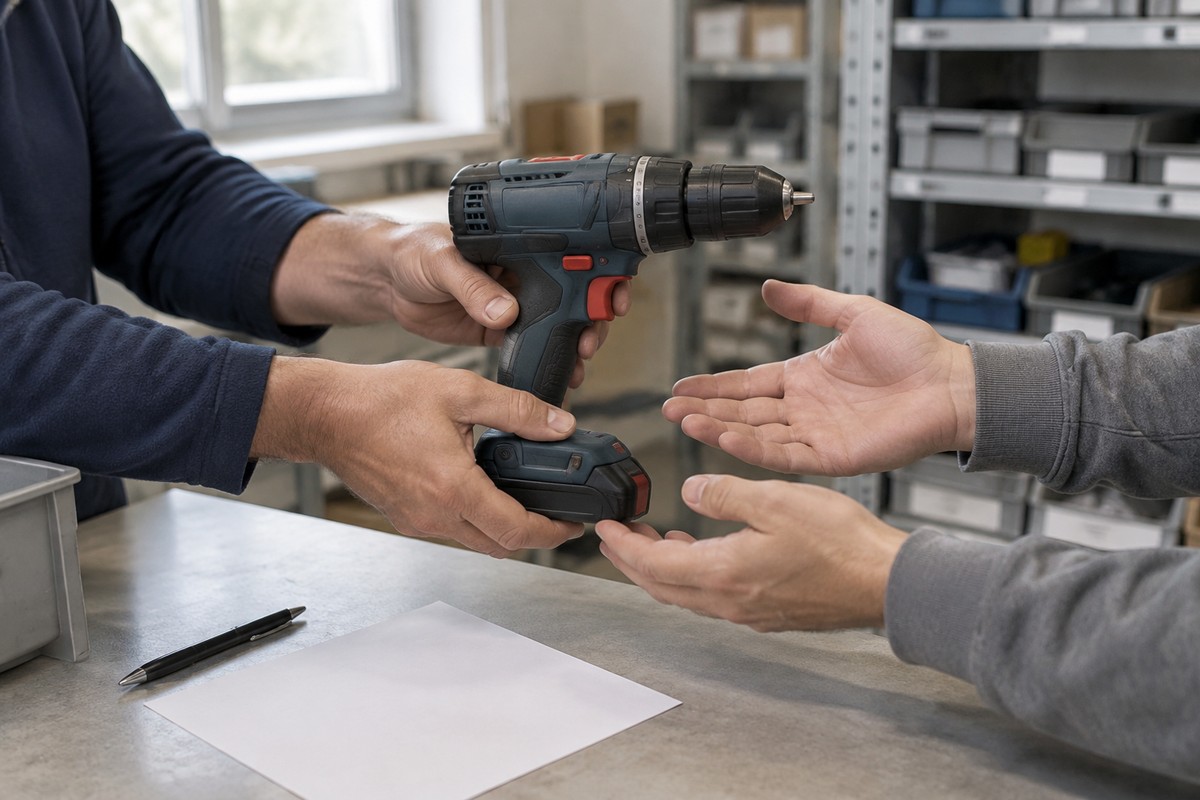
Підпис або інший засіб ідентифікації відповідальної особи підтверджує факт передачі, але не замінює рішення про класифікацію. Так само призначення матеріально відповідальної особи саме по собі не створює витрат: витрата виникає за правилами обліку МШП під час відпуску в експлуатацію, а персональна відповідальність підтримує подальший контроль.
Етап 4. Експлуатація: баланс уже списано, контроль триває
Після передачі шурупокрут більше не відображається як актив на рахунку 22, але фізично продовжує працювати. Саме тут небезпечно плутати бухгалтерське списання вартості з фактичним вибуттям речі. НП(С)БО 9 вимагає організувати оперативний кількісний облік за місцями експлуатації та відповідальними особами протягом строку фактичного використання.
У внутрішньому регістрі варто тримати:
- код або інший однозначний ідентифікатор предмета;
- назву, одиницю виміру та кількість;
- дату передачі, підрозділ, місце й відповідальну особу;
- стан предмета, ремонти, тимчасові переміщення та повернення;
- дату й підставу остаточного вибуття;
- посилання на первинні документи кожної зміни.
Стандарт не встановлює для такого контролю обов’язкового позабалансового рахунку. Підприємство може застосувати картку, журнал, електронний регістр або додаткову аналітику — головне, щоб інструмент можна було знайти, перерахувати й пов’язати з відповідальною особою та документом. Фраза «списано на витрати» не є дозволом видалити предмет із контролю.
Таблиця доказів за всім маршрутом
| Подія | Документ | Обліковий ефект | Контроль | Доказ |
|---|---|---|---|---|
| Потреба і придбання | Заявка, погодження, договір; первинний документ постачальника | Формується підстава придбання; оплата ще не визначає категорію предмета | Бюджет, постачальник, кількість, призначення | Зв’язок заявки, договору, платежу та одержання |
| Класифікація | Облікова політика та зафіксоване професійне судження | Визначено: МШП, МНМА, основний засіб або інша група | Строк, мета використання, внутрішня вартісна межа | Дата рішення, розрахунок строку, посилання на політику |
| Оприбуткування | Накладна, акт приймання або інший первинний документ | МШП визнається на рахунку 22 за первісною вартістю | Номенклатура, склад, кількість, оцінка | Підтверджене одержання й розрахунок первісної вартості |
| Передача в експлуатацію | Внутрішній первинний документ установленої підприємством форми | Вартість списується з рахунку 22 на належні витрати | Місце, дата, відповідальна особа | Ідентифікація одержувача та зміст операції |
| Експлуатація | Картка або електронний оперативний регістр, документи переміщення | Повторної витрати за тією самою вартістю немає | Кількість, наявність, стан, ремонти, переміщення | Історія змін і результати інвентаризації |
| Вибуття або повернення | Документ про огляд, непридатність, повернення, утилізацію чи оприбуткування залишків | Закривається кількісний контроль; придатне повернення або залишки відображають окремо | Причина, комісійний висновок, фактичні залишки | Підписи або ідентифікатори учасників, дата, зв’язок із паспортом |
Нормативний зріз на 26 вересня 2026 року
Для цього маршруту перевірено чинні на дату підготовки правила. НП(С)БО 9 «Запаси» діє в редакції від 01.01.2023: пункт 6 відносить до запасів МШП, що використовуються не більше одного року або нормального операційного циклу, якщо він довший, а пункт 23 вимагає після передачі в експлуатацію списати їх вартість з активів і продовжити оперативний кількісний облік. НП(С)БО 7 «Основні засоби» перевірено в редакції від 29.07.2022: вартісні ознаки предметів у складі МНМА підприємство може встановлювати самостійно.
План рахунків, затверджений наказом Мінфіну № 291, перевірено в редакції від 29.07.2022, а Інструкцію про його застосування — в редакції від 23.12.2025. Інструкція підтверджує рахунок 22 для МШП у складі запасів, списання їх вартості на витрати під час відпуску в експлуатацію та необхідність належного контролю руху. Закон про бухгалтерський облік № 996-XIV перевірено в чинній редакції від 01.04.2026: підставою для обліку є первинні документи з реквізитами, що дозволяють зрозуміти операцію та ідентифікувати відповідальних осіб.
Три межі не слід змішувати. Бухгалтерська класифікація відповідає на питання, чи є предмет запасом або необоротним активом. Внутрішня вартісна межа допомагає розмежувати МНМА та інші необоротні матеріальні активи, коли строк використання перевищує рік. Податкове визначення основних засобів із критерієм 20 000 грн, перевірене станом на 26.09.2026, працює для цілей податку на прибуток і не підміняє рахунок 22 у бухгалтерському обліку. Наслідки залежать також від статусу платника та застосування податкових різниць.
Етап 5. Непридатність, повернення або остаточне вибуття
Коли шурупокрут перестав працювати, запис «зламався» в чаті недостатній. Відповідальна особа повідомляє про стан, уповноважені працівники оглядають предмет, а внутрішній документ фіксує причину, можливість ремонту, подальше використання деталей і рішення про утилізацію чи інше вибуття. Після цього предмет вилучають з оперативного кількісного регістру. Його первісну вартість не списують на витрати вдруге: це вже сталося під час передачі в експлуатацію.
Якщо з інструмента отримано придатні деталі або брухт, їх оприбуткування оцінюють і документують окремо. Якщо МШП повертають з експлуатації на склад придатним для подальшого використання, Інструкція № 291 передбачає оприбуткування за дебетом рахунку 22 і кредитом рахунку 71. Оцінка, стан і підстава повернення мають бути підтверджені, а аналітичний облік — не створювати дубль одного фізичного предмета.
Нестача під час інвентаризації — ще один сценарій, відмінний від звичайної непридатності. Спочатку встановлюють факт і обставини, потім вирішують питання відповідальності та відшкодування за чинними правилами. Автоматично ототожнювати нестачу з плановим вибуттям не можна.
Етап 6. Контрприклад: та сама модель, але вже не МШП
Інше підприємство купує такий самий шурупокрут за ті самі 7 500 грн, але використовуватиме його для нечастих монтажних робіт щонайменше три роки. В обліковій політиці цього підприємства межа для МНМА встановлена на рівні 12 000 грн. Через строк понад рік предмет не відповідає визначенню МШП, хоча він дешевий і зовні нічим не відрізняється від нашого прикладу.
За виконання критеріїв визнання цей шурупокрут обліковують як малоцінний необоротний матеріальний актив: витрати на придбання спочатку формують капітальні інвестиції, після введення об’єкт зараховують на субрахунок 112, а його вартість амортизують методом, закріпленим в обліковій політиці. Маршрут через рахунок 22 і повне списання вартості при видачі тут був би помилкою. Контрприклад показує головне: строк, призначення й політика важливіші за назву предмета.
Фінальна інвентаризаційна перевірка паспорта
Перед закриттям періоду або під час інвентаризації бухгалтер проходить не лише обороти рахунку 22, а весь доказовий ланцюг. Для МБП-810-01 перевірка виглядає так:
- фізично знайти шурупокрут у зазначеному місці та звірити його ідентифікатор;
- підтвердити, хто відповідає за предмет і чи відображені всі переміщення;
- звірити документ надходження, розрахунок первісної вартості й дату передачі;
- переконатися, що під час видачі в експлуатацію обрано витрати відповідного напряму;
- не шукати балансову вартість там, де після передачі має залишатися кількісний контроль;
- переглянути предмети на складі, які давно не передано в експлуатацію, та з’ясувати причину;
- для повернених, пошкоджених і відсутніх предметів знайти окрему документальну підставу;
- закрити паспорт лише після фактичного вибуття, а не в день бухгалтерського списання вартості.
Якщо кожен стан має документ, обліковий ефект, відповідальну особу та доказ, проведення перестають бути відірваною формулою. Саме таку послідовність — від запасів і взаєморозрахунків до необоротних активів та МШП — допомагає закріпити програма BAS для торгівлі та управлінського обліку.
Практичний висновок простий: спочатку документуйте строк і призначення, потім визначайте категорію, після цього вводьте операцію. Для справжнього МШП вартість залишає баланс під час передачі в експлуатацію, але сам предмет залишається в полі відповідальності до повернення, непридатності або іншого підтвердженого вибуття.