Обзор основных изменений в налоговом законодательстве Украины, вступивших в силу в 2013 году: нововведения в отношении экологического налога, налога на недвижимость, рентной платы за использование недр, НДС и льготного налогообложения IT-сферы. Анализируем преимущества и подводные камни для бизнеса.Обзор нововведений в налоговой сфере. Экологический налог и налог на недвижимость: что изменилось. Рентная плата, ценообразование и налог на добавленную стоимость. Льготное налогообложение IT-отрасли и общие выводы
В статье подробно рассмотрены ключевые нововведения в налогообложении прибыли предприятий, вступившие в силу с 2013 года: новые ставки, льготы, порядок уплаты, авансовые платежи и принципы определения обычных цен. Общие законодательные изменения: новые ставки и льготы. Порядок уплаты: авансовые взносы и другие нововведения. Определение цены и дополнительные изменения
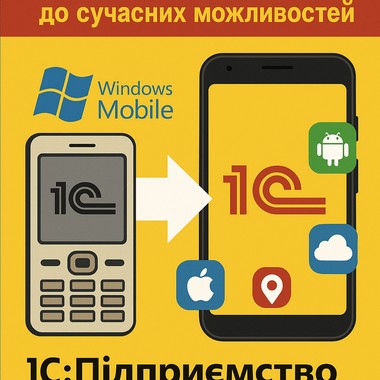
В статье рассмотрено развитие мобильной платформы 1С:Предприятие: от ограниченных и дорогих решений для Windows Mobile до современных универсальных инструментов для создания приложений на Android и iOS, а также современные возможности обучения и поддержки разработчиков.От первых попыток до первых трудностей. Современная платформа и новые возможности. Образование и поддержка для мобильных разработчиков
Обучение в высшем учебном заведении — это тяжёлый труд, и любое средство, которое его упрощает, будет чрезвычайно полезным. Лучшим помощником в этом деле является учебный ноутбук, особенно в наше время, когда значительная часть студентов учится удалённо.
Машины бренда «Мерседес Бенц» известны во всем мире и неоднократно доказывали свое превосходство перед другими марками автомобилей. Транспортные средства стали своеобразным эталоном качества и стильным дополнением имиджа.
Для расчета пособия по беременности и родам в настоящее время необходимо рассчитывать среднедневную заработную плату за один календарный день. Среднедневная заработная плата исчисляется в соответствии с абзацем третьим пункта 14 Порядка исчисления средней заработной платы (дохода, денежного обеспечения) для расчета выплат по общеобязательному государственному социальному страхованию, утвержденного постановлением Кабинета Министров Украины от 26.09.2001 № 1266, а именно: путем деления начисленной за расчетный период <b>заработной платы (налогооблагаемого дохода), с которой уплачивались страховые взносы</b>, на количество календарных дней за расчетный период (без учета календарных дней, не отработанных по уважительным причинам, — временная нетрудоспособность, отпуск в связи с беременностью и родами, отпуск по уходу за ребенком до достижения им трехлетнего возраста и шестилетнего возраста по медицинскому заключению).В марте бухгалтер обнаружила ошибку в оплате работнице ежегодного отпуска в январе (излишне начислено 15,33 грн.). Ошибку бухгалтер исправила в марте, а именно: излишне начисленная сумма (15,33 грн.) удержана из заработной платы марта (1532,05 грн.). Как такая корректировка повлияет на исчисление среднедневной заработной платы для оплаты пособия по беременности и родам в апреле 2013 года?
Порядок выплаты надбавок за выслугу лет педагогическим и научно-педагогическим работникам учебных заведений и учреждений образования утверждён постановлением Кабинета Министров Украины от 31.01.2001 № 78 (далее — Порядок № 78).Согласно трудовой книжке, находящейся в учебном заведении, преподавателю по состоянию на 1 сентября 2013/2014 учебного года определён стаж педагогической работы 9 лет 11 месяцев 15 дней (надбавка за выслугу лет при этих условиях составляла 10% к должностному окладу). Нужно ли работнику подавать заявление об увеличении размера такой надбавки, учитывая, что 15.09.2013 у него будет 10 лет педстажа?
Фактически произошел только перевод работника с неполной ставки на полную, поэтому базовый месяц при проведении индексации <b>не изменяется</b>. Объясним, почему.Работник работает на 0,75 ставки по основному месту работы с 01.01.2013 (индексацию не получает). С 01.02.2013 работник переведен на полную ставку, повышения должностного оклада не произошло. Будет ли февраль 2013 года базовым месяцем?
Согласно пункту 1 статьи 35 Закона Украины Об общеобязательном государственном социальном страховании в связи с временной потерей трудоспособности и расходами, обусловленными погребением от 18.01.2001 № 2240-ІІІ (далее — Закон № 2240) <b><i>пособие по временной нетрудоспособности предоставляется застрахованному лицу в форме материального обеспечения, которое полностью или частично компенсирует потерю заработной платы (дохода)</i></b>, в случае наступления страхового случая, в частности временной нетрудоспособности вследствие заболевания или травмы, не связанной с несчастным случаем на производстве.Работница находилась в отпуске без сохранения заработной платы с 27.03.2013 по 03.04.2013 включительно и в этот период заболела. Согласно листку нетрудоспособности период временной нетрудоспособности — с 01.04.2013 по 05.04.2013. То есть часть временной нетрудоспособности пришлась на отпуск без сохранения заработной платы, а часть — на рабочие дни. Нужно ли оплачивать этот листок нетрудоспособности? Если да, то какие дни временной нетрудоспособности подлежат оплате?
<b>Да, возможно.</b> И вот как.Бюджетное учреждение ошибочно уплатило ЕСВ на счет органа доходов и сборов, в котором оно не состоит на учете. Возможно ли вернуть такие средства?
Пунктом 5 Порядка проведения индексации денежных доходов населения, утверждённого постановлением Кабинета Министров Украины от 17.07.2003 № 1078 (далее — Порядок № 1078), определено, что месяц, в котором произошло повышение денежных доходов населения, считается базовым при исчислении индекса потребительских цен для индексации денежных доходов населения. Работнику с 01.07.2012 установлена фиксированная сумма индексации — 363,99 грн. Повышение заработной платы с 01.09.2012 — 9,45 грн., с 01.10.2012 — 31,05 грн., с 01.12.2012 — 32,40 грн., с 01.01.2013 — 24,30 грн. Нужно ли фиксированную сумму индексации уменьшать на сумму повышения заработной платы?
В соответствии со статьями 38 и 39 Закона Украины Об общеобязательном государственном социальном страховании в связи с временной утратой трудоспособности и расходами, обусловленными погребением от 18.01.2001 № 2240-III пособие по беременности и родам предоставляется застрахованному лицу в форме материального обеспечения, компенсирующего утрату заработной платы за период отпуска в связи с беременностью и родами, в размере 100% средней заработной платы независимо от страхового стажа.Бухгалтерия учреждения в сентябре 2013 года самостоятельно выявила ошибку — работнице недоплатили пособие по беременности и родам. Период нетрудоспособности — 08.02.2013–13.06.2013. Как осуществить доплату, если этот страховой случай уже профинансирован ФСС по ВУТ в июле 2013 года?