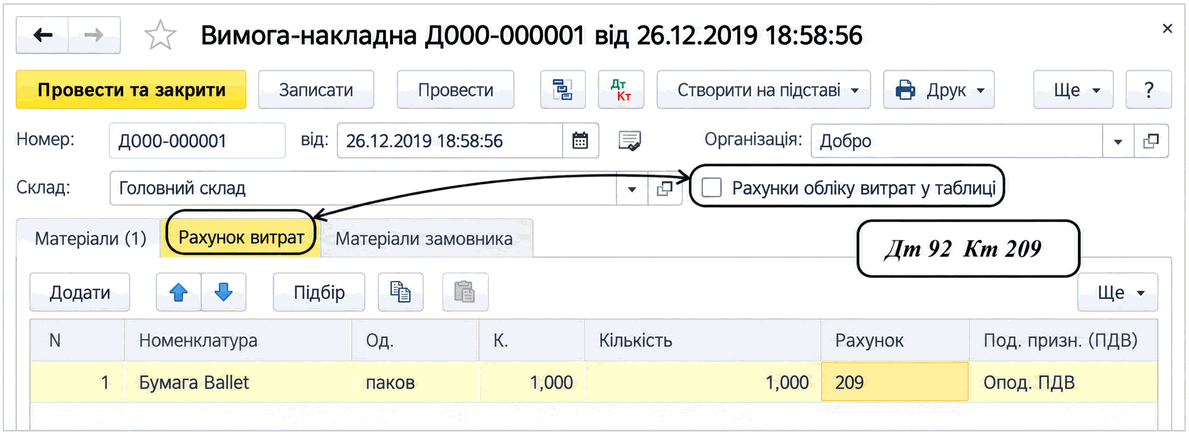
Документ «Требование-накладная» используется для списания запасов на производственные, текущие и другие расходы. Описаны настройка счетов расходов, налогового назначения НДС и отражение материалов в учете.
Классы счетов с примерами документов, сквозной кейс и восемь упражнений, которые учат переходить от операции к проводке и контролю. Как пользоваться планом счетов за 60 секунд. Легенда карты: от класса до аналитики. Шпаргалка классов: три ориентира, документ и контроль. Как найти нужный субсчет, а не просто похожее название. Сквозной пример: приобретение, оплата, использование, контроль. Пять упражнений: от операции к проводке. Три упражнения «операция наоборот». Три ошибки, из-за которых правильный номер дает неправильный учет. Как сверить решение в BAS и в оборотно-сальдовой ведомости. Самопроверка перед завершением задачи. Главный принцип карты
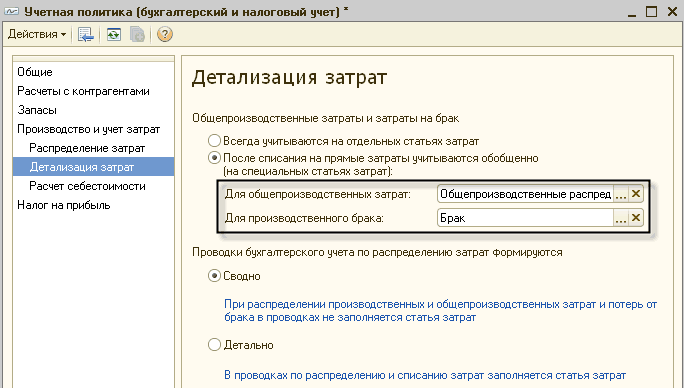
Данная конфигурация, как в управленческом, так и в регламентированном учетах, работает с помощью подсистемы управления затратами. Сразу в двух типах учета можно вести учет затрат.Переменные общепроизводственные расходы:. Постоянные общепроизводственные расходы:
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).ПРИМЕР
Документы "Требование-накладная" и "Списание товаров" несут разную функциональную нагрузку. Документ "Требование-накладная" предназначен для списания запасов, используемых в хозяйственной деятельности предприятия. Документ "Списание товаров" предназначен для прочего списания.
Приказ Минфина от 28.09.11 № 1213 "Про затвердження форми Податкової декларації з податку на прибуток підприємства" был опубликован и вступил в действие в 4-м кв. 2011 г.Сдача Декларации за период 2-4-й кв. 2011 г.. Изменения в новой форме Декларации. Указание статей Декларации в статьях затрат начиная с 01.01.2012 г.. Себестоимость реализации. Производственные затраты. Административные затраты. Затраты на сбыт. Прочие затраты
В данной статье описан порядок отражения услуг банка в бухгалтерском и налоговом учете. Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.2. Данная методика применима также для конфигурации "Управление торговым предприятием для Украины", редакция 1.2.
В конфигурации "Управление производственным предприятием для Украины" документ "Расчет себестоимости выпуска" имеет ряд настроек, влияющих на результат расчета. Применение настроек зависит от наличия тех или иных хозяйственных операций, отраженных в учете.