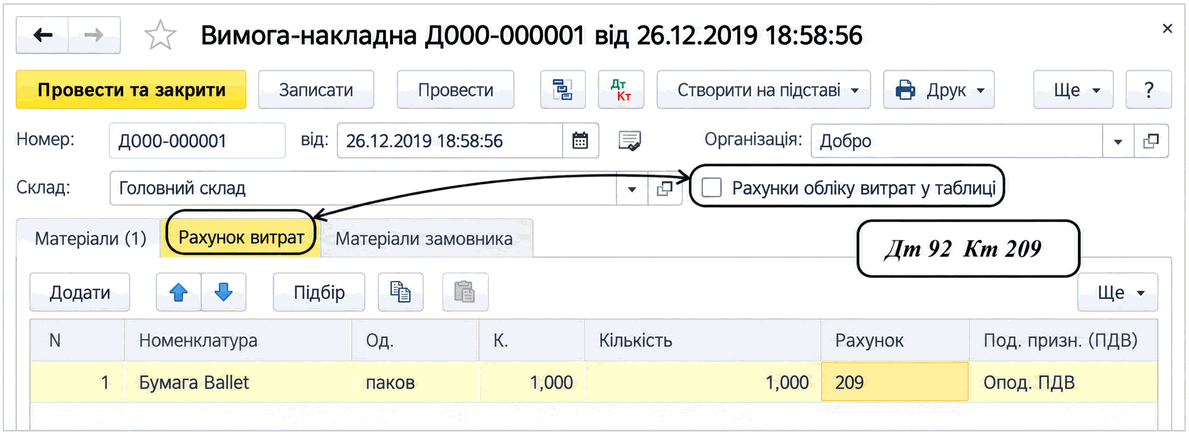
Документ «Вимога-накладна» використовується для списання запасів на виробничі, поточні та інші витрати. Описано налаштування рахунків витрат, податкового призначення ПДВ і відображення матеріалів в обліку.
Класи рахунків із прикладами документів, сквозний кейс і вісім вправ, що вчать переходити від операції до проведення й контролю. Як користуватися планом рахунків за 60 секунд. Легенда карти: від класу до аналітики. Шпаргалка класів: три орієнтири, документ і контроль. Як знайти потрібний субрахунок, а не просто схожу назву. Наскрізний приклад: придбання, оплата, використання, контроль. П’ять вправ: від операції до проведення. Три вправи «операція навпаки». Три помилки, через які правильний номер дає неправильний облік. Як звірити рішення у BAS і в оборотно-сальдовій відомості. Самоперевірка перед закриттям задачі. Головний принцип карти
Ця конфігурація, як в управлінському, так і в регламентованому обліку, працює за допомогою підсистеми управління витратами. Відразу у двох типах обліку можна вести облік витрат. Змінні загальновиробничі витрати:. Постійні загальновиробничі витрати:
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговим підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД
Документи "Вимога-накладна" і "Списання товарів" мають різне функціональне призначення. Документ "Вимога-накладна" призначений для списання запасів, що використовуються в господарській діяльності підприємства. Документ "Списання товарів" призначений для іншого списання.
Наказ Мінфіну від 28.09.11 № 1213 "Про затвердження форми Податкової декларації з податку на прибуток підприємства" був опублікований і набрав чинності у 4-му кв. 2011 р. Подання Декларації за період 2-4-й кв. 2011 р.. Зміни в новій формі Декларації. Зазначення статей Декларації у статтях витрат починаючи з 01.01.2012 р.. Собівартість реалізації. Виробничі витрати. Адміністративні витрати. Витрати на збут. Інші витрати
У цій статті описано порядок відображення послуг банку в бухгалтерському та податковому обліку. Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Ця методика застосовна також для конфігурації "Управління торговельним підприємством для України", редакція 1.2.
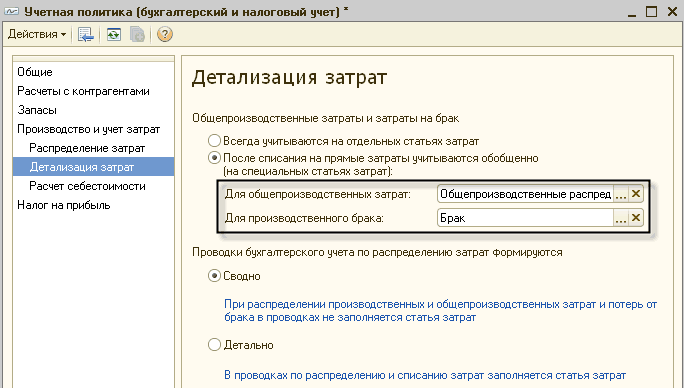
У конфігурації "Управління виробничим підприємством для України" документ "Розрахунок собівартості випуску" має низку налаштувань, що впливають на результат розрахунку. Застосування налаштувань залежить від наявності тих чи інших господарських операцій, відображених в обліку.