Тема публикаций

Актив

Справочные материалы по этой теме.

62 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Основные средства

<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств

Читать

Материал

Затраты на капитальный ремонт основных средств: как учитывать

Затраты на ремонт (и текущий, и капитальный) считают затратами на содержание объекта основных средств, которые осуществляются для восстановления или поддержания бюджетным учреждением его будущих экономических выгод или потенциала полезности на первоначально оценённом уровне производительности объекта основных средств. Такие затраты признают <b>затратами отчётного периода</b>, в котором они были понесены (п. 2 разд. ІІІ Национального положения (стандарта) бухгалтерского учёта в государственном секторе 121 Основные средства, утверждённого приказом Министерства финансов Украины от 12.10.2010 № 1202; далее — НП(с)БУГС 121). Можно ли отнести затраты на капитальный ремонт к фактическим расходам?

Читать
Материал

Приложение 7: Годовой перерасчет сумм налогового кредита (Д7)

С примером отражения в типовых конфигурациях операций перерасчета налогового кредита по итогам года, а также с отражением информации по перерасчету в отчетности, можно ознакомиться в статье Перерасчет пропорционального НДС по товарам и основным средствам.Общие положения. Порядок проведения годового перерасчета. Подготовка к годовому перерасчету. Определение коэффициента распределения налогового кредита по итогам отчетного года (заполнение таблицы 1 приложения Д7). Перерасчет сумм налогового кредита по итогам года (заполнение таблицы 2 приложения Д7). Перерасчет налогового кредита для необоротных активов по итогам 1, 2 и 3 лет после года их ввода в эксплуатацию (заполнение таблицы 3 приложения Д7). Отражение результатов годового перерасчета в Реестре налоговых накладных и в декларации по НДС. Пример осуществления годового перерасчета сумм налогового кредита. Документы

Читать
Материал

Почему при списании МНМА в документе "Списание ОС" не заполняется колонка "Ост. стоимость (БУ)"?

Согласно п.4 НП(С)БУ 7 остаточная стоимость объекта основных средств - это разница между первоначальной (переоцененной) стоимостью необоротного актива и суммой его накопленной амортизации (износа).

Читать
Материал

При помощи какого отчета можно получить информацию о материально ответственных лицах, за которыми закреплены необоротные активы организации?

Информацию о материально ответственных лицах организации, со списком закрепленных за ними необоротных активов можно получить при помощи отчета "Универсальный отчет". Данный отчет доступен в конфигурации "Бухгалтерия для бюджетных учреждений Украины" (редакция 1.0) из меню "Отчеты" - "Стандартные отчеты", в конфигурации "Комплексный учет для бюджетных учреждений Украины" (редакция 1.0) из меню "Бухгалтерская отчетность" - "Стандартные отчеты".

Читать
Материал

Оприходование ноу-хау: возможно ли

Термин ноу-хау фактически рассматривают как <b>конфиденциальную информацию</b> технического, организационного (управленческого), коммерческого, производственного и другого характера. То есть ноу-хау — это режим конфиденциальности созданного работником технического решения, состоящего из данных, которые являются общеизвестными сами по себе, но представляют исключительную ценность в своей совокупности именно в определенном сочетании. Какие документы необходимо собрать, чтобы оприходовать ноу-хау, и как его оценить?

Читать
Материал

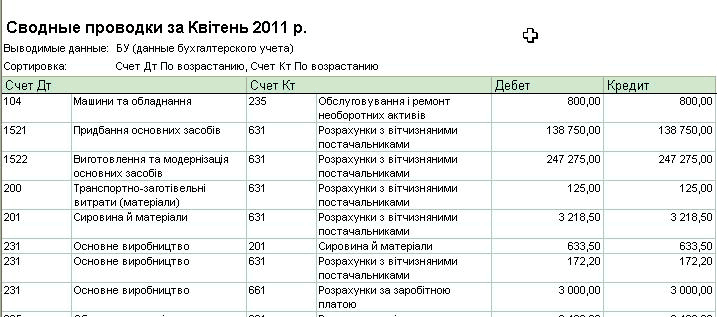
Сводные проводки

Этот отчет содержит список сводных проводок за выбранный период времени. Настройки отчета позволяют задать детализацию отчета до субконто, задать упорядочение по дебетовым счетам или по кредитовым счетам, а также установить отборы по счетам, валюте и т.д.

Читать
Материал

По результатам инвентаризации выявлены излишки и недостачи ОС: как поступать

Выявленные во время инвентаризации расхождения между фактическим наличием основных средств (далее — ОС) и данными бухгалтерского учета в соответствии с пунктом 4 раздела IV Положения об инвентаризации активов и обязательств, утвержденного приказом Министерства финансов Украины (Минфин) от 02.09.2014 № 879 (далее — Положение об инвентаризации), <b>учреждение должно урегулировать</b> так:По результатам инвентаризации в бюджетном учреждении выявлены излишки и недостачи основных средств. Как отразить их в учете, а также оприходовать излишки и списать недостачи в случае, если виновные лица не установлены?

Читать
Материал

Малоценные активы

Под малоценными активами в конфигурации понимаются МБП, малоценные необоротные активы, а также библиотечные фонды. Сведения о малоценных активах хранятся в справочниках "Номенклатура" и подчиненном ему "Назначения использования".Передача в эксплуатацию. Перемещение в эксплуатации. Списание из эксплуатации

Читать
Записаться по телефону