Тема публікацій

Актив

Довідкові матеріали за цією темою.

62 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Основні засоби

<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів

Читати

Матеріал

Витрати з капітального ремонту основних засобів: як обліковувати

Витрати на ремонт (і поточний, і капітальний) вважають витратами на утримання об’єкта основних засобів, які здійснюються для відновлення або підтримання бюджетною установою його майбутніх економічних вигід або потенціалу корисності на первісно оціненому рівні продуктивності об’єкта основних засобів. Такі витрати визнають <b>витратами звітного періоду</b>, в якому вони були понесені (п. 2 розд. ІІІ Національного положеня (стандарту) бухгалтерського обліку в державному секторі 121 Основні засоби, затвердженого наказом Міністерства фінансів України від 12.10.2010 № 1202; далі — НП(с)БОДС 121).Чи можна віднести витрати з капітального ремонту на фактичні видатки?

Читати
Матеріал

Додаток 7: Річний перерахунок сум податкового кредиту (Д7)

З прикладом відображення в типових конфігураціях операцій перерахунку податкового кредиту за підсумками року, а також із відображенням інформації про перерахунок у звітності, можна ознайомитися у статті Перерахунок пропорційного ПДВ за товарами та основними засобами.Загальні положення. Порядок проведення річного перерахунку. Підготовка до річного перерахунку. Визначення коефіцієнта розподілу податкового кредиту за підсумками звітного року (заповнення таблиці 1 додатка Д7). Перерахунок сум податкового кредиту за підсумками року (заповнення таблиці 2 додатка Д7). Перерахунок податкового кредиту для необоротних активів за підсумками 1, 2 і 3 років після року їх введення в експлуатацію (заповнення таблиці 3 додатка Д7). Відображення результатів річного перерахунку в Реєстрі податкових накладних і в декларації з ПДВ. Приклад здійснення річного перерахунку сум податкового кредиту. Документи

Читати
Матеріал

Чому при списанні МНМА в документі "Списання ОЗ" не заповнюється колонка "Зал. вартість (БО)"?

Згідно з п.4 НП(С)БО 7 залишкова вартість об'єкта основних засобів — це різниця між первісною (переоціненою) вартістю необоротного активу та сумою його накопиченої амортизації (зносу).

Читати
Матеріал

За допомогою якого звіту можна отримати інформацію про матеріально відповідальних осіб, за якими закріплені необоротні активи організації?

Інформацію про матеріально відповідальних осіб організації, зі списком закріплених за ними необоротних активів можна отримати за допомогою звіту "Універсальний звіт". Цей звіт доступний у конфігурації "Бухгалтерія для бюджетних установ України" (редакція 1.0) з меню "Звіти" - "Стандартні звіти", у конфігурації "Комплексний облік для бюджетних установ України" (редакція 1.0) з меню "Бухгалтерська звітність" - "Стандартні звіти".

Читати
Матеріал

Оприбуткування ноу-хау: чи можливо

Термін ноу-хау фактично розглядають як <b>конфіденційну інформацію</b> технічного, організаційного (управлінського), комерційного, виробничого та іншого характеру. Тобто ноу-хау — це режим конфіденційності створеного працівником технічного рішення, що складається з даних, які є загальновідомими самі по собі, але становлять виняткову цінність у своїй сукупності саме в певному поєднанні.Які потрібно зібрати документи, щоб оприбуткувати ноу-хау, та як його оцінити?

Читати
Матеріал

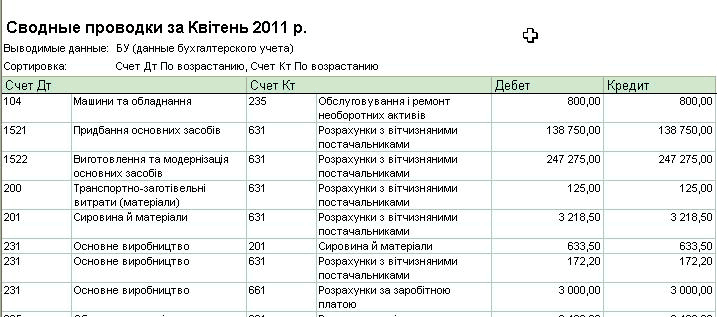
Зведені проводки

Цей звіт містить список зведених проводок за вибраний період часу. Налаштування звіту дають змогу задати деталізацію звіту до субконто, задати впорядкування за дебетовими рахунками або за кредитовими рахунками, а також установити відбори за рахунками, валютою тощо.

Читати
Матеріал

За результатами інвентаризації виявлені лишки та нестачі ОЗ: як вчиняти

Виявлені під час інвентаризації розбіжності між фактичною наявністю основних засобів (далі — ОЗ) і даними бухгалтерського обліку відповідно до пункту 4 розділу IV Положення про інвентаризацію активів та зобов’язань, затвердженого наказом Міністерства фінансів України (Мінфін) від 02.09.2014 № 879 (далі — Положення про інвентаризацію), <b>установа має урегулювати</b> так:За результатами інвентаризації у бюджетній установі виявлені лишки та нестачі основних засобів. Як їх відобразити в обліку, а також оприбуткувати лишки та списати нестачі у разі, якщо винні особи не встановлені?

Читати
Матеріал

Малоцінні активи

Під малоцінними активами в конфігурації розуміються МШП, малоцінні необоротні активи, а також бібліотечні фонди. Відомості про малоцінні активи зберігаються в довідниках "Номенклатура" та підпорядкованому йому "Призначення використання".Передача в експлуатацію. Переміщення в експлуатації. Списання з експлуатації

Читати
Записатися телефоном