Суммовая оценка доходов и затрат в налоговом учете
Статья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Статья объясняет, почему суммы доходов и затрат в бухгалтерском и налоговом учете могут различаться, и как в проводках отражается реквизит «Сумма (н/у)».
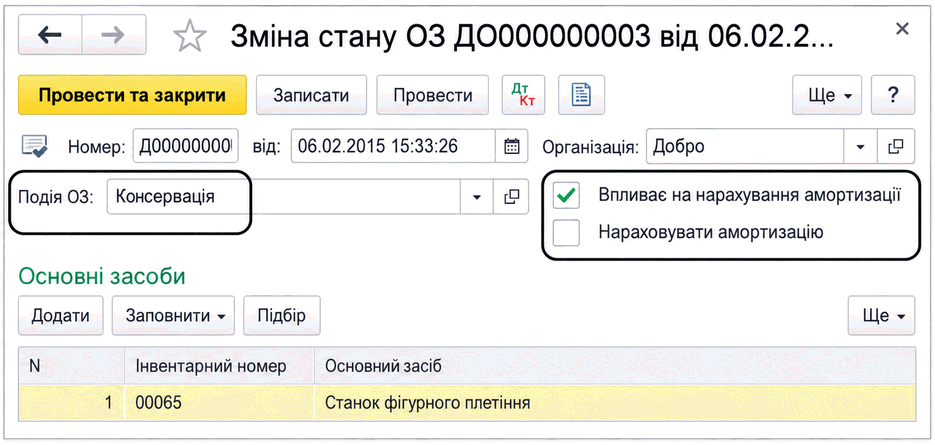
ЧитатьВ BAS Бухгалтерия амортизацию основных средств временно приостанавливают документом «Изменение состояния ОС» во время консервации. Описаны необходимые флажки и момент приостановления и возобновления амортизации.
ЧитатьОписано ведение учета единого налога для юридических и физических лиц, в частности учет платежных операций и реализации основных средств. Приведены доступные регламентированные отчеты и книги учета.. Единый налог с юридических лиц. Единый налог с физических лиц
ЧитатьПрактический разбор для среднего импортера: чем статус AEO отличается от отдельных таможенных авторизаций, какие процессы и доказательства проверяет таможня, как оценить надежность учетных данных и ответственных лиц и по каким 25 вопросам решить, готово ли предприятие подавать заявление.. Что действует по состоянию на 11 сентября 2026 года. AEO и отдельная авторизация — не одно и то же. Где начинается бухгалтерский критерий. Самооценка готовности: 25 вопросов. Как посчитать, окупится ли подготовка. Практический план подготовки на 90 дней. Типичные ошибки при подготовке. Вывод: кому есть смысл готовиться
ЧитатьПрактическая схема электронного документооборота в BAS и FlyDoc: как распределить ответственность между менеджером и бухгалтером, связать входящий электронный документ с учётным, настроить согласование, подписание и архив и не потерять контроль при переходах между этапами.. Что означает «без разрыва». Актуальная версия: что проверить перед настройкой. Маршрут документа: пять этапов и ни одного повторного ввода без контроля. Кто за что отвечает. Какие настройки нужны до первого рабочего документа. Пилотный запуск на одном сценарии. Типичные ошибки, из-за которых интеграция не даёт результата. Контрольный список перед переходом в промышленную эксплуатацию. Практический вывод
ЧитатьПрактический маршрут возврата товара от заявки покупателя до закрытия взаиморасчётов: как не перепутать потребительское требование, банковский возврат и расходный чек, когда приходовать товар на склад, как провести полный и частичный возврат в BAS КУП и по каким контрольным точкам бухгалтеру свести документы, деньги, запасы и НДС.. Сначала определяем, что именно произошло. Заявка: одна карточка возврата вместо пяти чатов. Деньги и РРО/ПРРО: две операции, которые должны совпасть. Склад: товар сначала на осмотр, затем в доступный остаток. Сквозной пример в BAS КУП. Три кейса без разрывов в цепочке. Типичные ошибки, которые видны только во время сверки. Финальный чек-лист бухгалтера
ЧитатьПрактический обзор правил Дефенс Сити по состоянию на 11 сентября 2026 года: когда начинаются льготы, какие декларации и коды применять, чем подтвердить реинвестирование прибыли и использование имущества, а также как в BAS или другой учетной системе отделить статусные показатели от операций, облагаемых по общим правилам.. Что реально действует по состоянию на 11 сентября 2026 года. Одна операция может иметь разный налоговый режим. Таблица контроля: налог, правило, документ и риск. Даты перехода: четыре календаря вместо одного. Как настроить аналитику в BAS или ERP. Новая декларация по эконалогу: форма уже действует, но III квартал еще старый. Минимальный пакет доказательств. Типичные ошибки, которые стоят льготы. Рабочий чек-лист бухгалтера
ЧитатьС 1 апреля 2026 года отдельные первичные документы по услугам, работам и найму или аренде могут не содержать должности, фамилии и подписи ответственного лица заказчика, но только при одновременном выполнении всех условий закона. Разбираем, что предусмотреть в договоре, как оформить документ, в каком периоде провести операцию и где новое правило не работает.. Что изменилось с 1 апреля 2026 года. Сравнение: было, стало и где правило не работает. Пять условий, которые должны выполняться одновременно. Какое условие заложить в договор. Что должно быть в первичном документе. Когда отражать операцию в учете. Чем подтвердить реальность услуги. Где упрощение запрещено. Как настроить процесс в BAS или 1С. Типичные ошибки после изменения правил. Финальный чек-лист перед первым односторонним документом
ЧитатьПрактическое объяснение SAF-T UA языком привычных бухгалтерских сущностей: что попадает в структурированный XML-файл, как связаны справочники, проводки, контрагенты, запасы, основные средства и налоги, какие сверки выполнить до выгрузки и как найти расхождение между оборотно-сальдовой ведомостью и данными для электронного аудита.. Что является действующим состоянием на 11 сентября 2026 года. От учетной базы до проверок ГНС. Структура файла языком бухгалтера. Как «читаются» отдельные участки учета. Контрольный список качества аналитики. Учебный пример: ищем расхождение между обороткой и SAF-T. Типичные ошибки подготовки. Как организовать готовность без аврального проекта. Главный вывод
ЧитатьАутсорсинговые бухгалтерские услуги и юридический аутсорсинг – возможность, позволяющая передать вспомогательные функции стороннему провайдеру. Заказать аутсорсинг в Киеве можно у компании Столичная Правовая Группа
ЧитатьСтатья раскрывает активное участие бухгалтера в процессе финансового планирования предприятия, подчеркивая его роль в анализе данных, бюджетировании и стратегическом управлении финансами.Бухгалтер как стратегический партнер. Участие в бюджетировании и контроле затрат. Анализ данных и управление рисками
ЧитатьСтатья раскрывает преимущества использования электронных документов и сервисов электронной отчетности в Украине, акцентируя внимание на экономии времени, повышении безопасности и эффективности бизнес-процессов.Преимущества работы с электронными документами. Сервисы электронной отчетности в Украине
Читать