Сумова оцінка доходів і витрат у податковому обліку
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Стаття пояснює, чому суми доходів і витрат у бухгалтерському та податковому обліку можуть відрізнятися, і як у проводках відображається реквізит «Сума (п/о)».
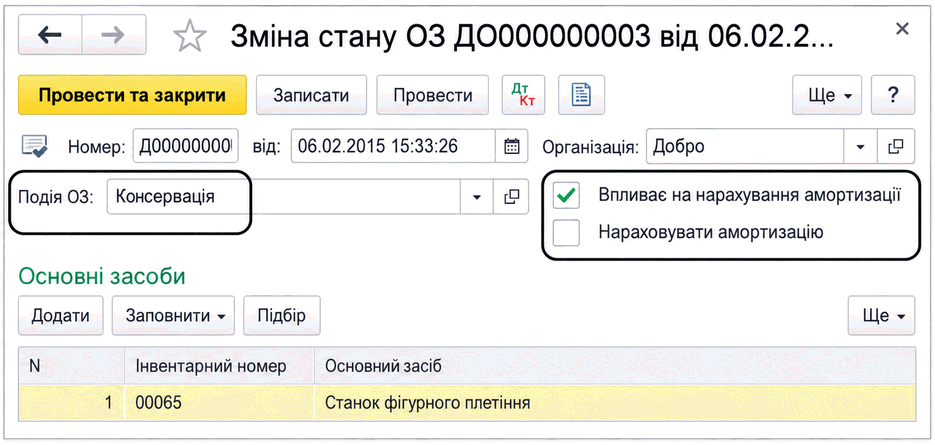
ЧитатиУ BAS Бухгалтерія амортизацію основних засобів тимчасово призупиняють документом «Зміна стану ОЗ» під час консервації. Описано потрібні прапорці та момент призупинення і відновлення амортизації.
ЧитатиОписано ведення обліку єдиного податку для юридичних і фізичних осіб, зокрема облік платіжних операцій та реалізації основних засобів. Наведено доступні регламентовані звіти й книги обліку.. Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
ЧитатиПрактичний розбір для середнього імпортера: чим статус AEO відрізняється від окремих митних авторизацій, які процеси й докази перевіряє митниця, як оцінити надійність облікових даних і відповідальних осіб та за якими 25 питаннями вирішити, чи готове підприємство подавати заяву.. Що діє станом на 11 вересня 2026 року. AEO і окрема авторизація — не те саме. Де починається бухгалтерський критерій. Самооцінка готовності: 25 запитань. Як порахувати, чи окупиться підготовка. Практичний план підготовки на 90 днів. Типові помилки під час підготовки. Висновок: кому є сенс готуватися
ЧитатиПрактична схема електронного документообігу в BAS і FlyDoc: як розподілити відповідальність між менеджером і бухгалтером, пов’язати вхідний електронний документ з обліковим, налаштувати погодження, підписання та архів і не втратити контроль на переходах між етапами.. Що означає «без розриву». Актуальна версія: що перевірити перед налаштуванням. Маршрут документа: п’ять етапів і жодного повторного введення без контролю. Хто за що відповідає. Які налаштування потрібні до першого робочого документа. Пілотний запуск на одному сценарії. Типові помилки, через які інтеграція не дає результату. Контрольний список перед переходом у промислову експлуатацію. Практичний висновок
ЧитатиПрактичний маршрут повернення товару від заявки покупця до закриття взаєморозрахунків: як не переплутати споживчу вимогу, банківське повернення та видатковий чек, коли оприбутковувати товар на склад, як провести повне й часткове повернення в BAS КУП і за якими контрольними точками бухгалтеру звести документи, гроші, запаси та ПДВ.. Спочатку визначаємо, що саме сталося. Заявка: одна картка повернення замість п’яти чатів. Гроші та РРО/ПРРО: дві операції, які мають збігтися. Склад: товар спочатку на огляд, потім у доступний залишок. Наскрізний приклад у BAS КУП. Три кейси без розривів у ланцюгу. Типові помилки, які видно лише під час звірки. Фінальний чек-лист бухгалтера
ЧитатиПрактичний огляд правил Дефенс Сіті станом на 11 вересня 2026 року: коли починаються пільги, які декларації та коди застосовувати, чим підтвердити реінвестування прибутку й використання майна, а також як у BAS або іншій обліковій системі відокремити статусні показники від операцій, що оподатковуються за загальними правилами.. Що реально діє станом на 11 вересня 2026 року. Одна операція може мати різний податковий режим. Таблиця контролю: податок, правило, документ і ризик. Дати переходу: чотири календарі замість одного. Як налаштувати аналітику в BAS або ERP. Нова декларація з екоподатку: форма вже чинна, але III квартал ще старий. Мінімальний пакет доказів. Типові помилки, які коштують пільги. Робочий чек-лист бухгалтера
ЧитатиЗ 1 квітня 2026 року окремі первинні документи щодо послуг, робіт і найму або оренди можуть не містити посади, прізвища та підпису відповідальної особи замовника, але лише за одночасного виконання всіх умов закону. Розбираємо, що передбачити в договорі, як оформити документ, у якому періоді провести операцію та де нове правило не працює.. Що змінилося з 1 квітня 2026 року. Порівняння: було, стало і де правило не працює. П’ять умов, які мають виконуватися одночасно. Яку умову закласти в договір. Що має бути в первинному документі. Коли відображати операцію в обліку. Чим підтвердити реальність послуги. Де спрощення заборонене. Як налаштувати процес у BAS або 1С. Типові помилки після зміни правил. Фінальний чек-лист перед першим одностороннім документом
ЧитатиПрактичне пояснення SAF-T UA мовою звичних бухгалтерських сутностей: що потрапляє до структурованого XML-файлу, як пов’язані довідники, проводки, контрагенти, запаси, основні засоби й податки, які звірки виконати до вивантаження та як знайти розрив між оборотно-сальдовою відомістю і даними для електронного аудиту.. Що є чинним станом на 11 вересня 2026 року. Від облікової бази до перевірок ДПС. Структура файлу мовою бухгалтера. Як «читаються» окремі ділянки обліку. Контрольний список якості аналітики. Навчальний приклад: шукаємо розрив між обороткою і SAF-T. Типові помилки підготовки. Як організувати готовність без аврального проєкту. Головний висновок
ЧитатиАутсорсингові бухгалтерські послуги та юридичний аутсорсинг – можливість, що дозволяє передати допоміжні функції сторонньому провайдеру. Замовити аутсорсинг у Києві можна у компанії Столична Правова Група
ЧитатиСтаття розкриває активну участь бухгалтера в процесі фінансового планування підприємства, підкреслюючи його роль в аналізі даних, бюджетуванні та стратегічному управлінні фінансами.Бухгалтер як стратегічний партнер. Участь у бюджетуванні та контролі витрат. Аналіз даних і управління ризиками
ЧитатиСтаття розкриває переваги використання електронних документів і сервісів електронної звітності в Україні, акцентуючи увагу на економії часу, підвищенні безпеки та ефективності бізнес-процесів.Переваги роботи з електронними документами. Сервіси електронної звітності в Україні
Читати