Налоговый учет по упрощенной системе налогообложения (единый налог)
Описано ведение учета единого налога для юридических и физических лиц, в частности учет платежных операций и реализации основных средств. Приведены доступные регламентированные отчеты и книги учета.. Единый налог с юридических лиц. Единый налог с физических лиц
Единый налог с юридических лиц
В конфигурации предусмотрена возможность ведения учета по упрощенной системе налогообложения как юридическими, так и физическими лицами.
Единый налог с юридических лиц
Учет единого налога охватывает операции по поступлению и выплате денежных средств на банковских счетах и в кассе. Следовательно, реквизиты для учета единого налога содержатся только в документах, регистрирующих эти события.
Платежные документы содержат данные о сумме выручки или сумме расходов, а также статью единого налога, по которой должна учитываться эта сумма.
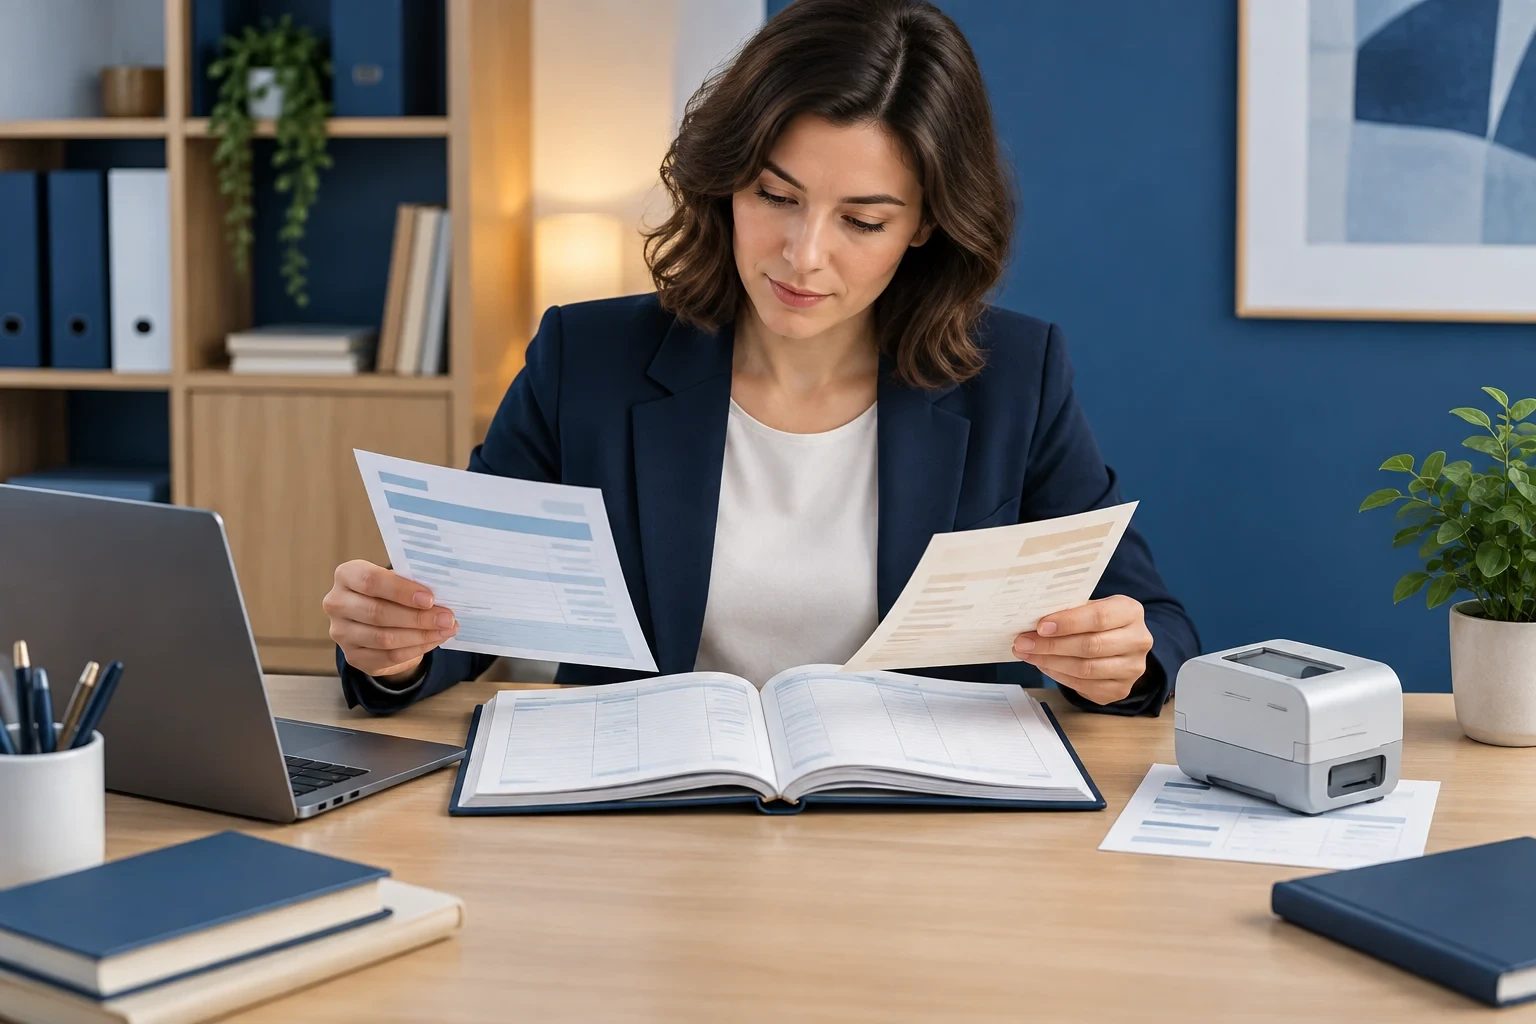
Следует иметь в виду, что при реализации основного средства более чем через 12 месяцев после ввода в эксплуатацию выручкой считается разница между полученной стоимостью и остаточной стоимостью основного средства. Для этого в документе, регистрирующем поступление от реализации основного средства, предусмотрен дополнительный реквизит для регистрации его остаточной стоимости. Если на момент поступления денежных средств основное средство еще не ликвидировано, указанная сумма не может быть точной. В таком случае позднее необходимо выполнить соответствующую корректировку.
В конфигурации реализована возможность формирования регламентированного отчета Декларация плательщика единого налога – юридического лица.
Единый налог с физических лиц
Конфигурация предназначена прежде всего для ведения полноценного бухгалтерского и налогового учета, поэтому ее не следует использовать как самостоятельный инструмент для учета организаций, являющихся физическими лицами — плательщиками единого налога. В то же время, если одной из организаций, по которым необходимо вести учет и выписывать документы, является физическое лицо — плательщик единого налога, такой учет можно вести в одной информационной базе с другими организациями, используя для этого общие справочники и т. п. При этом следует понимать, что для такого физического лица под учетом подразумевается полноценный бухгалтерский учет. Хотя физическое лицо не обязано его вести, бухгалтерский учет позволяет получать информацию о его активах и обязательствах, доходах и расходах.
При реализации основных средств физическим лицом их остаточная стоимость не учитывается.
Формируются отчеты Книга учета доходов и расходов и Книга учета доходов, а также регламентированный отчет Декларация плательщика единого налога – физического лица.