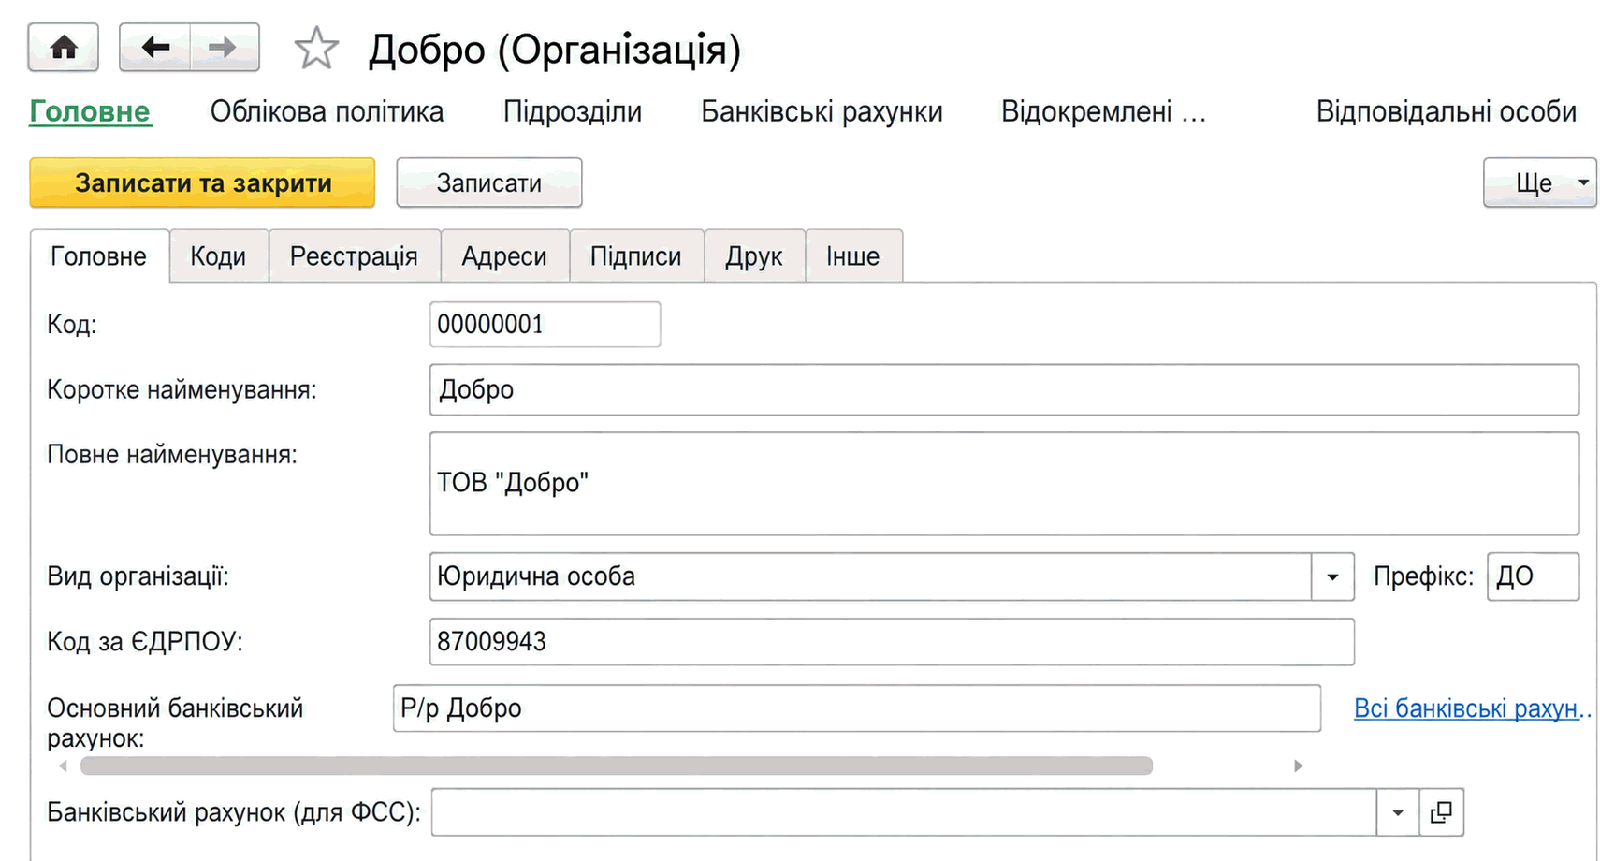
Описаны шаблоны информационных баз в BAS Бухгалтерии, внесение сведений об организациях и использование префиксов документов. Также рассмотрены создание и выбор основного банковского счета организации.. Банковские счета организации
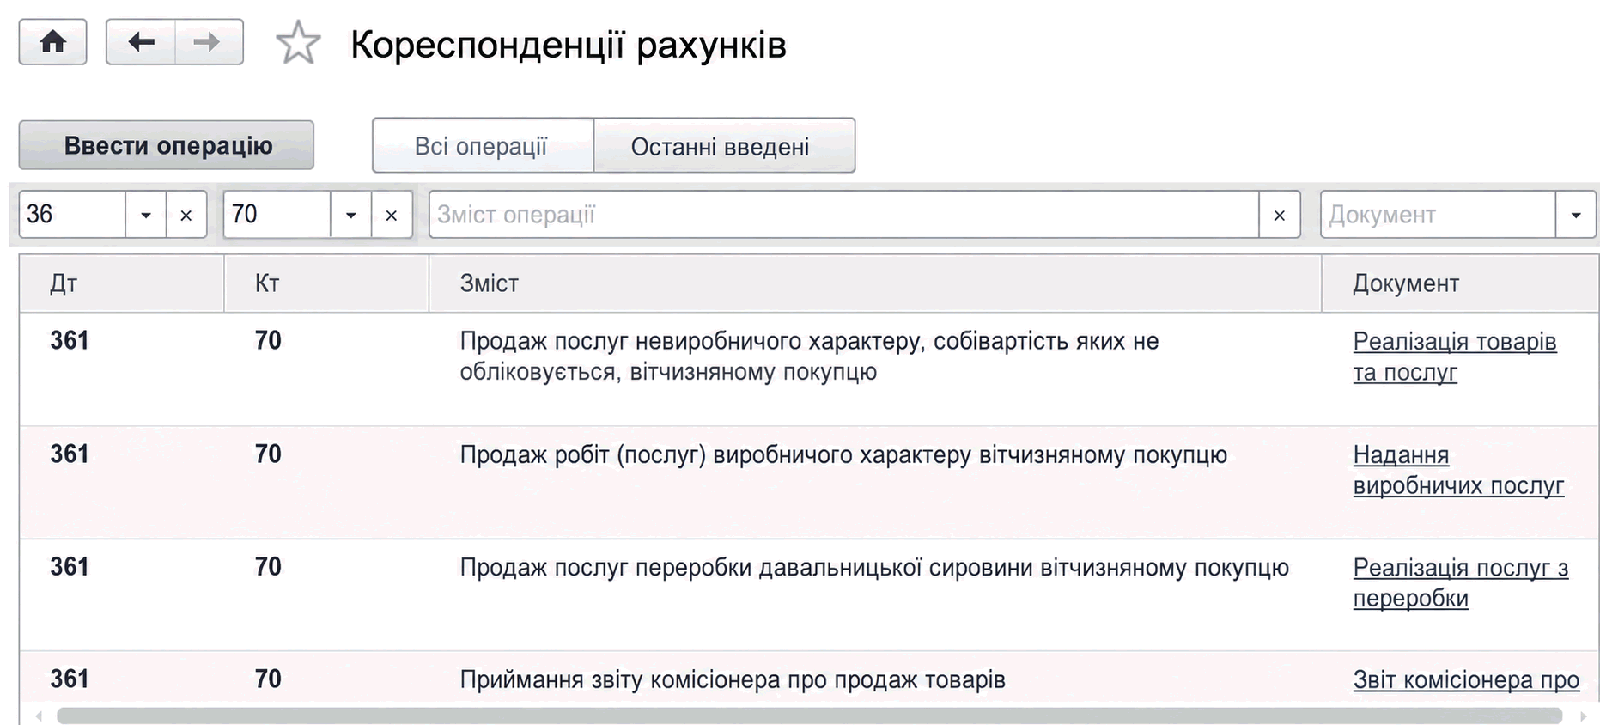
Описаны первоначальная настройка информационной базы, ввод данных об организации, сотрудниках и остатках. Рассмотрены документы, отчеты, Монитор руководителя и регламентированная отчетность.. Корреспонденции счетов. Регистрация фактов хозяйственной деятельности документами. Монитор руководителя. Хранение информации в справочниках и регистрах. Анализ учетных данных с помощью стандартных отчетов. Подготовка регламентированной отчетности
Описаны основные возможности «BAS Бухгалтерии»: ведение бухгалтерского и налогового учета, работа с документами, запасами, производством, зарплатой и отчетностью. Рассмотрены сервисные функции, интеграция с «Фредо» и обновление конфигурации.. Учет «от документа» и типовые операции. Ведение учета деятельности нескольких организаций. Учет товарно-материальных ценностей. Складской учет. Учет торговых операций. Учет комиссионной торговли. Учет операций с тарой. Учет банковских и кассовых операций. Учет расчетов с контрагентами. Учет основных средств, нематериальных и малоценных активов. Учет основного и вспомогательного производства. Учет полуфабрикатов. Учет косвенных расходов. Учет заработной платы и кадровый учет. Поддержка различных схем налогообложения. Учет НДС. Налоговый учет по налогу на прибыль. Единый налог. Завершающие операции периода. Стандартные бухгалтерские отчеты. Экспресс-проверка учета. Регламентированная отчетность. Сервисные возможности
<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
В <b><i>Балансе (Форма № 1)</i></b> отражаются активы, обязательства и собственный капитал предприятия. Баланс предприятия составляется на конец последнего дня отчетного периода.Документы
Размеры ставок налога на прибыль предприятий перечислены в общей норме – ст.151 НКУ, которая применяется с учетом п.10 подраздела 4 раздела XX Переходные положения НКУ. В этой же статье указаны отдельные налогоплательщики, к прибыли (объекту налогообложения) которых применяются определенные ставки (подробнее см. Ставки налога и порядок исчисления налога).Общие положения. Правила применения ставки налога на прибыль в размере 0%. Использование высвобожденных средств. Учет и отчетность
Финансовая отчетность и консолидированная финансовая отчетность составляется по Национальным положениям (стандартам) бухгалтерского учета (НП(С)БУ) или по Международным стандартам финансовой отчетности (МСФО) в соответствии с законодательством.Виды финансовой отчетности и кто представляет (ст.11, 12, 12<sup>1</sup> Закона о бухучете). Периодичность составления финансовой отчетности. Куда подается финансовая отчетность. Сроки подачи финансовой отчетности. Общие требования к составлению финансовой отчетности. Ответственность должностных лиц предприятий за нарушение порядка ведения учета и представления отчетности. Документы
Порядок заполнения строк <b><i>Отчета о финансовых результатах (Форма № 2-м)</i></b> с использованием информации, обобщаемой на счетах <i>общего (гр. 3)</i> и <i>упрощенного Плана счетов (гр. 4)</i>, приведен в таблице.Документы
Основным способом ведения учета в "1С:Бухгалтерии 8 для Украины" является регистрация фактов хозяйственной деятельности с помощью документов. Этот способ предоставляет следующие удобства:
Налоговый учет по налогу на прибыль в конфигурации организован следующим образом:Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц. Нормируемые расходы
Записи бухгалтерского учета (проводки), а также записи в других учетных регистрах, автоматически вносимые в информационную базу при проведении документа, можно затем просмотреть непосредственно из формы документа —” для этого следует воспользоваться кнопкой "Дт/Кт" на командной панели формы документа.