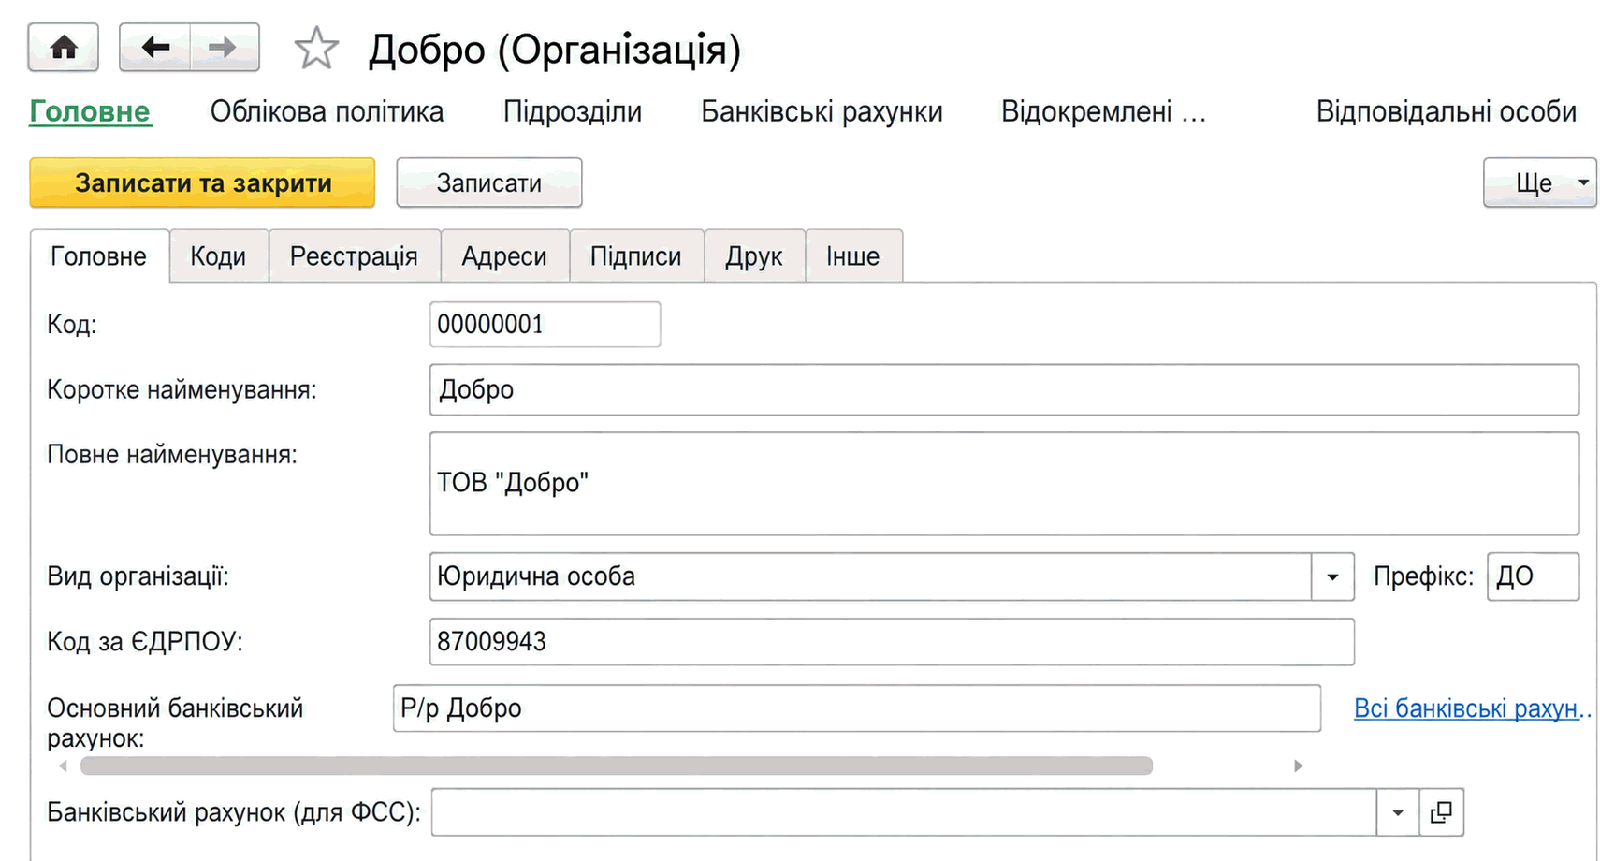
Описано шаблони інформаційних баз у BAS Бухгалтерії, внесення відомостей про організації та використання префіксів документів. Також розглянуто створення й вибір основного банківського рахунку організації.. Банківські рахунки організації
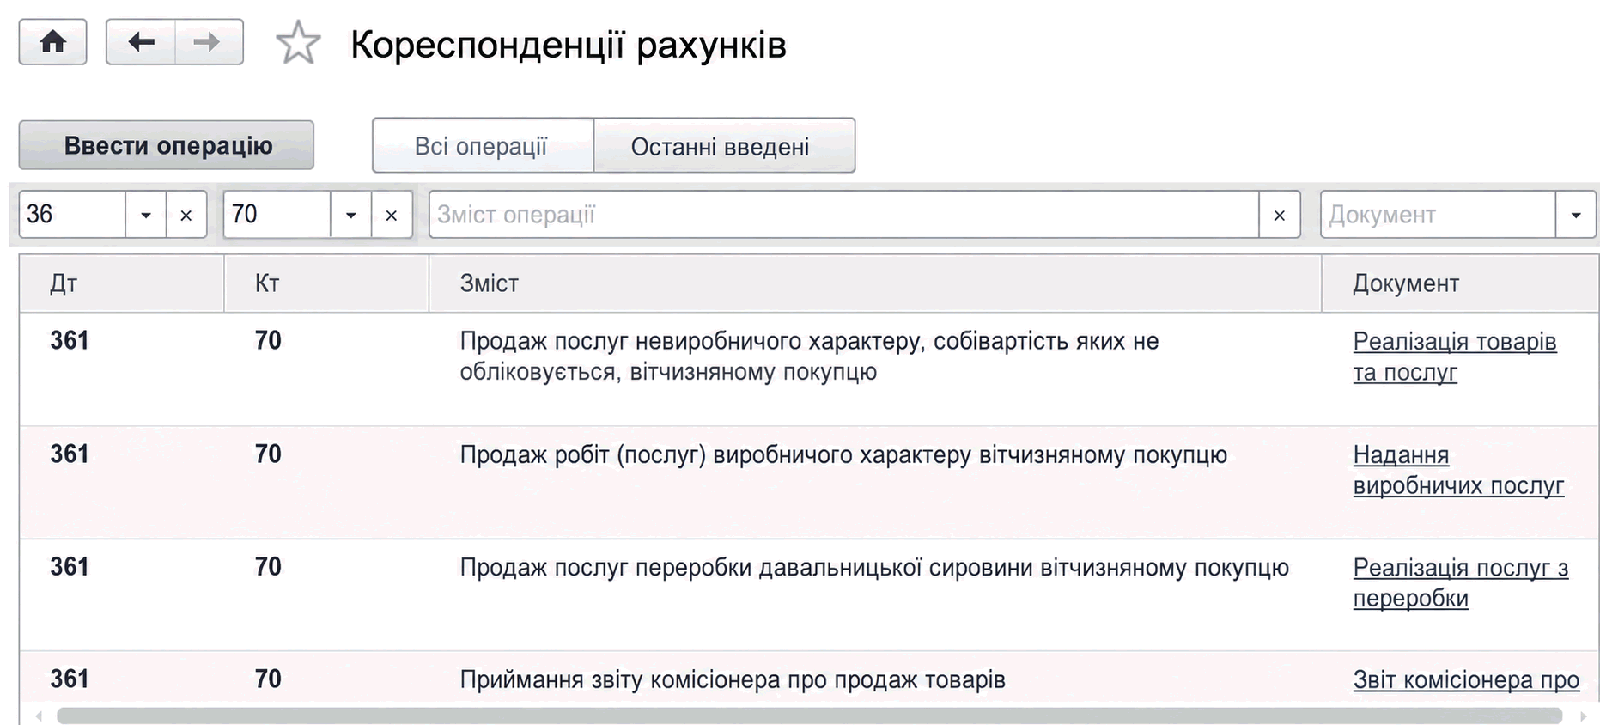
Описано початкове налаштування інформаційної бази, введення даних про організацію, працівників і залишки. Розглянуто документи, звіти, Монітор керівника та регламентовану звітність.. Кореспонденції рахунків. Реєстрація фактів господарської діяльності документами. Монітор керівника. Зберігання інформації в довідниках і регістрах. Аналіз облікових даних за допомогою стандартних звітів. Підготовка регламентованої звітності
Описано основні можливості «BAS Бухгалтерії»: ведення бухгалтерського й податкового обліку, роботу з документами, запасами, виробництвом, зарплатою та звітністю. Розглянуто сервісні функції, інтеграцію з «Фредо» і оновлення конфігурації.. Облік «від документа» і типові операції. Ведення обліку діяльності кількох організацій. Облік товарно-матеріальних цінностей. Складський облік. Облік торговельних операцій. Облік комісійної торгівлі. Облік операцій з тарою. Облік банківських і касових операцій. Облік розрахунків з контрагентами. Облік основних засобів, нематеріальних і малоцінних активів. Облік основного і допоміжного виробництва. Облік напівфабрикатів. Облік непрямих витрат. Облік заробітної плати і кадровий облік. Підтримка різних схем оподаткування. Облік ПДВ. Податковий облік з податку на прибуток. Єдиний податок. Завершальні операції періоду. Стандартні бухгалтерські звіти. Експрес-перевірка обліку. Регламентована звітність. Сервісні можливості
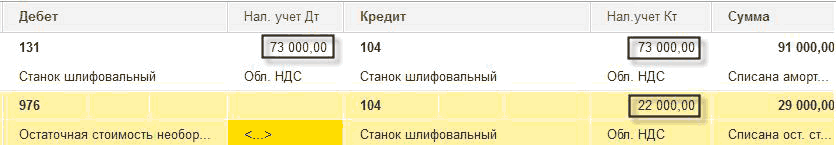
<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
У <b><i>Балансі (Форма № 1)</i></b> відображаються активи, зобов’язання та власний капітал підприємства. Баланс підприємства складається на кінець останнього дня звітного періоду.Документи
Розміри ставок податку на прибуток підприємств перелічені в загальній нормі – ст.151 ПКУ, яка застосовується з урахуванням п.10 підрозділу 4 розділу XX Перехідні положення ПКУ. У цій самій статті зазначені окремі платники податків, до прибутку (об’єкта оподаткування) яких застосовуються певні ставки (докладніше див. Ставки податку та порядок обчислення податку).Загальні положення. Правила застосування ставки податку на прибуток у розмірі 0%. Використання вивільнених коштів. Облік і звітність
Фінансова звітність і консолідована фінансова звітність складається за Національними положеннями (стандартами) бухгалтерського обліку (НП(С)БО) або за Міжнародними стандартами фінансової звітності (МСФЗ) відповідно до законодавства.Види фінансової звітності та хто подає (ст.11, 12, 12<sup>1</sup> Закону про бухоблік). Періодичність складання фінансової звітності. Куди подається фінансова звітність. Строки подання фінансової звітності. Загальні вимоги до складання фінансової звітності. Відповідальність посадових осіб підприємств за порушення порядку ведення обліку та подання звітності. Документи
Порядок заповнення рядків <b><i>Звіту про фінансові результати (Форма № 2-м)</i></b> з використанням інформації, узагальненої на рахунках <i>загального (гр. 3)</i> та <i>спрощеного Плану рахунків (гр. 4)</i>, наведено в таблиці.Документи
Основним способом ведення обліку в "1С:Бухгалтерії 8 для України" є реєстрація фактів господарської діяльності за допомогою документів. Цей спосіб надає такі зручності:
Податковий облік з податку на прибуток у конфігурації організовано таким чином:Статті податкового обліку. Податковий облік необоротних активів. Облік різниць. Нормовані витрати
Записи бухгалтерського обліку (проводки), а також записи в інших облікових регістрах, що автоматично вносяться до інформаційної бази під час проведення документа, можна потім переглянути безпосередньо з форми документа —” для цього слід скористатися кнопкою "Дт/Кт" на командній панелі форми документа.