Тема публикаций

Данные

Статьи по этой теме.

152 публикаций

По направлению

Фильтр по разделу

Все разделы
Статья

Отчетность в области устойчивого развития: какие данные бухгалтерии стоит собирать уже сегодня

Практический ориентир для бухгалтерии: что уже требует украинское законодательство, что лишь предлагает законопроект № 15538 и как без лишней бюрократии наладить сбор данных об энергии, окружающей среде, персонале, социальной ответственности и корпоративных политиках с привязкой к финансовой отчетности.. Что действует, а что еще не стало обязанностью. Почему бухгалтерия оказывается в центре процесса. Шесть блоков данных, которые не стоит откладывать. Карта данных: минимальный рабочий формат. ER-схема потока «источник → ответственный → показатель → отчет». Как организовать сбор без двойной работы. Типичные ошибки. Практический план на 90 дней. Вывод

Читать
Статья

Первичка без подписи заказчика: когда новое упрощение действительно можно применить

С 1 апреля 2026 года отдельные первичные документы по услугам, работам и найму или аренде могут не содержать должности, фамилии и подписи ответственного лица заказчика, но только при одновременном выполнении всех условий закона. Разбираем, что предусмотреть в договоре, как оформить документ, в каком периоде провести операцию и где новое правило не работает.. Что изменилось с 1 апреля 2026 года. Сравнение: было, стало и где правило не работает. Пять условий, которые должны выполняться одновременно. Какое условие заложить в договор. Что должно быть в первичном документе. Когда отражать операцию в учете. Чем подтвердить реальность услуги. Где упрощение запрещено. Как настроить процесс в BAS или 1С. Типичные ошибки после изменения правил. Финальный чек-лист перед первым односторонним документом

Читать
Статья

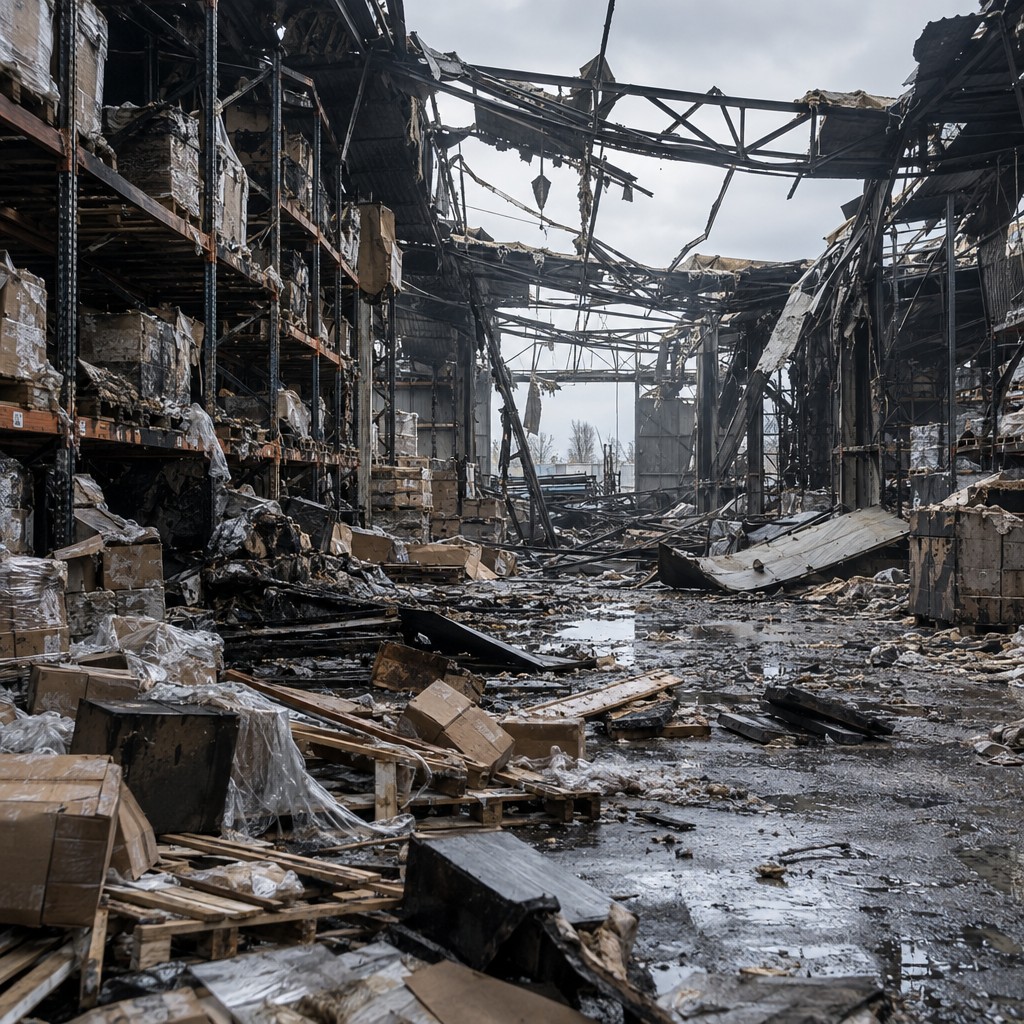
Уничтоженные обстрелом товары и основные средства: как списать в учете и что делать с налогами

Практический сквозной кейс о повреждении склада: от безопасной фиксации последствий и внеплановой инвентаризации до акта комиссии, бухгалтерских проводок, налога на прибыль, НДС и льготы по налогу на недвижимость.. Три решения, которые нельзя подменять друг другом. Первые действия: безопасность, фиксация, сохранение данных. Внеплановая инвентаризация после обстрела. Образец приказа на инвентаризацию. Образец акта комиссии. Как отразить списание в бухгалтерском учете. Налог на прибыль: запасы и основные средства имеют разную логику. НДС: когда компенсирующие обязательства не начисляют. Налог на недвижимость: внутреннего акта недостаточно. Как провести кейс в BAS без потери контрольного следа. Типичные ошибки, из-за которых ослабевает позиция предприятия. Итоговый чек-лист бухгалтера

Читать
Статья

SAF-T UA без паники: как выглядит электронный аудит глазами бухгалтера

Практическое объяснение SAF-T UA языком привычных бухгалтерских сущностей: что попадает в структурированный XML-файл, как связаны справочники, проводки, контрагенты, запасы, основные средства и налоги, какие сверки выполнить до выгрузки и как найти расхождение между оборотно-сальдовой ведомостью и данными для электронного аудита.. Что является действующим состоянием на 11 сентября 2026 года. От учетной базы до проверок ГНС. Структура файла языком бухгалтера. Как «читаются» отдельные участки учета. Контрольный список качества аналитики. Учебный пример: ищем расхождение между обороткой и SAF-T. Типичные ошибки подготовки. Как организовать готовность без аврального проекта. Главный вывод

Читать
Статья

Зарплата и кадры в BAS: когда достаточно ПРОФ, когда нужна КОРП, а когда — отдельная зарплатная программа

Практическое сравнение трёх способов организовать зарплатный и кадровый учёт: от простых окладов в BAS Бухгалтерия ПРОФ до сложных начислений в КОРП и отдельного контура BAS Зарплата и Управление Персоналом с синхронизацией, распределением ролей и контролируемым переносом начальных данных.. Сначала определите не продукт, а контур работы. Что действительно отличает ПРОФ, КОРП и BAS ЗУП. Сценарий 1. Небольшая фирма с окладами: ПРОФ может быть достаточно. Сценарий 2. Предприятие со сменами и доплатами: естественная зона КОРП. Сценарий 3. Группа компаний и отдельный расчётчик: аргументы в пользу BAS ЗУП. Премии, гиг-контракты и воинский учёт: проверяйте сценарий, а не название функции. Типовая возможность, настройка или платная доработка. Как переходить без потери отпусков, долгов и среднего заработка. Чек-лист перед решением. Практический вывод

Читать
Статья

Доходы через цифровые платформы в 2027 году: кто удержит налог и что увидит ГНС

Практический разбор правил, которые парламент предусмотрел для доходов от продажи товаров, перевозок, доставки и аренды через цифровые платформы: актуальный статус законопроекта, ставка 10%, роль платформы как налогового агента, различия для обычного физлица и ФЛП, пределы льготы на продажу вещей и состав данных для украинской и международной отчетности.. Сначала о статусе: правила приняты парламентом, но еще не действуют. Какие сервисы будут считаться цифровыми платформами. Как будет работать специальная ставка 10%. Продажа товаров: два разных предела, которые легко перепутать. Личные вещи или предпринимательская торговля. Чем обычное физлицо отличается от ФЛП. Какие сведения будет получать ГНС. Как будет работать международный обмен. Что сделать до запуска правил. Практический вывод

Читать
Статья

еАкциз и возможный перенос запуска: что бухгалтеру торговли подготовить заранее

По состоянию на 5 сентября 2026 года обязательный запуск еАкциза остается запланированным на 1 ноября 2026 года, а перенос на 1 июля 2027 года еще не стал законом. Разбираем, как новая прослеживаемость меняет приемку, перемещение, продажу, возврат, списание и сверку алкоголя, табачных изделий и жидкостей для электронных сигарет, что должны делать производитель, импортер и розничный продавец и как не смешать электронные марки с законными остатками, маркированными бумажными марками.. Какая дата действует по состоянию на 5 сентября 2026 года. Что на самом деле меняет электронная марка. Обязанности участников неодинаковы. Шесть операций, которые стоит пройти в тестовом контуре. Переходящие остатки с бумажными марками: две разные ситуации. Что требовать от учетной программы и кассы. Как обрабатывать ошибки без ручного хаоса. Практический план подготовки на ближайшие недели. Контрольный список бухгалтера. Почему подготовку не стоит ставить на паузу

Читать
Статья

Новая объединенная отчетность по НДФЛ, военному сбору и ЕСВ: что изменилось с августа 2026 года

Практический разбор новых форм объединенной отчетности, которые действуют с 17 июля и применяются с 1 августа 2026 года: кто отчитывается ежемесячно, кто — ежеквартально, какие приложения формировать, как пройти переходный период и исправить ошибку до или после предельного срока.. Две формы вместо одного универсального бланка. Календарь перехода и ближайших сроков. Переходный II квартал для ФОП: подавать повторно или нет. Из чего состоит новый пакет. Что проверить в BAS, 1С или программе сдачи отчетности. Три типа Расчета: «Звітний», «Звітний новий» и «Уточнюючий». Как исправлять Д1, 4ДФ и Д5 без задвоения. Практический пример квартальной детализации ФОП. Ошибки, которые особенно вероятны в первые месяцы. Чек-лист перед отправкой

Читать
Статья

SAF-T UA и электронный налоговый аудит: как подготовить бухгалтерскую базу

Практическое руководство объясняет состав стандартизированного аудиторского файла SAF-T UA, логику автоматических проверок и типичные ошибки выгрузки, а также помогает организовать подготовку учетной базы, справочников, аналитики и первичных документов до получения запроса контролирующего органа.. Что такое SAF-T UA на практике. Какие данные попадают в файл. Как электронный аудит проверяет данные. Почему выгрузка дает ошибки. Подготовка базы 1С или BAS. Контрольный перечень готовности. Что не стоит делать перед проверкой. Готовность к SAF-T UA как часть учетной дисциплины

Читать
Статья

Отчетность по устойчивому развитию: новая зона ответственности украинского бухгалтера

Законопроект о внедрении отчетности по устойчивому развитию пока не создал общей обязанности для украинских предприятий, но уже показывает направление изменений. Разбираемся, какие экологические, социальные и управленческие данные стоит готовить заранее, как связать их с финансовой отчетностью и какую роль бухгалтерия может занять в проверке показателей.. Что действует на 31 августа 2026 года. Почему нефинансовые данные нельзя оставить только профильным отделам. Какие экологические показатели стоит начать собирать. Социальные вопросы, трудовые отношения и права человека. Что учитывать по противодействию коррупции. Как связать показатели устойчивого развития с финансовой отчетностью. Как организовать данные в 1С или BAS. Паспорт показателя: короткий документ, который предотвращает споры. План подготовки без преждевременной бюрократии. Типичные ошибки первого проекта. Чек-лист для главного бухгалтера

Читать
Статья

Новые технологии в организации бухгалтерского учета

Статья рассматривает современные технологии, внедряемые в бухгалтерский учет Украины, их влияние на эффективность работы бухгалтеров и соответствующие законодательные изменения.Облачные сервисы и цифровизация. Искусственный интеллект и автоматизация. Блокчейн и безопасность данных. Электронный документооборот. Законодательные изменения

Читать
Статья

Что нельзя доверять бухгалтеру?

Статья рассматривает, какие задачи и полномочия не следует передавать бухгалтеру, чтобы обеспечить безопасность и эффективность управления финансами предприятия в Украине.Финансовые решения и стратегическое планирование. Подписание финансовых документов. Контроль за денежными средствами. Управление персоналом и кадровые решения. Юридические обязательства и представительство. Конфиденциальная информация. Внутренний аудит и контроль. Заключение

Читать
Записаться по телефону