Импорт биологических активов
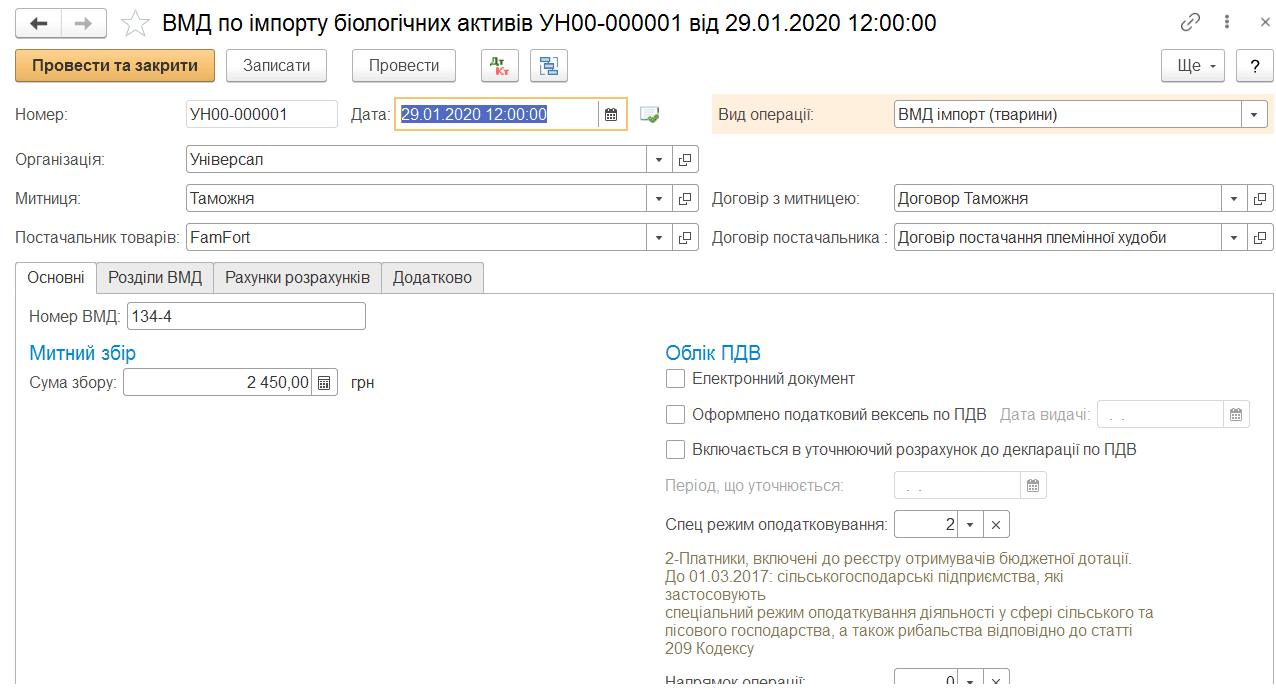
Описано оформление документа импорта биологических активов для распределения таможенных сборов, акциза и НДС на себестоимость активов. Рассмотрены указание ГТД и заполнение её разделов.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описано оформление документа импорта биологических активов для распределения таможенных сборов, акциза и НДС на себестоимость активов. Рассмотрены указание ГТД и заполнение её разделов.
ЧитатьОписаны регистрация входящих и исходящих налоговых документов в BAS Бухгалтерия, отражение налогового кредита и обязательств по НДС, а также включение документов в уточняющие расчёты.
ЧитатьКонтрольный маршрут сверки BAS и ЕРНН: четыре типа расхождений, причины, безопасные действия и повторная проверка перед декларацией. Этап 1. Свести три набора данных, а не два итога. Этап 2. Зафиксировать условия сверки. Этап 3. Заполнить контрольную ведомость в порядке «реестр → основание → проведение → отчет». Этап 4. Разобрать учебный месяц из девяти операций. Этап 5. Не исправлять прошлое без оснований и сохранить след контроля. Этап 6. Повторить контроль и передать на профильную проверку. Следующий шаг
ЧитатьСтатья описывает программный комплекс «Парус», его функциональные возможности и применение в сфере бухгалтерского учета в Украине.Функциональные возможности «Парус-Бухгалтерия». Применение «Парус» в Украине
ЧитатьЧтобы в отчете "Декларация по НДС" за отчетный период отразились результаты учета налоговых обязательств и налогового кредита за два календарных месяца, необходимо перед заполнением декларации, в правом верхнем углу электронной формы отчета, установить флаг "Отчет за два месяца (только для новых плательщиков, при регистрации не с 1-го числа)".
ЧитатьПриложение 6 отчета "Декларация по НДС" заполняется на основании данных документов "Налоговая накладная" с видом операции "Операции, не являющиеся объектом налогообложения", "Операции, освобожденные от НДС" и "Реализация в розницу плательщику НДС по освобожденному НДС".
ЧитатьДля включения суммы отрицательного значения НДС в состав налогового кредита следующего отчетного (налогового) периода (заполнения строки 23.3) необходимо перед заполнением отчета "Декларация по НДС" снять флаг "Есть право на бюджетное возмещение", который расположен в шапке отчета.
ЧитатьДля корректного заполнения отчета «Декларация по НДС» необходимо понимать, является ли покупатель плательщиком НДС, который применяет специальный режим налогообложения согласно ст.209 НКУ:
ЧитатьПриложение 6 отчета "Декларация по НДС" заполняется на основании данных документов "Налоговая накладная" с видами операций "Операции, не являющиеся объектом налогообложения", "Операции, освобожденные от НДС" и "Реализация в розницу плательщику НДС по освобожденному НДС".
ЧитатьВ <b><i>строке 4 "Нараховано податкових зобов'язань відповідно до пункту 198.5 статті 198 та пункту 199.1 статті 199 Кодексу за операціями, що оподатковуються за основною ставкою та ставкою 7%"</i></b> ображаються начисленные налоговые обязательства в соответствии с нормами п.198.5 НКУ (так называемые "условные поставки") и согласно п.199.1 НКУ (в случае одновременного осуществления как облагаемых, так и необлагаемых операций).
ЧитатьДекларация по НДС с признаком "Звітна нова" подается в случае, если после подачи декларации за отчетный период налогоплательщик обнаружил ошибки, но предельный срок ее подачи еще не истек.
ЧитатьВ строке 10.3 "Придбання (виготовлення, будівництво, спорудження, створення) товарів/послуг та необоротних активів на митній території України з нульовою ставкою та/або без податку на додану вартість" отчета "Декларация по НДС" отражаются операции, осуществленные по нулевой ставке (ст.195 НКУ), льготируемые (ст.197 НКУ) и не объектные операции (ст.196 НКУ).
Читать