Імпорт біологічних активів
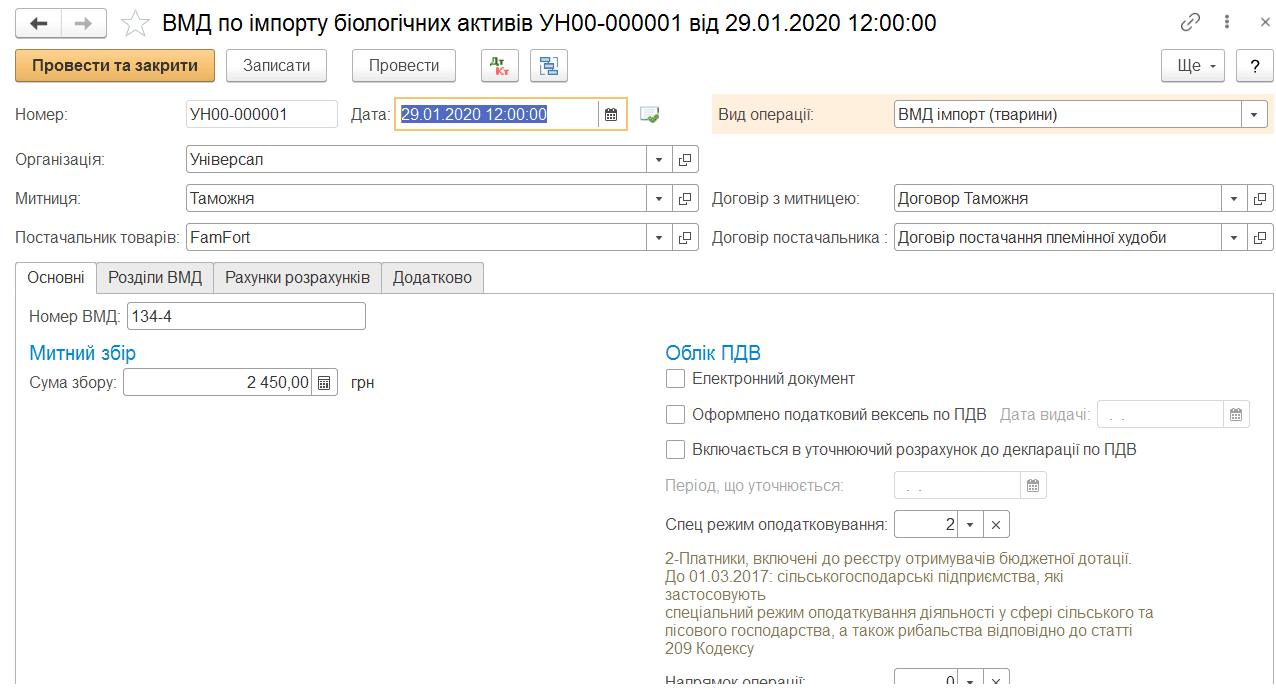
Описано оформлення документа імпорту біологічних активів для розподілу митних зборів, акцизу та ПДВ на собівартість активів. Розглянуто зазначення ВМД і заповнення її розділів.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Описано оформлення документа імпорту біологічних активів для розподілу митних зборів, акцизу та ПДВ на собівартість активів. Розглянуто зазначення ВМД і заповнення її розділів.
ЧитатиОписано реєстрацію вхідних і вихідних податкових документів у BAS Бухгалтерія, відображення податкового кредиту та зобов’язань з ПДВ, а також включення документів до уточнюючих розрахунків.
ЧитатиКонтрольний маршрут звірки BAS та ЄРПН: чотири типи розбіжностей, причини, безпечні дії й повторна перевірка перед декларацією.. Етап 1. Звести три набори даних, а не два підсумки. Етап 2. Зафіксувати умови звірки. Етап 3. Заповнити контрольну відомість у порядку «реєстр → основа → проведення → звіт». Етап 4. Розібрати навчальний місяць із дев’яти операцій. Етап 5. Не виправляти минуле без підстав і зберегти слід контролю. Етап 6. Повторити контроль і передати на профільне рев’ю. Наступний крок
ЧитатиСтаття описує програмний комплекс «Парус», його функціональні можливості та застосування у сфері бухгалтерського обліку в Україні.Функціональні можливості «Парус-Бухгалтерія». Застосування «Парус» в Україні
ЧитатиЩоб у звіті "Декларація з ПДВ" за звітний період відобразилися результати обліку податкових зобов'язань і податкового кредиту за два календарні місяці, необхідно перед заповненням декларації, у правому верхньому куті електронної форми звіту, встановити прапорець "Звіт за два місяці (тільки для нових платників, при реєстрації не з 1-го числа)".
ЧитатиДодаток 6 звіту "Декларація з ПДВ" заповнюється на підставі даних документів "Податкова накладна" з видом операції "Операції, що не є об'єктом оподаткування", "Операції, звільнені від ПДВ" та "Реалізація вроздріб платнику ПДВ за звільненим ПДВ".
ЧитатиДля включення суми від'ємного значення ПДВ до складу податкового кредиту наступного звітного (податкового) періоду (заповнення рядка 23.3) необхідно перед заповненням звіту "Декларація з ПДВ" зняти прапорець "Є право на бюджетне відшкодування", який розташований у шапці звіту.
ЧитатиДля коректного заповнення звіту «Декларація з ПДВ» необхідно розуміти, чи є покупець платником ПДВ, який застосовує спеціальний режим оподаткування згідно зі ст.209 ПКУ:
ЧитатиДодаток 6 звіту "Декларація з ПДВ" заповнюється на підставі даних документів "Податкова накладна" з видами операцій "Операції, що не є об'єктом оподаткування", "Операції, звільнені від ПДВ" і "Реалізація вроздріб платнику ПДВ за звільненим від ПДВ".
ЧитатиУ <b><i>рядку 4 "Нараховано податкових зобов'язань відповідно до пункту 198.5 статті 198 та пункту 199.1 статті 199 Кодексу за операціями, що оподатковуються за основною ставкою та ставкою 7%"</i></b> відображаються нараховані податкові зобов'язання відповідно до норм п. 198.5 ПКУ (так звані "умовні поставки") та згідно з п. 199.1 ПКУ (у разі одночасного здійснення як оподатковуваних, так і неоподатковуваних операцій).
ЧитатиДекларація з ПДВ з ознакою "Звітна нова" подається в разі, якщо після подання декларації за звітний період платник податків виявив помилки, але граничний строк її подання ще не минув.
ЧитатиУ рядку 10.3 "Придбання (виготовлення, будівництво, спорудження, створення) товарів/послуг та необоротних активів на митній території України з нульовою ставкою та/або без податку на додану вартість" звіту "Декларація з ПДВ" відображаються операції, здійснені за нульовою ставкою (ст.195 ПКУ), пільгові (ст.197 ПКУ) та необ'єктні операції (ст.196 ПКУ).
Читати