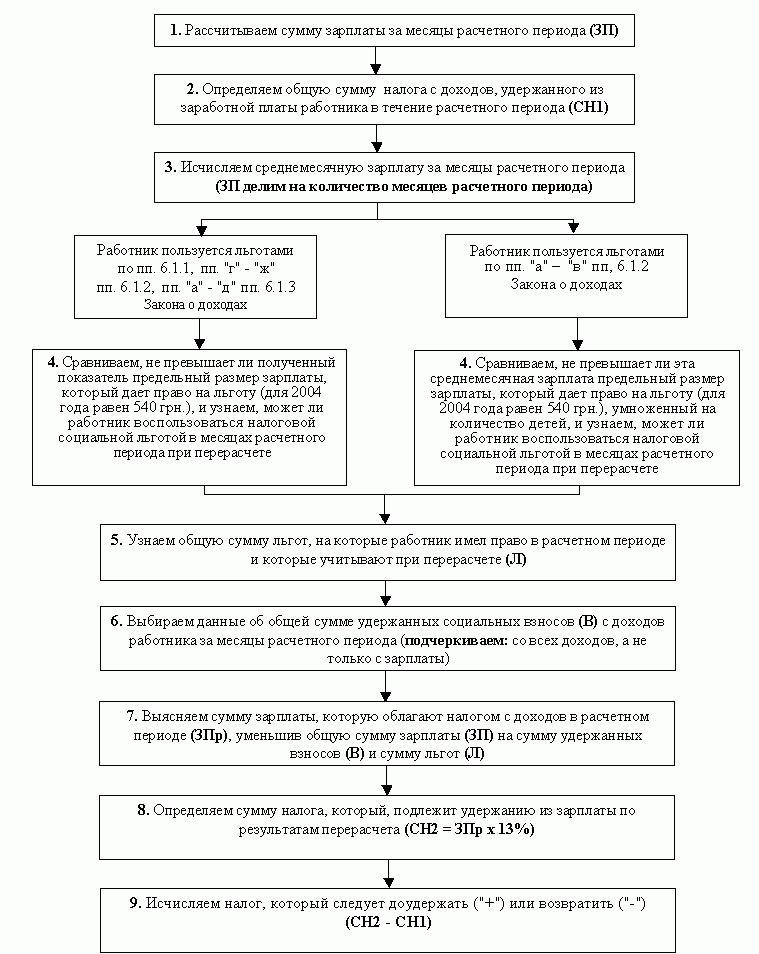
Обработка "Годовой перерасчет НДФЛ" предназначена для получения суммы перерасчета налога на доходы физических лиц (НДФЛ) по результатам года и формирования необходимых бухгалтерских проводок.Введение. Установка обработки. Алгоритм годового перерасчета налога с доходов. Описание интерфейса обработки. Автоматическое заполнение и редактирование данных. Формирование проводок. Печатные формы
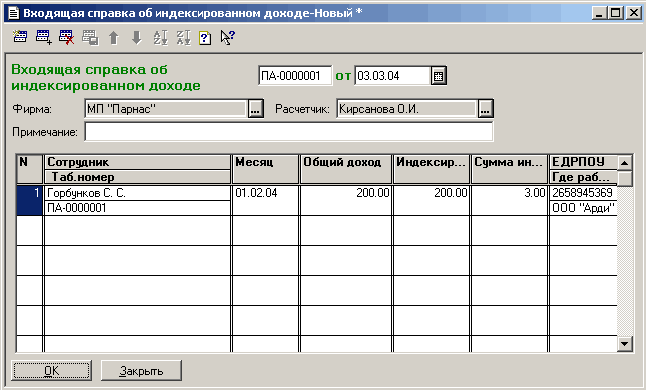
В соответствии с Законом для совместителей расчет индексации проводится только после того, как сотрудник предоставил соответствующую справку с основного места работы и этот факт зафиксирован в программе. Факт предоставления справки об индексированном доходе регистрируется в программе при помощи документа "Входящая справка об индексированном доходе" (меню "Документы" - "Прочие").
Согласно п. 169.4.1 НКУ: <em>"Если налогоплательщик получает доходы в виде заработной платы за период ее сохранения согласно законодательству, в том числе за время отпуска или пребывания налогоплательщика на больничном, то с целью определения предельной суммы дохода, дающей право на получение налоговой социальной льготы, и в других случаях их налогообложения, такие доходы (их часть) относятся к соответствующим налоговым периодам их начисления"</em>.
Строка 4 Декларации заполняется, если сумма доходов превышает допустимый размер выручки (согласно ст. 291.4 НКУ). Предел суммы доходов для различных групп плательщиков единого налога указывается в регистре сведений "Параметры налогового учета" на закладке "Единый налог" (группа реквизитов "Допустимый объем дохода согласно со ст. 291.4").
Рассмотрим ситуацию, когда в процессе производства и реализации продукции были обнаружены недостатки в приобретенной продукции, и продукция была возвращена для устранения этих недостатков.
В данной статье предоставлен порядок действий, который позволяет выполнить отражение начислений материальной помощи сотруднику организации, а также порядок удержания налогов с этой суммы. Приведенные в методиках рекомендации моделировались в конфигурации "Зарплата и Управление Персоналом для Украины", редакция 2.1. Материал также актуален для конфигурации "Управление производственным предприятием для Украины", редакция 1.3.Общие положения. Пример 1. Пример 2
Согласно п. 164.2.11 НКУ в состав общего месячного (годового) налогооблагаемого дохода включается сумма излишне израсходованных денежных средств, полученных плательщиком НДФЛ на командировку или под отчет и не возвращенных в установленные законодательством сроки, размер которой исчисляется в соответствии с п. 170.9 НКУ. В отчете 1-ДФ данные суммы должны присутствовать с признаком дохода "118".
При расчете дохода от продажи товара, применяются различные алгоритмы в зависимости от статуса партии товара - купленный товар, принятый на реализацию, отданный на реализацию или отданный, ранее принятый.
В конфигурации "Бухгалтерия для Украины", редакция 1.1 поддерживается четыре способа ведения учета розничной торговли. Эти способы отличаются как методикой учета товаров, так и порядком отражения операций (составом и количеством регистрируемых в конфигурации документов). В данной статье приведено сравнение разных методик ведения учета розничной торговли. Способ учета товаров в розничной торговле определяется двумя не зависящими друг от друга параметрами:Сравнение способов учета товаров в розничной торговле по порядку хранения остатков в бухгалтерском учете. Сравнение способов учета товаров в розничной торговле по порядку отражения операций. Неавтоматизированная торговая точка (НТТ), учет товаров по стоимости приобретения. Автоматизированная торговая точка (АТТ), учет товаров по стоимости приобретения. Неавтоматизированная торговая точка (НТТ), учет товаров по продажной стоимости. Автоматизированная торговая точка (АТТ), учет товаров по продажной стоимости