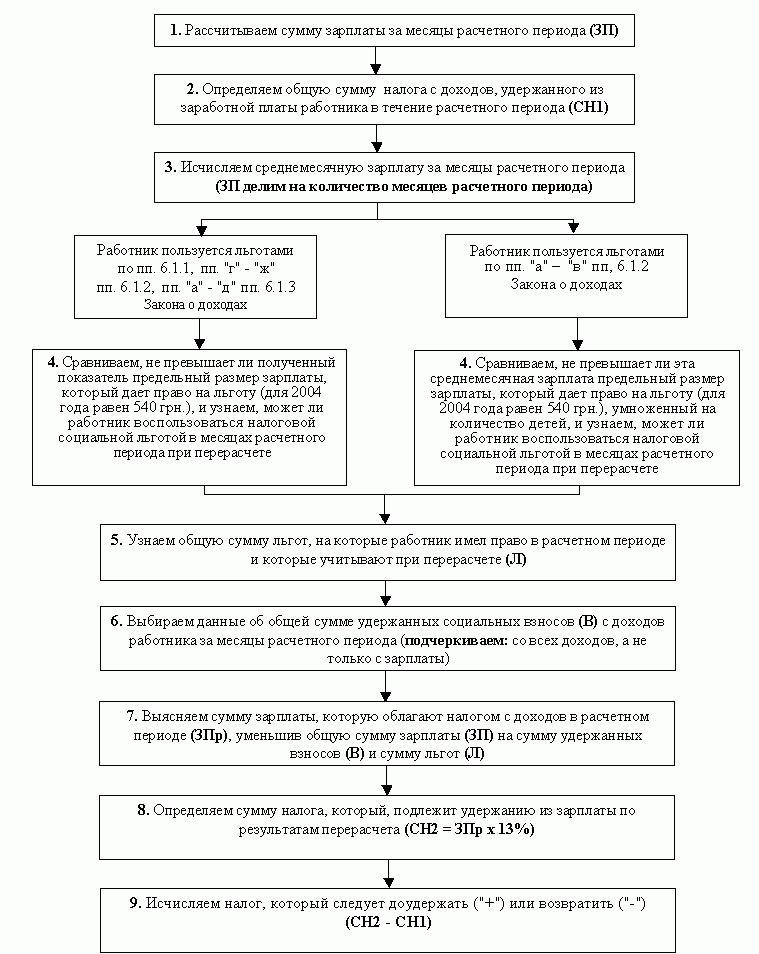
Обробка "Річний перерахунок ПДФО" призначена для отримання суми перерахунку податку на доходи фізичних осіб (ПДФО) за результатами року та формування необхідних бухгалтерських проводок.Вступ. Установлення обробки. Алгоритм річного перерахунку податку з доходів. Опис інтерфейсу обробки. Автоматичне заповнення та редагування даних. Формування проводок. Друковані форми
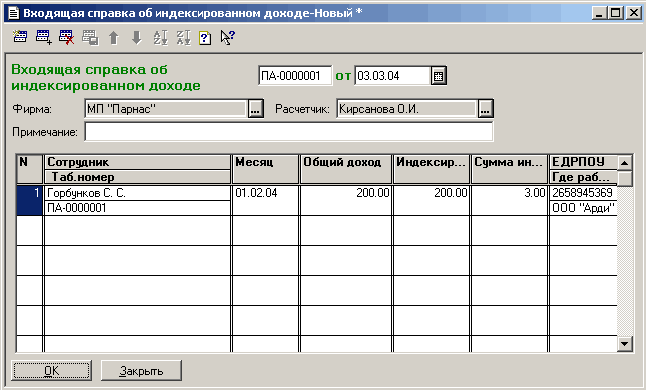
Відповідно до Закону для сумісників розрахунок індексації проводиться лише після того, як працівник надав відповідну довідку з основного місця роботи і цей факт зафіксований у програмі. Факт надання довідки про індексований дохід реєструється в програмі за допомогою документа "Вхідна довідка про індексований дохід" (меню "Документи" - "Інші").
Согласно п. 169.4.1 НКУ: <em>"Якщо платник податку отримує доходи у вигляді заробітної плати за період її збереження згідно із законодавством, у тому числі за час відпустки або перебування платника податку на лікарняному, то з метою визначення граничної суми доходу, що дає право на отримання податкової соціальної пільги, та в інших випадках їх оподаткування, такі доходи (їх частина) відносяться до відповідних податкових періодів їх нарахування"</em>.
Рядок 4 Декларації заповнюється, якщо сума доходів перевищує допустимий розмір виручки (згідно зі ст. 291.4 ПКУ). Межа суми доходів для різних груп платників єдиного податку зазначається в регістрі відомостей "Параметри податкового обліку" на вкладці "Єдиний податок" (група реквізитів "Допустимий обсяг доходу згідно зі ст. 291.4").
Розглянемо ситуацію, коли в процесі виробництва та реалізації продукції були виявлені недоліки в придбаній продукції, і продукцію було повернено для усунення цих недоліків.
У цій статті наведено порядок дій, що дає змогу виконати відображення нарахувань матеріальної допомоги працівнику організації, а також порядок утримання податків із цієї суми. Наведені в методиках рекомендації моделювалися в конфігурації "Зарплата і Управління Персоналом для України", редакція 2.1. Матеріал також актуальний для конфігурації "Управління виробничим підприємством для України", редакція 1.3.Загальні положення. Приклад 1. Приклад 2
Згідно з п. 164.2.11 ПКУ до складу загального місячного (річного) оподатковуваного доходу включається сума надмірно витрачених грошових коштів, отриманих платником ПДФО на відрядження або під звіт і не повернених у встановлені законодавством строки, розмір якої обчислюється відповідно до п. 170.9 ПКУ. У звіті 1-ДФ ці суми повинні бути зазначені з ознакою доходу "118".
При розрахунку доходу від продажу товару застосовуються різні алгоритми залежно від статусу партії товару — куплений товар, прийнятий на реалізацію, переданий на реалізацію або переданий, раніше прийнятий.
У конфігурації "Бухгалтерія для України", редакція 1.1 підтримується чотири способи ведення обліку роздрібної торгівлі. Ці способи відрізняються як методикою обліку товарів, так і порядком відображення операцій (складом і кількістю документів, що реєструються в конфігурації). У цій статті наведено порівняння різних методик ведення обліку роздрібної торгівлі. Спосіб обліку товарів у роздрібній торгівлі визначається двома незалежними один від одного параметрами:Порівняння способів обліку товарів у роздрібній торгівлі за порядком зберігання залишків у бухгалтерському обліку. Порівняння способів обліку товарів у роздрібній торгівлі за порядком відображення операцій. Неавтоматизована торгова точка (НТТ), облік товарів за вартістю придбання. Автоматизована торгова точка (АТТ), облік товарів за вартістю придбання. Неавтоматизована торгова точка (НТТ), облік товарів за продажною вартістю. Автоматизована торгова точка (АТТ), облік товарів за продажною вартістю