Описано ведение учета единого налога для юридических и физических лиц, в частности учет платежных операций и реализации основных средств. Приведены доступные регламентированные отчеты и книги учета.. Единый налог с юридических лиц. Единый налог с физических лиц
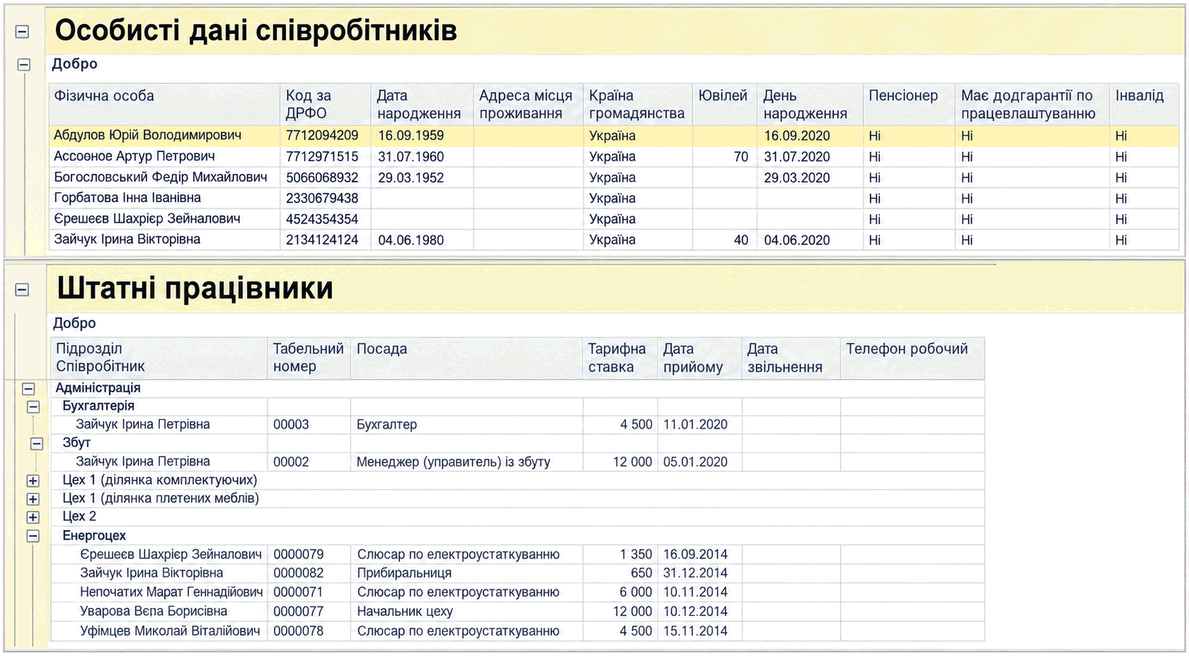
В BAS Бухгалтерия доступны кадровые отчеты по личным данным, штатным и уволенным сотрудникам. Также программа автоматически заполняет регламентированные статистические отчеты по труду и занятости.
В конфигурации предусмотрена возможность ведения учета по упрощенной системе налогообложения, как юридическими, так и физическими лицами.Единый налог с юридических лиц. Единый налог с физических лиц
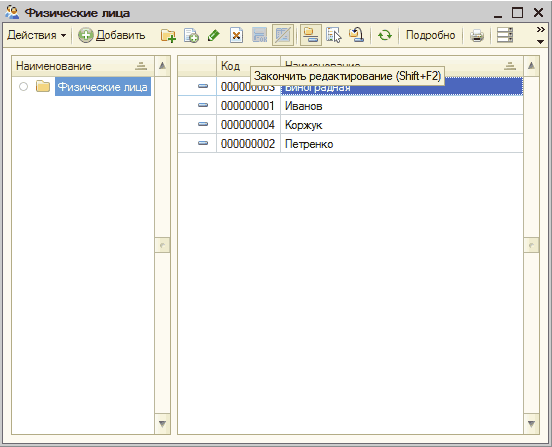
Особенностью учета персонала является тот факт один и тот же человек (иначе физическое лицо) может рассматриваться как несколько объектов учета. Например, некое физическое лицо может поработать в организации и уволиться, а затем по прошествии не которого времени, снова быть принятым на работу. В этом случае два сотрудника, принятые в разное время и в общем случае на разные рабочие места, соответствуют одному физическому лицу.Физические лица. Сотрудники. Упрощенный кадровый учет. Документы кадрового учета
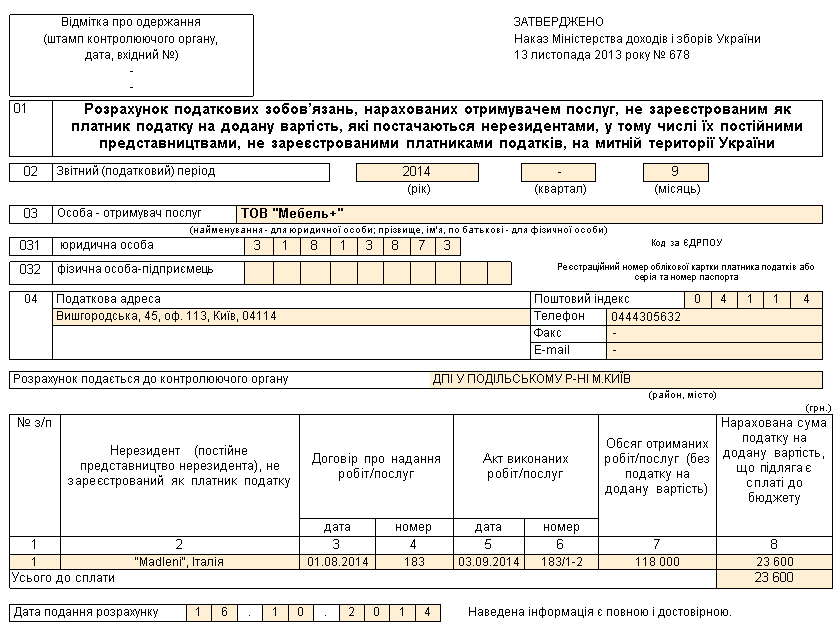
Заключать договора с нерезидентами на оказание ими услуг могут не только субъекты хозяйствования, зарегистрированные плательщиками НДС, но и резиденты Украины – неплательщики НДС. Данные субъекты хозяйствования, также как и плательщики НДС, в случае, если место поставки услуг находится на таможенной территории Украины, считаются налоговыми агентами нерезидента в целях начисления налоговых обязательств, то есть лицами, ответственными за начисление и уплату НДС в бюджет, о чем прямо указано в п.180.2 ст.180 НКУ. И также как плательщики НДС, неплательщики НДС несут ответственность за нарушение порядка начисления и уплаты налоговых обязательств при получении от нерезидентов услуг с местом их поставки на таможенной территории Украины. Это предусмотрено п.208.5 ст.208 НКУ. Напомним, ст.208 НКУ называется Налогообложение поставляемых нерезидентами услуг, место поставки которых находится на таможенной территории Украины и именно она определяет особенности начисления НДС при импорте услуг. О том, что действие данной статьи Кодекса распространяется в равной степени на плательщиков и неплательщиков НДС, указано в первом ее пункте – п.208.1: <i>данной статьей устанавливаются правила налогообложения при поставке лицом-нерезидентом, которое не зарегистрировано в качестве плательщика налога, услуг, место поставки которых находится на таможенной территории Украины, лицу, зарегистрированному в качестве плательщика налога, или любому другому юридическому лицу – резиденту</i>.Общие положения. Особая форма отчетности по НДС. Оформление и представление Расчета в органы ГНС. Документы
Прежде чем начать работу с конфигурацией, надо определить круг пользователей - сотрудников подразделений компании. Для этого предназначен справочник "Пользователи" (верхнее меню - сервис - пользователи - список пользователей).
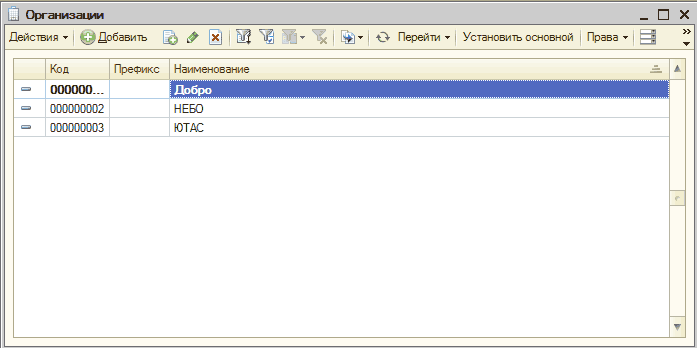
В этом разделе предоставлена информация о фирмах, об информации, которая заполняется в закладках программы. Такой информацией является –“ наименование, вид деятельности, адрес, префикс, ИНН и пр. Также рассматриваются права пользователей: кто может изменять данные, какие данные могут быть изменены.Банковские счета. Остальные закладки. Права
Одним из самых сложных процессов среди всех операций является внесение в информационную базу остатков по взаиморасчетам с сотрудниками среди, потому что учет кадров непосредственно связан с бухгалтерским. И для того, чтобы провести документ "Ввод начальных остатков", нужно провести приказы о приеме на работу, которые определяют способы при отражении заработной платы в учете, взносы в фонды социального страхования и пр. При осуществлении ввода остатков используются 6 справочников: "Физические лица", "Сотрудники", "Подразделения организации", "Должности", "Способы отражения зарплаты в регламентированном учете", "Статьи затрат", регистр сведений "Отражение Взносов на ФОТ в регл. учете". Какая-то часть из них уже заполнена, с остальной же - только предстоит поработать.Справочники «Физические лица» и «Сотрудники». Вводим сотрудника. Сотрудники фирмы