Описано ведення обліку єдиного податку для юридичних і фізичних осіб, зокрема облік платіжних операцій та реалізації основних засобів. Наведено доступні регламентовані звіти й книги обліку.. Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
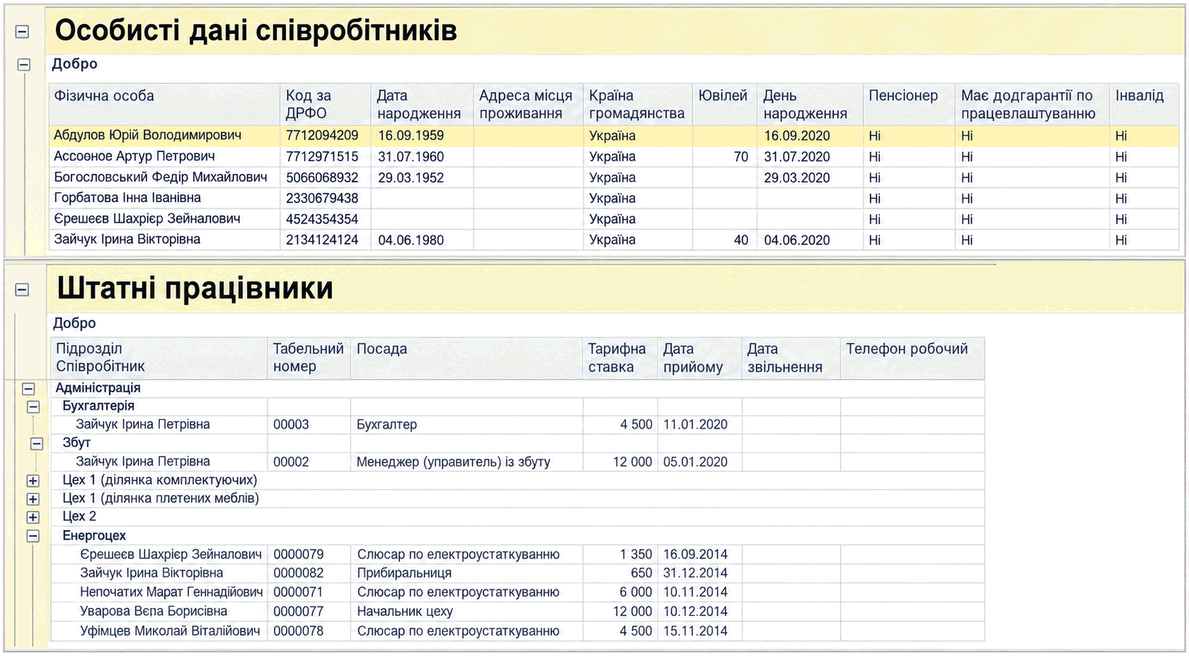
У BAS Бухгалтерія доступні кадрові звіти за особовими даними, штатними та звільненими працівниками. Також програма автоматично заповнює регламентовані статистичні звіти з праці та зайнятості.
У конфігурації передбачено можливість ведення обліку за спрощеною системою оподаткування як юридичними, так і фізичними особами.Єдиний податок з юридичних осіб. Єдиний податок з фізичних осіб
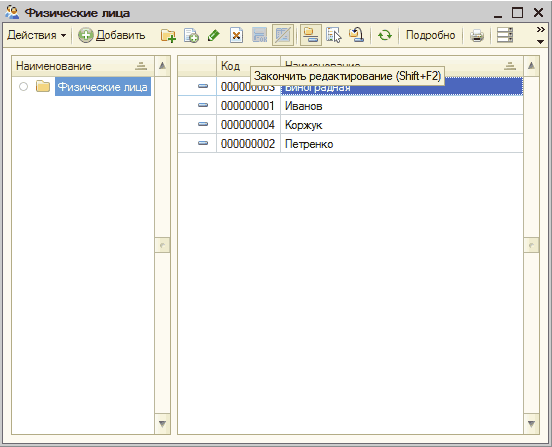
Особливістю обліку персоналу є той факт, що одна й та сама людина (інакше фізична особа) може розглядатися як кілька об'єктів обліку. Наприклад, деяка фізична особа може попрацювати в організації та звільнитися, а потім через деякий час знову бути прийнятою на роботу. У цьому випадку два співробітники, прийняті в різний час і в загальному випадку на різні робочі місця, відповідають одній фізичній особі.Фізичні особи. Співробітники. Спрощений кадровий облік. Документи кадрового обліку
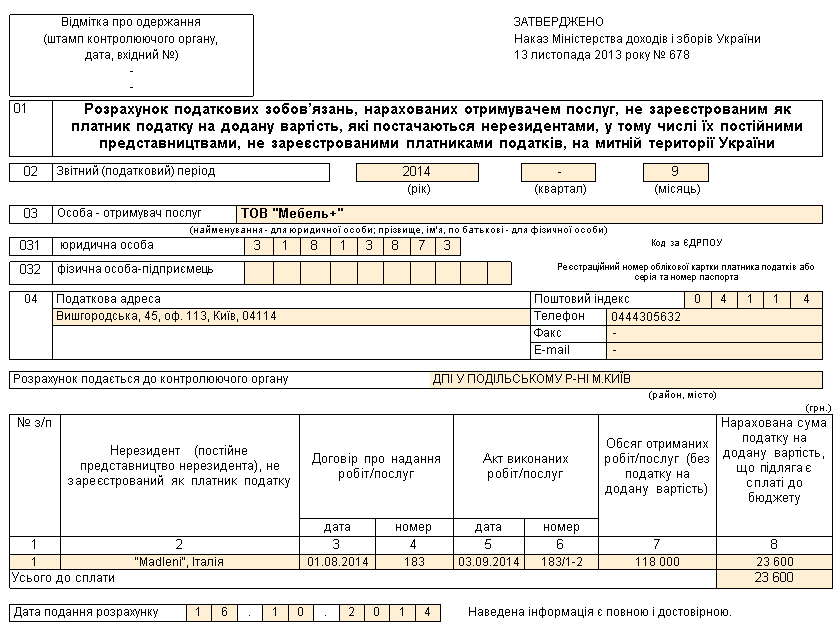
Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи
Перш ніж почати роботу з конфігурацією, треба визначити коло користувачів — співробітників підрозділів компанії. Для цього призначений довідник "Користувачі" (верхнє меню — сервіс — користувачі — список користувачів).
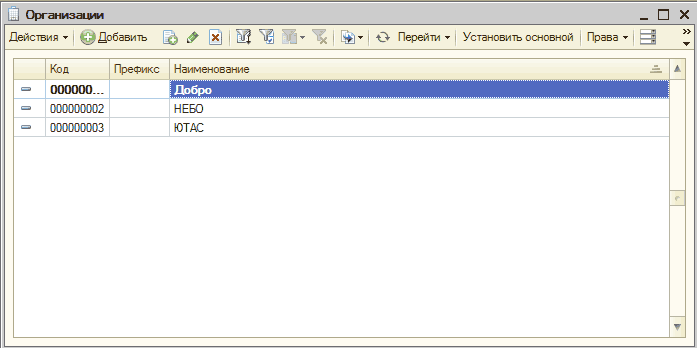
У цьому розділі надано інформацію про фірми, про відомості, які заповнюються на закладках програми. Такими відомостями є –“ найменування, вид діяльності, адреса, префікс, ІПН тощо. Також розглядаються права користувачів: хто може змінювати дані, які дані можуть бути змінені.Банківські рахунки. Інші закладки. Права
Одним із найскладніших процесів серед усіх операцій є внесення до інформаційної бази залишків за взаєморозрахунками зі співробітниками, тому що кадровий облік безпосередньо пов'язаний з бухгалтерським. І для того, щоб провести документ "Введення початкових залишків", потрібно провести накази про прийняття на роботу, які визначають способи відображення заробітної плати в обліку, внески до фондів соціального страхування тощо. Під час введення залишків використовуються 6 довідників: "Фізичні особи", "Співробітники", "Підрозділи організації", "Посади", "Способи відображення зарплати в регламентованому обліку", "Статті витрат", регістр відомостей "Відображення Внесків на ФОП у регл. обліку". Якась частина з них уже заповнена, з рештою ж — ще тільки доведеться попрацювати.Довідники «Фізичні особи» і «Співробітники». Вводимо співробітника. Співробітники фірми