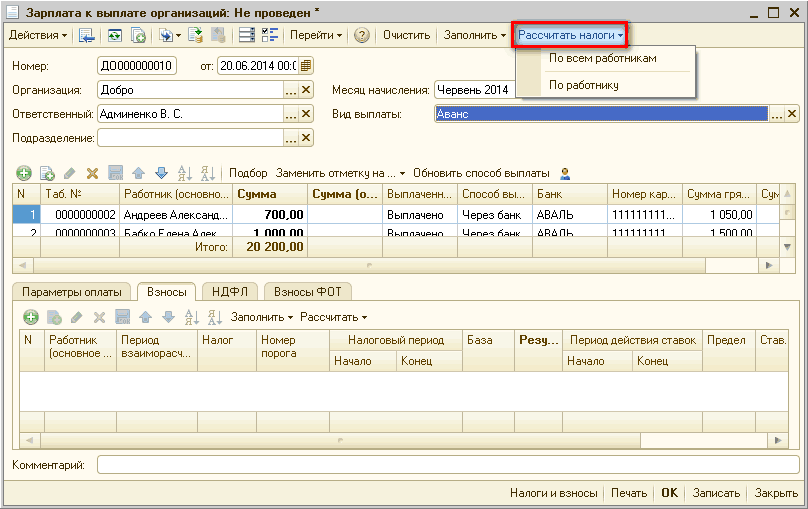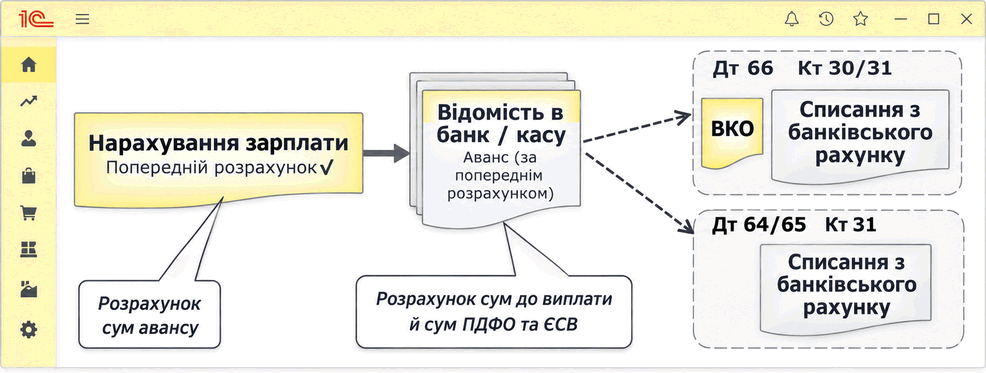
Расчет и выплата аванса сотрудникам
Описаны предварительный расчет зарплаты за первую половину месяца, формирование ведомости на выплату аванса, расчет налогов и взносов и отражение выплаты в программе.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описаны предварительный расчет зарплаты за первую половину месяца, формирование ведомости на выплату аванса, расчет налогов и взносов и отражение выплаты в программе.
ЧитатьОписаны регистрация зарплатных карточек и формирование ведомости для выплаты зарплаты через банк. Рассмотрены создание банковского списания, платёжного поручения и перечисление НДФЛ и Военного сбора.
ЧитатьВыплата управленческой заработной платы осуществляется только в валюте управленческого учета.
ЧитатьДля того, чтобы в отчете "Мемориальный ордер №5" отобразились суммы по выплате зарплаты, в документе "Зарплата к выплате организаций" должен быть установлен признак "Через транзитный счет", при этом станет доступен реквизит "Транзитный счет", в котором нужно указать необходимое значение транзитного счета - 321, 323, 301 и т.д.
ЧитатьВыплату зарплаты через банк и кассу можно отразить одним документом "Зарплата к выплате организаций" только в том случае, если эти выплаты производятся разным сотрудникам предприятия.
ЧитатьС основными аспектами учета ЕСВ можно ознакомиться в статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Сроки уплаты ЕСВ. Порядок уплаты ЕСВ. Порядок выплаты налогов при отражении больничных листов за счет предприятия и за счет Фонда социального страхования
ЧитатьВ типовой конфигурации расчет военного сбора для сотрудников организаций осуществляется вместе с расчетом НДФЛ при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Плательщики. Объект взимания и ставка. Порядок исчисления и уплаты. Учет и отчетность. Ответственность за нарушения
ЧитатьПриведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Данная методика применима также для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
ЧитатьВ представленном материале рассматриваются примеры, которые приведены на закладке Справка разделов Порядок исчисления и уплаты и Учет и отчетность.Пример 1. Пример 2. Пример 3. Пример 4
ЧитатьДля того чтобы в форму № 1ДФ попадали данные по взаиморасчетам с субъектами предпринимательской деятельности – физическими лицами (СПДФЛ), следует оформить документ "Отражение взаиморасчетов с контрагентами в 1-ДФ", который предназначен для регистрации доходов, которые не относятся к заработной плате.
ЧитатьВ представленном материале рассматривается пример, который приведен на закладке Справка раздела Расчет, выплата и учет пособия по временной утрате трудоспособности в связи с несчастным случаем или профзаболеванием.Пример
Читать<i>Основное отличие учета и налогообложения пособия по временной утрате трудоспособности в связи с несчастным случаем и профзаболеванием от учета и налогообложения больничных заключается в том, что предприятие имеет право выплатить больничные за счет своих средств, а потом компенсировать понесенные расходы за счет полученных денег от Фонда.</i>Общие положения. Расчет, финансирование и выплата. Учет и налогообложение больничных
Читать