Оформление договоренности с комитентом
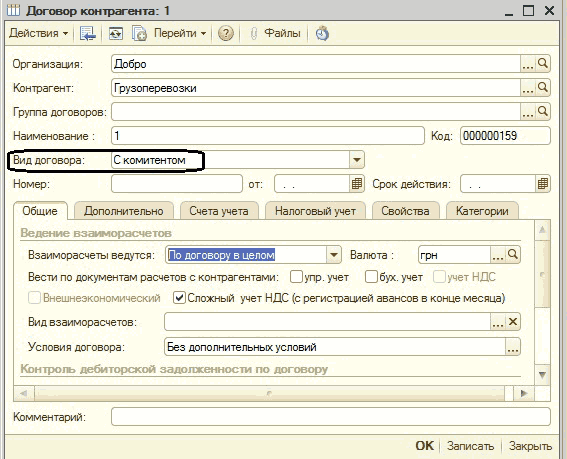
Вид договора "С комитентом" оформляется в системе при поступлении товара на комиссию.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Вид договора "С комитентом" оформляется в системе при поступлении товара на комиссию.
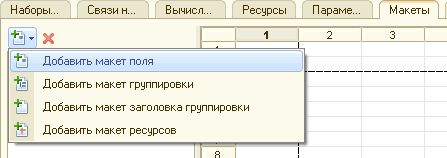
ЧитатьВ некоторых ситуациях необходимо, чтобы при расшифровке, выполняемой пользователем над одним полем, расшифровка выполнялась над другим полем. В данной статье описывается, каким образом можно добиться такого эффекта, используя макет поля.
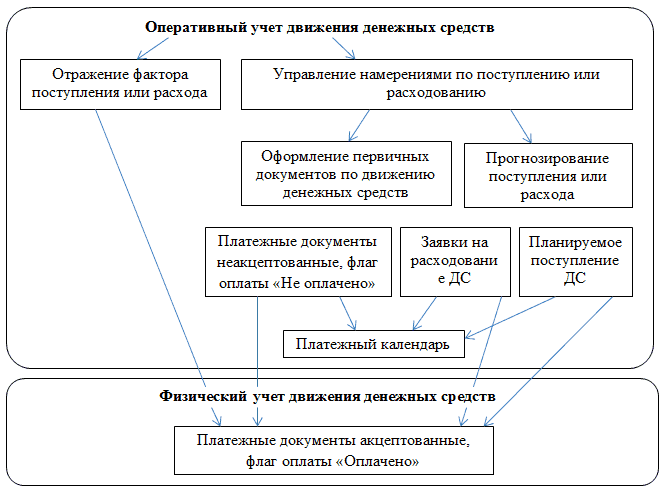
Читатьознакомившись с данным текстом, вы ознакомитесь с концептуальными особенностями оперативного учета денежных средств и кратковременного прогнозирования, ознакомитесь с документом, оформляющим движение денежных средств.Концепция
ЧитатьУправленческий учет доходов и прибыли –“ это сбор доходной доли операции реализации. Информация извлекается по всем хозяйственным действиям подсистем. Берутся во внимание: прибыль от сбыта и себестоимость сбыточных товаров и услуг.
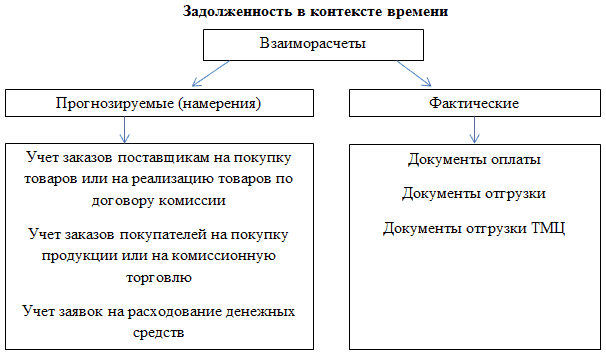
Читатьознакомившись с данным текстом, вы узнаете о управленческом и бухгалтерском учете, о отрицательных и положительных суммах, о видах задолженностей, научитесь применять регистр накопления "Расчеты с контрагентами".
Читатьознакомившись с данным текстом, вы узнаете про анализ задолженности в отчете "Задолженность по контрагентам", а также о расчете задолженности в отчете.
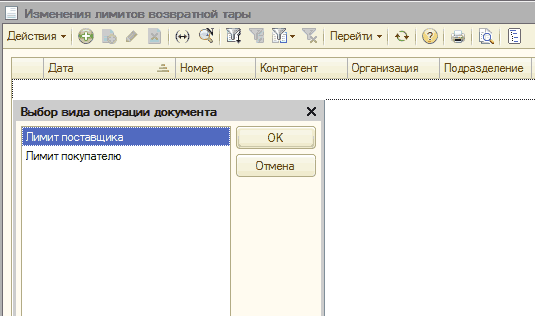
Читатьознакомившись с данным текстом, научитесь ставить лимиты на число тары.
Читатьознакомившись с данным текстом, вы научитесь назначать типы цен, фиксировать значение в договорах с дополнительными условиями, узнаете о расчете отклонения отпускной цены, ознакомитесь с отчетом о исполнении условий по договорам.Назначение цен
ЧитатьЭтот отчет просчитает разницу цены реализации и плановой, что и будет валовой прибылью
Читатьознакомившись с данным текстом, узнаете, какие ситуации могут возникнуть при операциях с тарой, научитесь корректировать задолженность по возвратной таре.
ЧитатьОзнакомившись с данным текстом, вы научитесь оформлять документ "Планирование поступлений денежных средств", определять объем поступлений денежных средств.
Читать