Контрагенты
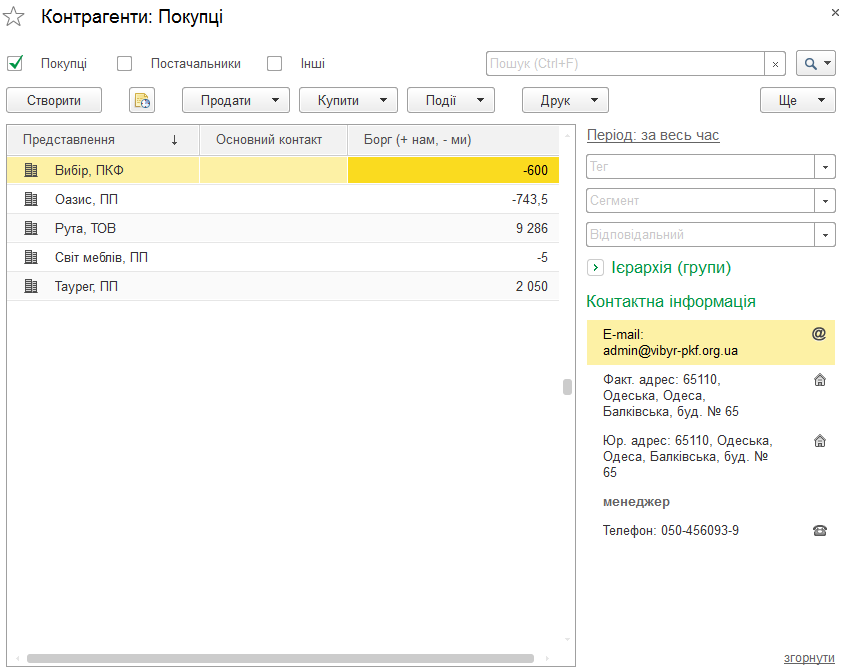
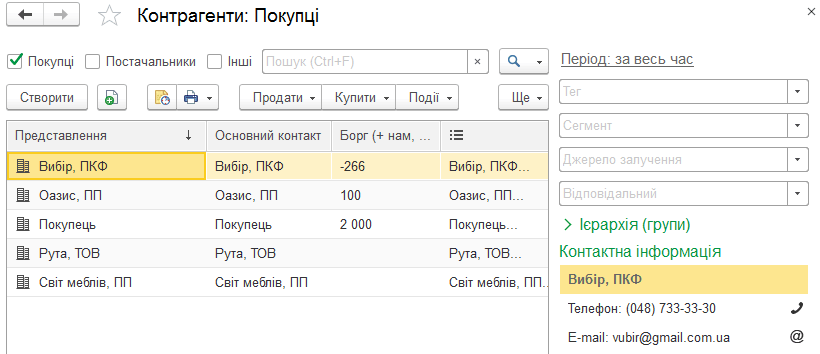
Описана работа со справочником Контрагенты: отборы, заполнение карточки, контактных и юридических данных, настройка взаиморасчётов и просмотр связанных документов.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описана работа со справочником Контрагенты: отборы, заполнение карточки, контактных и юридических данных, настройка взаиморасчётов и просмотр связанных документов.
ЧитатьОписана работа со справочником «Контрагенты»: отборы, карточка контрагента, контактные и юридические данные, проверка дублей по ИНН и настройка взаиморасчетов.
ЧитатьСтатья посвящена анализу решения BAS для автоматизации учетного процесса с акцентом на его возможности, преимущества и значение для современных специалистов и компаний. Рассматриваются особенности внедрения, структура, функционал и практика использования BAS.Введение. Особенности и преимущества внедрения BAS. Структура и возможности BAS. Внедрение BAS: ключевые этапы и возможные трудности. Образование и профессиональные компетенции современного учетчика. Выводы
ЧитатьВ статье рассматриваются подходы к автоматизации бухгалтерского учета на предприятии с использованием программного обеспечения линейки BAS, описаны основные возможности, преимущества внедрения и особенности работы с системой на практике.Введение. Программное обеспечение BAS: обзор и значение. Функциональные возможности BAS Бухгалтерии. Практические аспекты внедрения BAS в деятельность предприятий. Итоги и перспективы использования BAS. Заключение
ЧитатьBAS Бухгалтерия, начальные остатки, основные средства, счет, касса, банк, сырье, материалы, уставный капитал, поставщики, контрагенты, бухгалтерия, оборотно-сальдовая ведомость, документы, проводки, автоматизация, предприятие, справочник, программа, учет, остатокВведение. Начальный баланс предприятия. Внесение остатков по основным средствам. Внесение остатков по денежным средствам на текущем счете. Внесение остатков по кассе. Внесение остатков по сырью и материалам. Внесение остатка зарегистрированного (уставного) капитала. Внесение остатков по расчетам с поставщиками. Итог ввода остатков. Формирование оборотно-сальдовой ведомости. Вопросы для самоконтроля
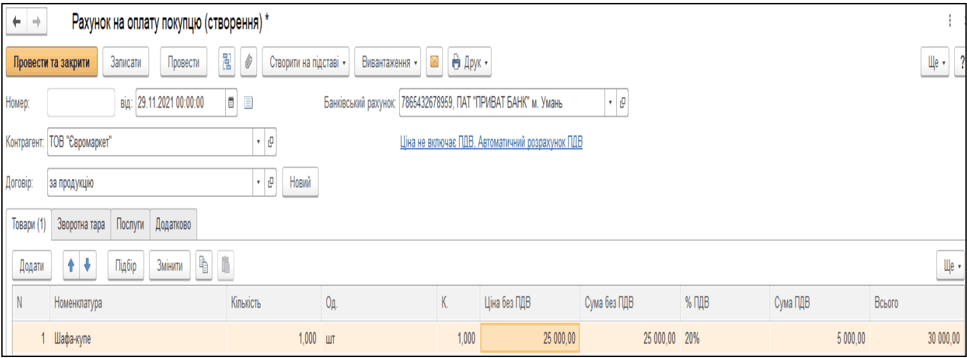
ЧитатьСтатья рассматривает типичный процесс учета реализации готовой продукции в программе «BAS Бухгалтерия» — от выставления счета до осуществления банковских операций и контроля взаиморасчетов с покупателями.Введение. Пошаговое оформление операции реализации. Отражение оплаты от покупателя. Контроль взаиморасчетов с покупателями. Вопросы для самоконтроля
ЧитатьВ статье рассматривается пошаговое ведение учета приобретения и ввода в эксплуатацию основных средств в программе «BAS Бухгалтерия» — от оформления первичных документов до контроля бухгалтерских проводок и получения отчетов.Подготовка к учету приобретения основных средств. Оформление поступления основного средства. Оформление оплаты за основное средство. Ввод основного средства в эксплуатацию. Контрольные вопросы для самопроверки
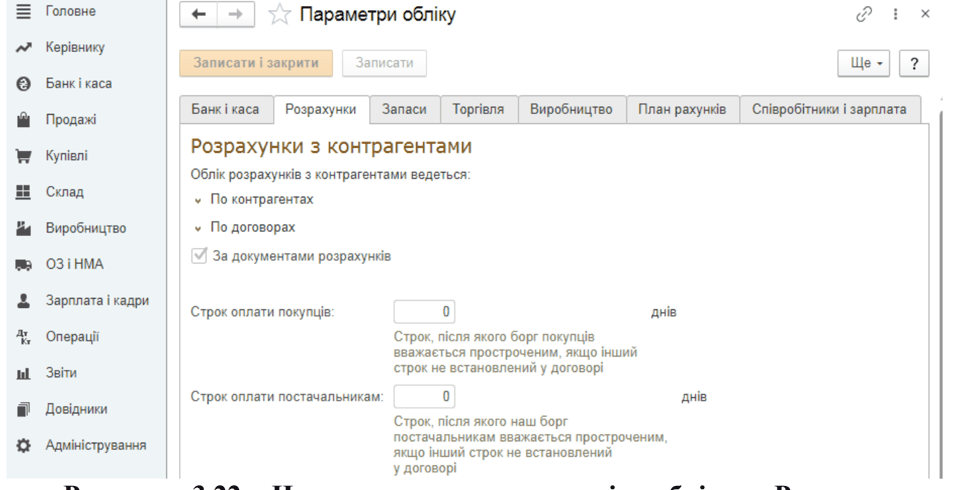
ЧитатьСодержание статьи посвящено особенностям организации учёта расчётных операций с покупателями и заказчиками в программе BAS:Бухгалтерия, включая создание, заполнение и анализ документов и формирование отчётности. Организация электронного учёта расчётов: Первоначальные действия. Оформление отгрузки продукции и работа со счетами на оплату. Создание связанных документов на основании счёта на оплату. Возврат товаров: Документы и отражение в учёте. Сверка расчётов с контрагентами. Анализ расчётов и стандартная отчётность. Типовые корреспонденции счетов для учёта расчётов с покупателями и заказчиками
ЧитатьВ справочнике "Банковские счета" общим списком хранятся все банковские счета организаций и контрагентов.
ЧитатьВ типовой конфигурации учет операций по переработке давальческого сырья заказчика ведется в разрезе заказов. То есть при отражении таких операций является обязательным оформление заказов покупателей с видом операции "Переработка". Следовательно, в договоре с контрагентом в реквизите "Ведение взаиморасчетов УУ" обязательно указывается значение "По заказам", а в реквизите "Ведение взаиморасчетов БУ" - "По договору в целом", либо "По заказам", в зависимости от того какая детализация будет в регламентированном учете.
ЧитатьДля отображения в печатной форме "Акт об оказании услуг" документа "Реализация товаров и услуг" расчетного счета контрагента необходимо:
ЧитатьЕсли в документе "Платежное поручение исходящее" с видом операции "Расчеты с контрагентами" на закладке "Реквизиты платежа" в качестве одного из субконто корреспондирующего счета, указанного в поле "Счет", выбран договор с установленным флагом "Контролировать оплаты", становится доступной для заполнения закладка с табличной частью "Оплаты по договорам". На ней нужно указать позиции спецификации договора, которые оплачиваются этим платежным поручением.
Читать