Оформлення домовленості з комітентом
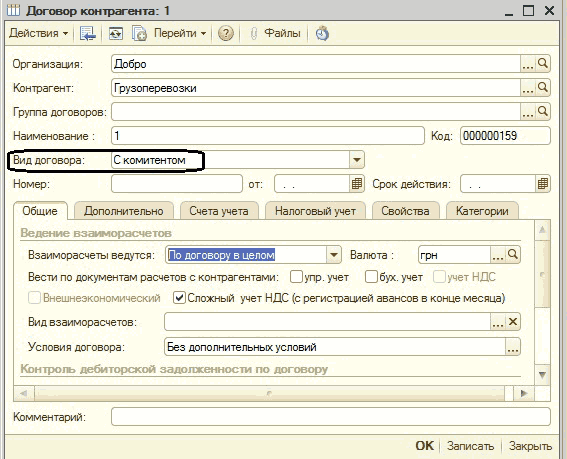
Вид договору "З комітентом" оформляється в системі під час надходження товару на комісію.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Вид договору "З комітентом" оформляється в системі під час надходження товару на комісію.
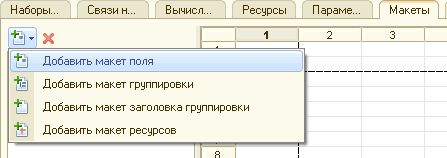
ЧитатиУ деяких ситуаціях необхідно, щоб при розшифровці, яку користувач виконує над одним полем, розшифровка виконувалася над іншим полем. У цій статті описується, яким чином можна досягти такого ефекту, використовуючи макет поля.
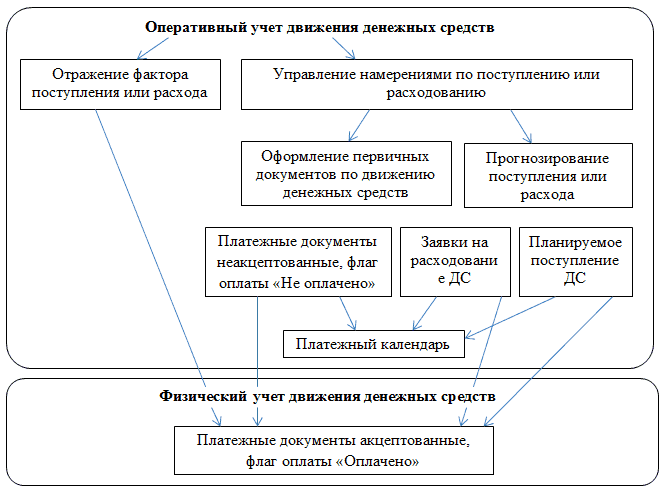
Читатиознайомившись із цим текстом, ви ознайомитеся з концептуальними особливостями оперативного обліку грошових коштів і короткострокового прогнозування, ознайомитеся з документом, що оформляє рух грошових коштів.Концепція
ЧитатиУправлінський облік доходів і прибутку –“ це збір дохідної частки операції реалізації. Інформація вилучається за всіма господарськими діями підсистем. Беруться до уваги: прибуток від збуту та собівартість збутових товарів і послуг.
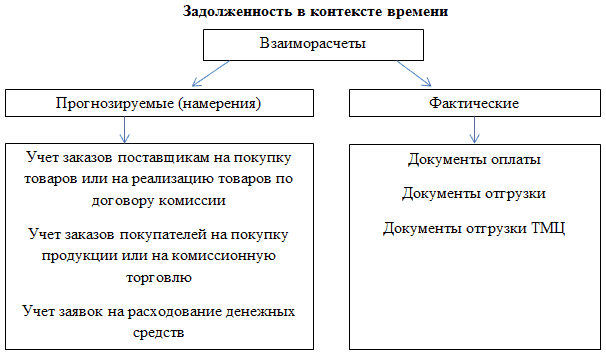
Читатиознайомившись із цим текстом, ви дізнаєтеся про управлінський і бухгалтерський облік, про від'ємні та додатні суми, про види заборгованостей, навчитеся застосовувати регістр накопичення "Розрахунки з контрагентами".
Читатиознайомившись із цим текстом, ви дізнаєтеся про аналіз заборгованості у звіті "Заборгованість за контрагентами", а також про розрахунок заборгованості у звіті.
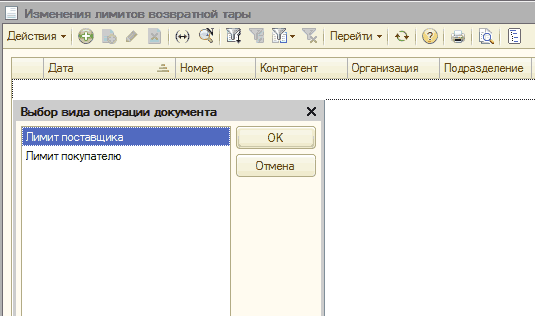
Читатиознайомившись із цим текстом, навчитеся встановлювати ліміти на кількість тари.
Читатиознайомившись із цим текстом, ви навчитеся призначати типи цін, фіксувати значення в договорах із додатковими умовами, дізнаєтеся про розрахунок відхилення відпускної ціни, ознайомитеся зі звітом про виконання умов за договорами.Призначення цін
ЧитатиЦей звіт розрахує різницю між ціною реалізації та плановою, що і буде валовим прибутком
Читатиознайомившись із цим текстом, дізнаєтеся, які ситуації можуть виникнути під час операцій з тарою, навчитеся коригувати заборгованість за поворотною тарою.
ЧитатиОзнайомившись із цим текстом, ви навчитеся оформлювати документ "Планування надходжень грошових коштів", визначати обсяг надходжень грошових коштів.
Читати