З чого почати вивчення бухобліку?
Коли я прийшла на заняття з бух. обліку, то все, що я знала було:
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Коли я прийшла на заняття з бух. обліку, то все, що я знала було:
ЧитатиПрийшовши в університет, мене дуже дивувала велика кількість предметів, які абсолютно не пов’язані з моєю майбутньою професією і навряд чи колись знадобляться в житті. Я думала, навіщо забивати цим голову? Але виходу не було, доводилось вчити.
ЧитатиРахунок закриття для витрати потрібен лише при використанні обох класів рахунків витрат — 8 і 9. Витрати поділяються на операційні (пов'язані з операційною діяльністю) та неопераційні (пов'язані з фінансовою й інвестиційною діяльністю).
ЧитатиВідповідно до ст. 199 ПКУ, організації, які регулярно здійснюють оподатковувані та неоподатковувані ПДВ операції, можуть при придбанні запасів і послуг, які частково використовуватимуться в оподатковуваних, частково в неоподатковуваних операціях, нараховувати податковий кредит пропорційно частці використання в оподатковуваних ПДВ операціях. Частка використання визначається зазвичай за підсумками попереднього року.Особливості використання пропорційно оподатковуваних витрат у виробництві продукції в конфігурації "Управління виробничим підприємством для України"
ЧитатиВедення бухгалтерського обліку є важливою запорукою для успішної роботи підприємства. Не потрібно навіть доводити, що жодна організація не зможе нормально функціонувати без кваліфікованого бухгалтера, який зможе вміло та правильно вести бухгалтерський облік. Але потрібно розуміти, що бухгалтерський облік - це не просто проводки, тобто запис "дебет - кредит", це упорядкований процес накопичення, обробки, зберігання та передачі інформації в грошовому вираженні про майно і зобов’язання організації. Ця система здатна реєструвати всі події, що відбулися на підприємстві і давати відповіді на безліч запитань: чи успішною є робота підприємства, чи достатні обсяги продажу, чи потрібно запроваджувати щось нове та ін..
ЧитатиУ цій темі описується, як оформлюються надходження, списання та перерахування грошових коштів у межах договору виду "З покупцем", "З комісіонером" або "З комітентом". А також проведення й аналіз оплат за день.Надходження грошових коштів. Вибуття грошових коштів. Аналіз і проведення оплат за день. Банківська виписка. Важливо!!!. Клієнт-Банк
ЧитатиУ цій темі описується, як здійснювати запуск механізмів обліку ПДВ, для чого потрібно відображати господарську операцію в обліку ПДВ, які параметри використовуються для реєстрації ПДВ у документах придбання, продажу, оплати та в податкових накладних, особливості документообігу підсистеми.Основні принципи обліку. Відомості про облікову політику. Облік у розрізі статей податкової декларації. Податковий статус господарських операцій.. Ставка податку. Очікуваний і підтверджений ПДВ. Особливість документообігу підсистеми. Механізми обліку ПДВ. Бухгалтерські рахунки обліку ПДВ. Податкові регістри накопичення
ЧитатиДля того щоб оцінити загальний стан заборгованості за покупцями, можна використовувати звіт "Дебіторська заборгованість (діаграма)".
ЧитатиУ цій статті наведено список запитань, на які можна отримати відповідь за допомогою аналітичних звітів, які включені до конфігурації "Торгівля+Склад для України".Звіт "Оцінка прибутковості товарів". Звіт "Графік платежів"
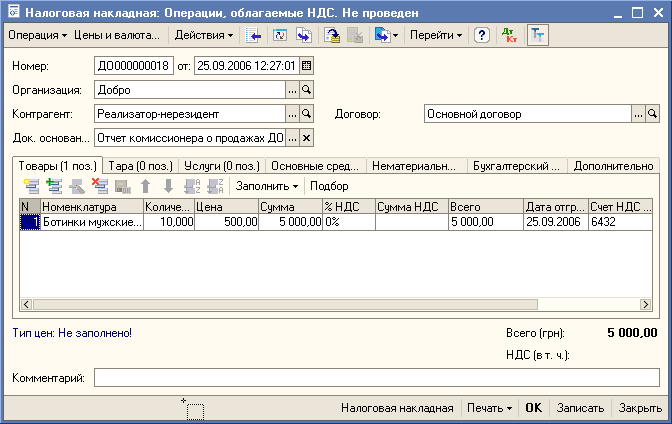
ЧитатиОсновну увагу в цій статті буде приділено відображенню операцій у підсистемі обліку ПДВ, оскільки бухгалтерський облік не має явних відмінностей порівняно зі звичайною комісійною торгівлею з резидентами. 1 випадок. Комітент – резидент, комісіонер – нерезидент. 2 випадок. Комітент - нерезидент, комісіонер - резидент
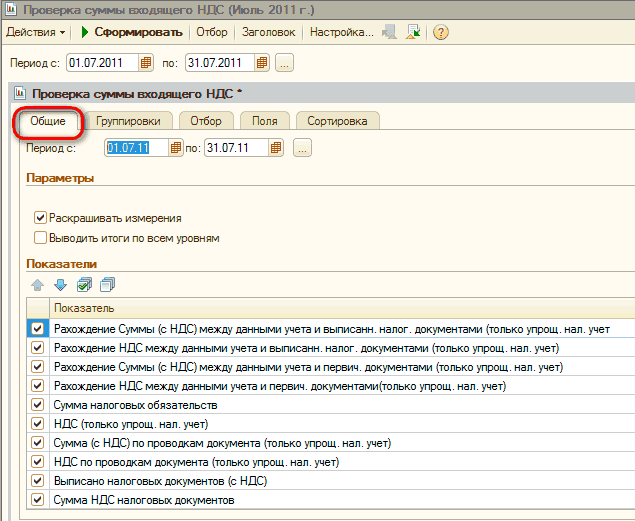
ЧитатиПроаналізувати повноту отримання податкових накладних від постачальників Доступ: Податковий облік - Перевірка суми вхідного ПДВ.Податковий кредит. Вправа №1. Аналіз очікуваного податкового кредиту. Вправа №2. Реєстрація податкових накладних постачальників. Податкові зобов'язання. Вправа №3. Аналіз очікуваного податкового зобов'язання. Вправа №4. Виписування податкових накладних. Вправа №5. Аналіз податкового зобов'язання
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (не нижче редакції 1.2.11). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (не нижче редакції 1.2.12) і "Управління виробничим підприємством для України" (не нижче редакції 1.3.20).1. Загальні відомості. 2. Підготовка до перерахунку пропорційного ПДВ за товарами та ОЗ.. 3. Перерахунок товарів/послуг та ОЗ. 3.1.Порядок заповнення основних реквізитів з перерахунку податкового кредиту. 3.2. Аванси постачальникам. 3.3. ОЗ, введені в експлуатацію в поточному році. 3.4. Залишки за рахунками капітальних інвестицій. 3.5. Підсумкові дані з перерахунку пропорційного ПДВ за товарами та ОЗ. 4. Перерахунок пропорційного ПДВ за підсумками одного, двох і трьох років експлуатації. 5. Рахунки обліку, аналітика витрат
Читати