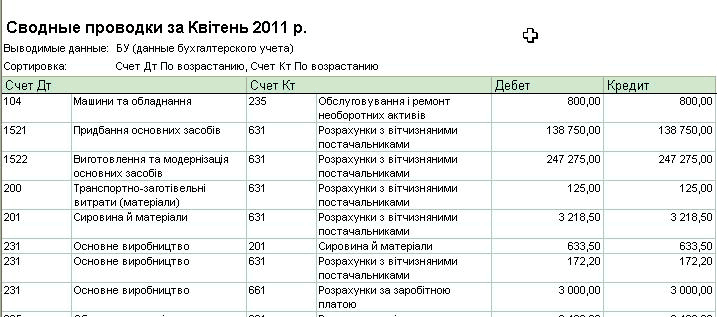
Этот отчет содержит список сводных проводок за выбранный период времени. Настройки отчета позволяют задать детализацию отчета до субконто, задать упорядочение по дебетовым счетам или по кредитовым счетам, а также установить отборы по счетам, валюте и т.д.
В соответствии с подпунктом 1 пункта 13 постановления Кабинета Министров Украины «Об улучшении воспитания, обучения, социальной защиты и материального обеспечения детей-сирот и детей, лишенных родительской опеки» от 05.04.1994 № 226 (далее — Постановление № 226) студенты из числа детей-сирот и детей, лишенных родительской опеки, высших учебных заведений I–IV уровней аккредитации зачисляются на полное государственное содержание и в период обучения до 23 лет или до окончания соответствующего учебного заведения <b>обеспечиваются бесплатным питанием</b> по нормам, установленным для воспитанников школьного возраста школ-интернатов. Можно ли увеличивать на 10% выплату компенсации на питание в летний оздоровительный период (90 дней), воскресные, праздничные и каникулярные дни студентам из числа детей-сирот и детей, лишенных родительской опеки, обучающимся в высшем учебном заведении IV уровня аккредитации?
Основной целью учета товарноматериальных ценностей (запасов) является контроль соответствия налогового назначения запасов, указанного при их поступлении, налоговому назначению этих запасов при использовании (реализации, списании и т.п.), и отслеживание ситуаций в которых может потребоваться восстановление налогового кредита или начисление налоговых обязательств по условной продаже.Учет производства продукции для целей НДС
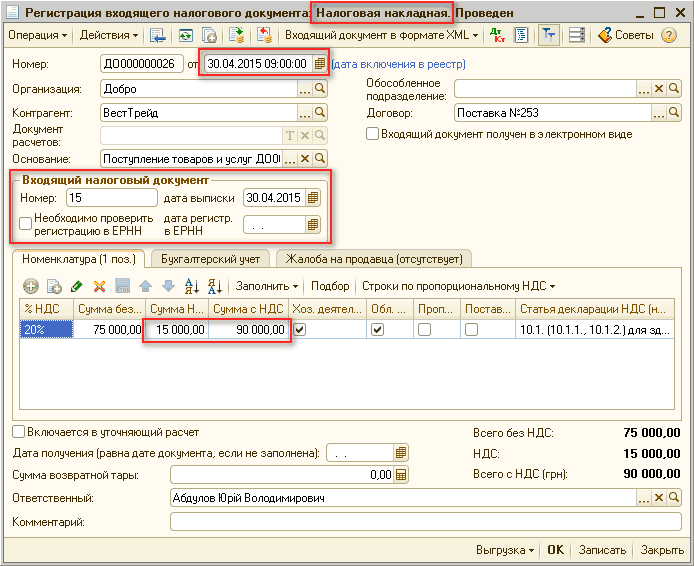
Лица, зарегистрированные плательщиками НДС, обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также операций, не являющихся объектами обложения НДС и операций, освобожденных от налогообложения (п.201.14 ст.201 НКУ). Сводные результаты такого учета отражаются в <b><i>налоговой декларации по налогу на добавленную стоимость</i></b>.Общие положения. Элементы налоговой отчетности по НДС. Декларация по НДС: форма и состав. Отчетные (налоговые) периоды. Сроки представления декларации в органы ГФС. Декларация по НДС: требования к оформлению. Декларация по НДС: структура. Раздел I Налоговые обязательства. Раздел II Налоговый кредит. Раздел III Расчеты за отчетный период. Уточняющий расчет. Расчет налоговых обязательств, начисленных получателем импортных услуг. Сроки уплаты НДС. Документы
Согласно статье 21 Закона Украины Об образовании от 23.05.1991 № 1060-XII должность практического психолога относится к педагогическим работникам и соответственно включена в Перечень должностей педагогических и научно-педагогических работников, утвержденный постановлением Кабинета Министров Украины от 14.06.2000 № 963.В учреждении здравоохранения работает практический психолог. Относится ли его должность к педагогическим работникам? Как установить должностной оклад практического психолога учреждения здравоохранения?
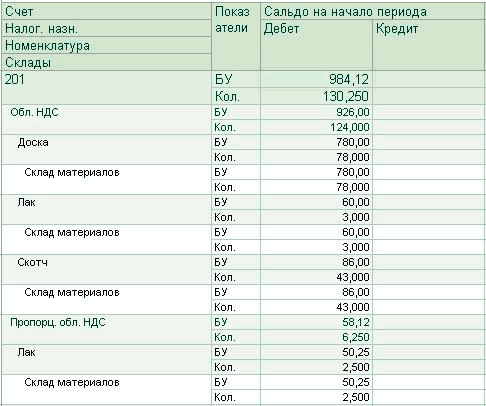
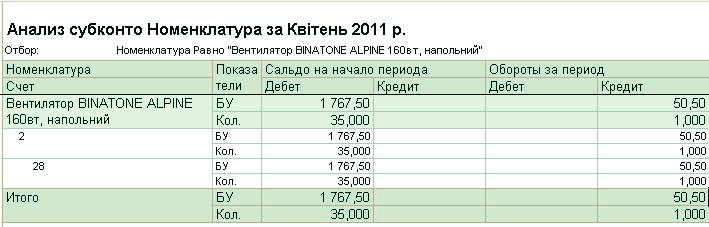
Отчет "Анализ субконто" показывает начальное и конечное сальдо, а также обороты за период по счетам, имеющим выбранный вид субконто и выбранное значение субконто (если значение было выбрано).
В соответствии с пунктом 2 постановления Кабинета Министров Украины «Вопросы оплаты труда работников учреждений, заведений и организаций отдельных отраслей бюджетной сферы» от 11.05.2011 № 524 выпускникам высших учебных заведений (далее — выпускники вузов), получившим образование по направлениям и специальностям медицинского и фармацевтического профиля, предусмотрено предоставление единовременной адресной денежной помощи (далее — денежная помощь) в порядке, утвержденном Министерством здравоохранения Украины по согласованию с Министерством финансов Украины.Медицинскую сестру после окончания медучилища приняли на работу. Имеет ли она право на получение единовременной адресной денежной помощи? Если да, то в каком размере и кто ее выплачивает?
Приведенный в статье пример воспроизводился в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).
Приведенные в статье рекомендации моделировались в конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="primer"></a><h2>Пример</h2>
В строке "21" декларации по НДС отображается сумма отрицательного значения, которая зачисляется в состав налогового кредита следующего отчетного (налогового) периода.
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).