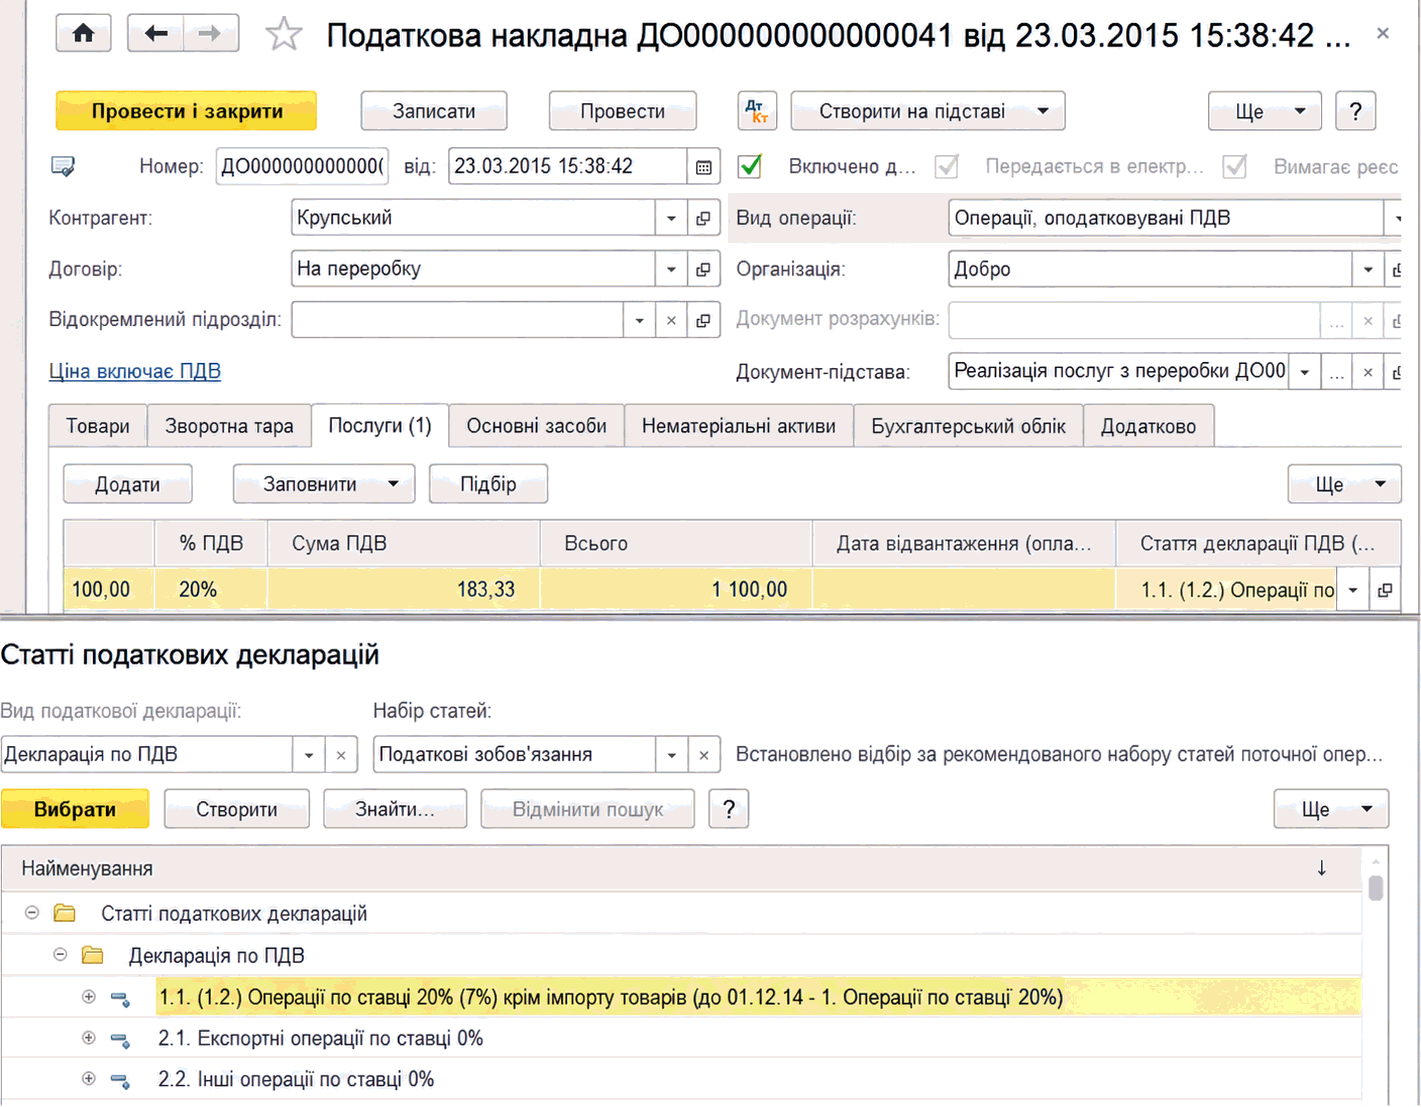
Описаны принципы учета НДС в BAS Бухгалтерия: ставки, статьи деклараций, виды деятельности и налоговые назначения. Рассмотрены входящий и исходящий НДС, методы начисления, авансы и учет запасов и производства.. Ставка НДС. Статьи налоговых деклараций. Виды деятельности НДС. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Учет товарно-материальных ценностей для целей НДС
Отчет позволяет контролировать предоставленные и полученные кредитные линии, суммы отгрузки и оплаты, а также отбирать накладные с просроченным сроком оплаты.. Дебиторская задолженность — диаграмма
Нет, научно-педагогические работники не имеют права на получение надбавки за престижность труда. И вот почему.В высшем учебном заведении III–IV уровня аккредитации работают научно-педагогические работники. Имеют ли они право на получение надбавки за престижность труда?
Согласно подпункту 1.1 Приказа № 319 для врачей и среднего медицинского персонала с базовым и неполным высшим медицинским образованием (за исключением тех, кто работает во вредных условиях труда) детских домов, школ, детских садов (яслей), лицеев, колледжей, других заведений и учреждений образования, а также руководителей структурных подразделений из числа врачей и специалистов с базовым и неполным высшим образованием вузов ІІІ–IV уровней аккредитации норма рабочего времени в неделю составляет <b>38,5 часа</b>.В типовых штатах общеобразовательных школ-интернатов предусмотрены должности медицинских работников: врач-педиатр, медицинская сестра, санитарка. Какую норму рабочего времени применять: 40 часов в неделю — как для работников заведений образования или 38,5 часа — как для работников заведений и учреждений здравоохранения?
Порядок назначения и выплаты стипендии утвержден постановлением Кабинета Министров Украины от 12.07.2004 № 882 (далее — Порядок № 882).1. Если студента, обучающегося по государственному заказу на дневной форме обучения, переведено на заочную форму обучения (по контракту) с 14.01.2013, то стипендию за декабрь 2012 года выплачиваем полностью?. 2. Если студентку (год поступления — 2009), обучавшуюся по государственному заказу на дневной форме обучения, восстановлено из академического отпуска 12.11.2012, с какого месяца начислять стипендию?. 3. Если в связи со смертью родителей студентка зачислена на полное государственное содержание с 14.01.2013, стипендию и питание за январь 2013 года выплачиваем в полном объеме?
Льготы и государственные гарантии, предусмотренные законодательством для детей-сирот и детей, лишенных родительской опеки, сохраняются за приемными детьми и воспитанниками детских домов семейного типа.Какие из видов помощи и материального обеспечения, предусмотренных Постановлением КМУ № 226, должны предоставляться учебным заведением IV уровня аккредитации студенту, который является ребенком — воспитанником детского дома семейного типа и отказался от зачисления на полное государственное содержание? Обеспечиваются ли такие студенты в вузах бесплатно обедами и общежитием?
В соответствии с пунктом 23 Мероприятий по экономному и рациональному использованию государственных средств, предусмотренных для содержания органов государственной власти и других государственных органов, образованных органами государственной власти предприятий, учреждений и организаций, использующих средства государственного бюджета, утвержденных постановлением Кабинета Министров Украины от 01.03.2014 № 65, служебные командировки работников образованных органами государственной власти предприятий, учреждений и организаций, использующих средства государственного бюджета (кроме государственных служащих и военнослужащих), за границу <b>должны осуществляться по согласованию</b> с Первым вице-премьер-министром Украины, Вице-премьер-министром Украины согласно распределению функциональных полномочий.Руководитель вуза I–IV уровней аккредитации планирует в июле 2014 года командировку за границу за счет средств специального фонда сметы. Нужно ли согласовывать эту командировку с органом высшего уровня?
Основной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы
НКУ не содержит норм, на основании которых плательщики НДС обязаны расшифровывать суммы своих налоговых обязательств и налогового кредита в разрезе контрагентов – покупателей и поставщиков. Но, несмотря на это, от плательщиков данного налога требуют вместе с декларацией по НДС представлять приложение <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далее – приложение Д5). Форма приложения, как и форма декларации по НДС, утверждена приказом Минфина Украины от 28.01.2016 г. № 21, вступившим в силу с 01.02.2016 г.Общие положения. Порядок заполнения. Раздел І Налоговые обязательства. Раздел ІІ Налоговый кредит. Оформление и представление приложения Д5 в органы ГФС. Исправление ошибок. Документы
Действие постановления Кабинета Министров Украины «Об установлении надбавки педагогическим работникам дошкольных, внешкольных, общеобразовательных, профессионально-технических учебных заведений, высших учебных заведений I–II уровней аккредитации, других учреждений и заведений независимо от их подчинения» от 23.03.2011 № 373 (далее — Постановление № 373) <b>распространяется на педагогических работников</b> центра социальной реабилитации.Имеют ли право на надбавку за престижность труда директор центра медико-социальной реабилитации и его заместители?
С примером отражения в типовых конфигурациях операций перерасчета налогового кредита по итогам года, а также с отражением информации по перерасчету в отчетности, можно ознакомиться в статье Перерасчет пропорционального НДС по товарам и основным средствам.Общие положения. Порядок проведения годового перерасчета. Подготовка к годовому перерасчету. Определение коэффициента распределения налогового кредита по итогам отчетного года (заполнение таблицы 1 приложения Д7). Перерасчет сумм налогового кредита по итогам года (заполнение таблицы 2 приложения Д7). Перерасчет налогового кредита для необоротных активов по итогам 1, 2 и 3 лет после года их ввода в эксплуатацию (заполнение таблицы 3 приложения Д7). Отражение результатов годового перерасчета в Реестре налоговых накладных и в декларации по НДС. Пример осуществления годового перерасчета сумм налогового кредита. Документы
Порядок предоставления материального обеспечения детям-сиротам и детям, лишённым родительской опеки, и его размеры определены пунктом 13 постановления Кабинета Министров Украины О улучшении воспитания, обучения, социальной защиты и материального обеспечения детей-сирот и детей, лишённых родительской опеки от 05.04.1994 № 226 (далее — Постановление № 226). Нормы пункта 13 Постановления № 226 распространяются также на учащихся, студентов, которые в период обучения в возрасте от 18 до 23 лет остались без родителей и находились на полном государственном содержании в общеобразовательных, профессионально-технических учебных заведениях и вузах.Студенты-сироты, обучающиеся в вузе І–ІІ уровней аккредитации, ежемесячно получают, в частности, стипендию в размере 1760 грн., денежную компенсацию стоимости питания — 1500 грн.? Удерживать ли с этих выплат военный сбор и налог на доходы физических лиц? Какой необлагаемый минимум установлен для таких выплат?