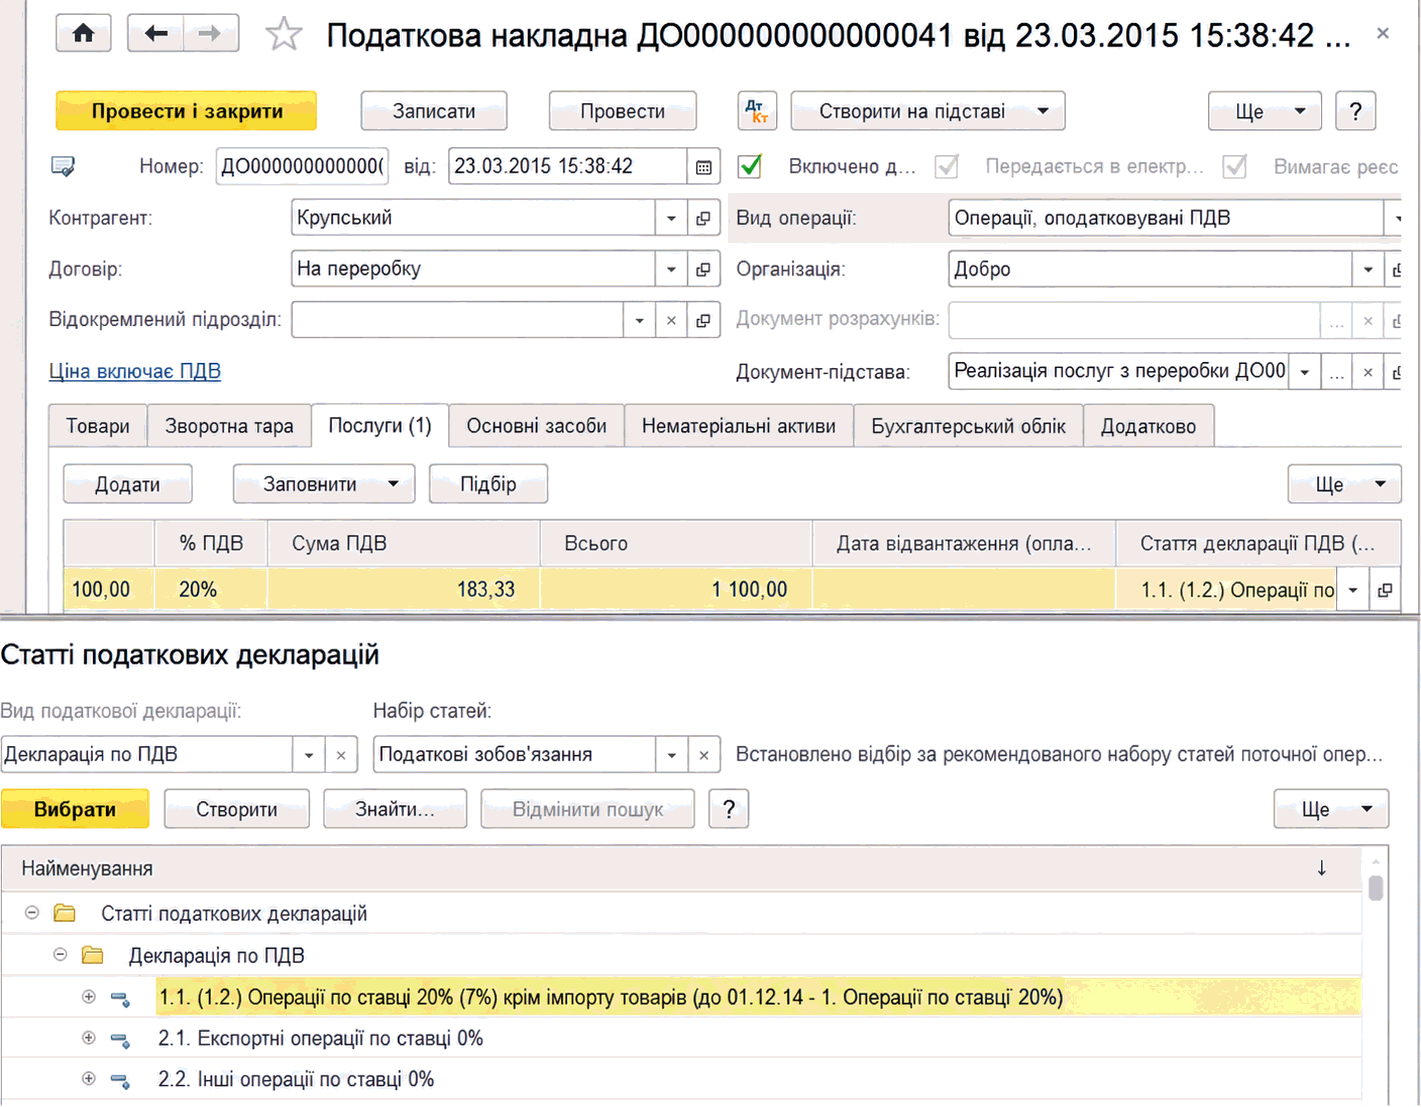
Описано принципи обліку ПДВ у BAS Бухгалтерія: ставки, статті декларацій, види діяльності та податкові призначення. Розглянуто вхідний і вихідний ПДВ, методи нарахування, аванси та облік запасів і виробництва.. Ставка ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Облік товарно-матеріальних цінностей для цілей ПДВ
Звіт дає змогу контролювати надані та отримані кредитні лінії, суми відвантаження й оплати, а також відбирати накладні з простроченим строком оплати.. Дебіторська заборгованість — діаграма
Ні, науково – педагогічні працівники не мають право на отримання надбавки за престижність праці. І ось чому.У вищому навчальному закладі III–IV рівня акредитації працюють науково – педагогічні працівники. Чи мають вони право на отримання надбавки за престижність праці?
Згідно з підпунктом 1.1 Наказу № 319 для лікарів та середнього медичного персоналу з базовою та неповною вищою медичною освітою (за винятком тих, хто працює у шкідливих умовах праці) дитячих будинків, шкіл, дитячих садків (ясел), ліцеїв, коледжів, інших закладів та установ освіти, а також керівників структурних підрозділів з числа лікарів та фахівців з базовою та неповною вищою освітою вишів ІІІ–IV рівнів акредитації норма робочого часу на тиждень становить <b>38,5 години</b>.У типових штатах загальноосвітніх шкіл-інтернатів передбачені посади медичних працівників: лікар-педіатр, медична сестра, санітарка. Яку норму робочого часу застосовувати: 40 годин на тиждень — як для працівників закладів освіти чи 38,5 годин — як для працівників закладів та установ охорони здоров’я?
Порядок призначення та виплати стипендії затверджений постановою Кабінету Міністрів України від 12.07.2004 № 882 (далі — Порядок № 882).1. Якщо студента, який навчається за державним замовленням на денній формі навчання, переведено на заочну форму навчання (за контрактом) з 14.01.2013, то стипендію за грудень 2012 року виплачуємо повністю?. 2. Якщо студентку (рік вступу — 2009), яка навчалась за державним замовленням на денній формі навчання, поновлено з академічної відпустки 12.11.2012, з якого місяця нараховувати стипендію?. 3. Якщо у зв’язку зі смертю батьків студентку зараховано на повне державне утримання з 14.01.2013, стипендію та харчування за січень 2013 року виплачуємо у повному обсязі?
Пільги і державні гарантії, передбачені законодавством для дітей-сиріт та дітей, позбавлених батьківського піклування, зберігаються за прийомними дітьми та вихованцями дитячих будинків сімейного типу.Які з видів допомоги та матеріального забезпечення, передбачених Постановою КМУ № 226, мають надаватися навчальним закладом ІV рівня акредитації студенту, який є дитиною — вихованцем дитячого будинку сімейного типу і відмовився від зарахування на повне державне утримання? Чи забезпечуються такі студенти у вишах безоплатно обідами та гуртожитком?
Відповідно до пункту 23 Заходів щодо економного та раціонального використання державних коштів, передбачених для утримання органів державної влади та інших державних органів, утворених органами державної влади підприємств, установ та організацій, які використовують кошти державного бюджету, затверджених постановою Кабінету Міністрів України від 01.03.2014 № 65, службові відрядження працівників утворених органами державної влади підприємств, установ та організацій, які використовують кошти державного бюджету (крім державних службовців та військовослужбовців), за кордон <b>повинні здійснюватися за погодженням</b> з Першим віце-прем’єр-міністром України, Віце-прем’єр-міністром України згідно з розподілом функціональних повноважень.Керівник вишу І–IV рівнів акредитації планує у липні 2014 року відрядження за кордон за рахунок коштів спеціального фонду кошторису. Чи потрібно погоджувати це відрядження з органом вищого рівня?
Основною метою заповнення платниками податків податкової звітності є визначення суми податку (збору), що підлягає сплаті до бюджету. Однак у податковій декларації з ПДВ, на відміну від низки інших податкових декларацій і розрахунків, розраховується не лише сума податку, що підлягає сплаті до бюджету. У ній платник податків має можливість розрахувати і суму податку, що підлягає відшкодуванню з бюджету. Згідно з п.200.1 ст.200 ПКУ <i>сума податку, що підлягає сплаті (перерахуванню) до Державного бюджету України або <b>бюджетному відшкодуванню</b>, визначається як різниця між сумою податкового зобов'язання звітного (податкового) періоду та сумою податкового кредиту такого звітного (податкового) періоду</i>. Таким чином, доля ПДВ за підсумками звітного періоду насамперед залежить від знака різниці (+/-) між податковим зобов'язанням і податковим кредитом: за додатного значення різниці податок підлягає сплаті до бюджету, за від'ємного – відшкодуванню.Загальні положення. Право на бюджетне відшкодування ПДВ. Від'ємне значення: порядок відображення в декларації. Розрахунок суми бюджетного відшкодування. Перевірка сум бюджетного відшкодування. Автоматичне бюджетне відшкодування. Оформлення та подання додатка Д3 до органів ДФС. Документи
ПКУ не містить норм, на підставі яких платники ПДВ зобов’язані розшифровувати суми своїх податкових зобов’язань та податкового кредиту в розрізі контрагентів – покупців і постачальників. Але, незважаючи на це, від платників цього податку вимагають разом з декларацією з ПДВ подавати додаток <i>Розшифровки податкових зобов’язань та податкового кредиту в розрізі контрагентів (Д5)</i> (далі – додаток Д5). Форму додатка, як і форму декларації з ПДВ, затверджено наказом Мінфіну України від 28.01.2016 р. № 21, що набрав чинності з 01.02.2016 р.Загальні положення. Порядок заповнення. Розділ І Податкові зобов’язання. Розділ ІІ Податковий кредит. Оформлення та подання додатка Д5 до органів ДФС. Виправлення помилок. Документи
Дія постанови Кабінету Міністрів України Про встановлення надбавки педагогічним працівникам дошкільних, позашкільних, загальноосвітніх, професійно-технічних навчальних закладів, вищих навчальних закладів I–II рівнів акредитації, інших установ і закладів незалежно від їх підпорядкування від 23.03.2011 № 373 (далі — Постанова № 373) <b>поширюється на педагогічних працівників</b> центру соціальної реабілітації.Чи мають право на надбавку за престижність праці директор центру медико-соціальної реабілітації та його заступники?
З прикладом відображення в типових конфігураціях операцій перерахунку податкового кредиту за підсумками року, а також із відображенням інформації про перерахунок у звітності, можна ознайомитися у статті Перерахунок пропорційного ПДВ за товарами та основними засобами.Загальні положення. Порядок проведення річного перерахунку. Підготовка до річного перерахунку. Визначення коефіцієнта розподілу податкового кредиту за підсумками звітного року (заповнення таблиці 1 додатка Д7). Перерахунок сум податкового кредиту за підсумками року (заповнення таблиці 2 додатка Д7). Перерахунок податкового кредиту для необоротних активів за підсумками 1, 2 і 3 років після року їх введення в експлуатацію (заповнення таблиці 3 додатка Д7). Відображення результатів річного перерахунку в Реєстрі податкових накладних і в декларації з ПДВ. Приклад здійснення річного перерахунку сум податкового кредиту. Документи
Порядок надання матеріального забезпечення дітям-сиротам і дітям, позбавленим батьківського піклування, та його розміри визначено пунктом 13 постанови Кабінету Міністрів України Про поліпшення виховання, навчання, соціального захисту та матеріального забезпечення дітей-сиріт і дітей, позбавлених батьківського піклування від 05.04.1994 № 226 (далі — Постанова № 226). Норми пункту 13 Постанови № 226 поширюються також на учнів, студентів, які в період навчання у віці від 18 до 23 років залишилися без батьків і перебували на повному державному утриманні в загальноосвітніх, професійно-технічних навчальних закладах та вишах.Студенти-сироти, що навчаються у виші І–ІІ рівнів акредитації, щомісячно отримують, зокрема, стипендію у розмірі 1760 грн., грошову компенсацію вартості харчування — 1500 грн.? Чи утримувати з цих виплат військовий збір та податок на доходи фізичних осіб? Який неоподатковуваний мінімум установлено для таких виплат?