Тема публикаций

Льгота

Статьи и справочные материалы по этой теме.

26 публикаций
Статья

Льготный импорт генераторов, аккумуляторов и энергооборудования: как не применить льготу «на глаз»

Практический материал по состоянию на 11 сентября 2026 года о том, как проверить код и технические характеристики энергооборудования до отгрузки, правильно заявить таможенную льготу, не переносить ее на внутреннюю покупку в Украине и сформировать первоначальную стоимость актива после импорта и монтажа.. Что именно действует по состоянию на 11 сентября 2026 года. Почему названия «генератор» или «аккумулятор» недостаточно. Таблица проверки: оборудование → код → условие → документ → учет. Пакет документов, который нужно собрать до отгрузки. Как заявить льготу в таможенной декларации. Импортная льгота не переходит на внутреннюю покупку в Украине. Первоначальная стоимость после импорта: не равна таможенной стоимости. Ввод в эксплуатацию: дата, после которой меняется учет. Как организовать операцию в BAS или 1С без утраты доказательств. Ошибки, из-за которых льгота превращается в доначисление. Финальный чек-лист перед оплатой и таможенным оформлением. Практический вывод

Читать
Статья

Defense City для бухгалтера: льготы, статус и точки налогового контроля

Практический обзор правил Дефенс Сити по состоянию на 11 сентября 2026 года: когда начинаются льготы, какие декларации и коды применять, чем подтвердить реинвестирование прибыли и использование имущества, а также как в BAS или другой учетной системе отделить статусные показатели от операций, облагаемых по общим правилам.. Что реально действует по состоянию на 11 сентября 2026 года. Одна операция может иметь разный налоговый режим. Таблица контроля: налог, правило, документ и риск. Даты перехода: четыре календаря вместо одного. Как настроить аналитику в BAS или ERP. Новая декларация по эконалогу: форма уже действует, но III квартал еще старый. Минимальный пакет доказательств. Типичные ошибки, которые стоят льготы. Рабочий чек-лист бухгалтера

Читать
Материал

Почему у сотрудника, которому назначена льгота по НДФЛ в расчете на каждого ребенка, не учитывается базовая социальная льгота?

В соответствии с п.169.3.1 НКУ если плательщик налога имеет право на применение налоговой социальной льготы по двум и более основаниям, применяется одна налоговая социальная льгота по основанию, предусматривающему ее наибольший размер, кроме случая, если лицо содержит двух и больше детей, в том числе ребенка-инвалида (детей-инвалидов).

Читать
Материал

Примеры применения налоговой социальной льготы

Налог на доходы физических лиц (НДФЛ) <b><i>является общегосударственным налогом</i></b>, который взимается (удерживается) с доходов, выплачиваемых (начисляемых, предоставляемых) физическим лицам.Общие положения

Читать
Материал

Почему может не учитываться льгота по НДФЛ в расчете на каждого ребенка?

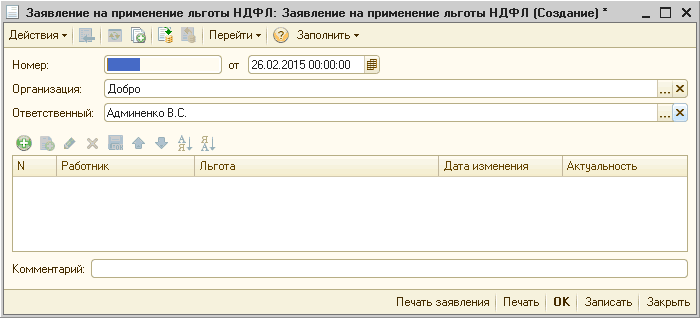
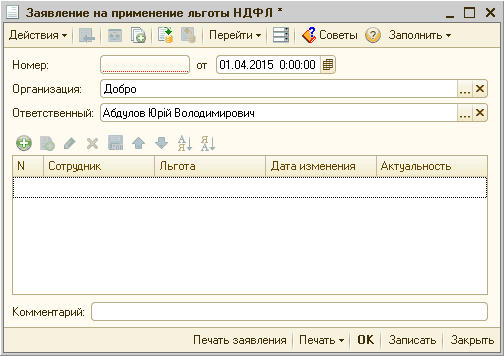
Для того чтобы при расчете НДФЛ учитывалась льгота по НДФЛ в расчете на каждого ребенка необходимо создать документ "Заявление на применение льготы НДФЛ", указать в документе работника, для которого назначается льгота, соответствующую льготу, начало ее действия и признак актуальности. Также, по работнику необходимо заполнить данные о детях и установить признак того, что ребенок находится на иждивении. Эти данные заполняются в карточке физического лица работника:

Читать
Материал

Предусмотрена ли возможность заполнения статей НКУ по освобожденным и необлагаемым операциям, в приложении Д6 декларации по НДС?

Приложение 6 отчета "Декларация по НДС" заполняется на основании данных документов "Налоговая накладная" с видом операции "Операции, не являющиеся объектом налогообложения", "Операции, освобожденные от НДС" и "Реализация в розницу плательщику НДС по освобожденному НДС".

Читать
Материал

Предусмотрена ли возможность автоматического заполнения статей НКУ по освобожденным и необлагаемым операциям, в приложении Д6 декларации по НДС?

Приложение 6 отчета "Декларация по НДС" заполняется на основании данных документов "Налоговая накладная" с видами операций "Операции, не являющиеся объектом налогообложения", "Операции, освобожденные от НДС" и "Реализация в розницу плательщику НДС по освобожденному НДС".

Читать
Материал

Порядок применения налоговой социальной льготы и отражение ее в конфигурации Зарплата и Управление Персоналом для Украины (редакция 2.1)

В типовой конфигурации льгота по налогу на доходы физических лиц для сотрудников организаций применяется при начислении заработной платы, а также может применяться при оформлении межрасчетных выплат (аванс, отпускные, больничные и т. д.), если выполнены соответствующие настройки параметров учета.Общие положения. Условия применения льготы. Размеры льготы. Порядок применения льготы. Отражение льготы в отчетности. Ответственность плательщика налога за неправомерное применение льготы

Читать
Материал

Порядок применения и отражения налоговой социальной льготы

В статье описана методика применения налоговой социальной льготы, порядок ее расчета и отражения в отчетности на числовых примерах, которые воспроизводились в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика, описанная в статье, также актуальна для конфигурации «Управление торговым предприятием для Украины», редакция 1.2. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>

Читать
Материал

Как отразить особенности налогообложения заработной платы сотрудников-инвалидов?

В конфигурациях «Зарплата и Управление Персоналом для Украины» и «Управление производственным предприятием для Украины» сведения об инвалидности сотрудника указываются в карточке справочника «Физические лица» в группе реквизитов «Сведения о пенсионере», перейти к которой можно нажав на кнопку «Труд».

Читать
Материал

Как отразить особенности налогообложения заработной платы сотрудников-инвалидов?

В конфигурациях "Зарплата и Управление Персоналом для Украины" и "Управление производственным предприятием для Украины" сведения об инвалидности сотрудника указываются в карточке справочника "Физические лица" в группе реквизитов "Сведения о пенсионере", перейти к которой можно нажав на кнопку "Труд".

Читать
Записаться по телефону