Тема публікацій

Пільга

Статті та довідкові матеріали за цією темою.

26 публікацій
Стаття

Пільговий імпорт генераторів, акумуляторів та енергообладнання: як не застосувати пільгу «на око»

Практичний матеріал станом на 11 вересня 2026 року про те, як перевірити код і технічні характеристики енергообладнання до відвантаження, правильно заявити митну пільгу, не переносити її на внутрішню купівлю в Україні та сформувати первісну вартість активу після імпорту й монтажу.. Що саме діє станом на 11 вересня 2026 року. Чому назви «генератор» або «акумулятор» недостатньо. Таблиця перевірки: обладнання → код → умова → документ → облік. Пакет документів, який треба зібрати до відвантаження. Як заявити пільгу в митній декларації. Імпортна пільга не переходить на внутрішню купівлю в Україні. Первісна вартість після імпорту: не дорівнює митній вартості. Введення в експлуатацію: дата, після якої змінюється облік. Як організувати операцію в BAS або 1С без втрати доказів. Помилки, через які пільга перетворюється на донарахування. Фінальний чек-лист перед оплатою та митним оформленням. Практичний висновок

Читати
Стаття

Defense City для бухгалтера: пільги, статус і точки податкового контролю

Практичний огляд правил Дефенс Сіті станом на 11 вересня 2026 року: коли починаються пільги, які декларації та коди застосовувати, чим підтвердити реінвестування прибутку й використання майна, а також як у BAS або іншій обліковій системі відокремити статусні показники від операцій, що оподатковуються за загальними правилами.. Що реально діє станом на 11 вересня 2026 року. Одна операція може мати різний податковий режим. Таблиця контролю: податок, правило, документ і ризик. Дати переходу: чотири календарі замість одного. Як налаштувати аналітику в BAS або ERP. Нова декларація з екоподатку: форма вже чинна, але III квартал ще старий. Мінімальний пакет доказів. Типові помилки, які коштують пільги. Робочий чек-лист бухгалтера

Читати
Матеріал

Чому у працівника, якому призначена пільга з ПДФО в розрахунку на кожну дитину, не враховується базова соціальна пільга?

Відповідно до п.169.3.1 ПКУ якщо платник податку має право на застосування податкової соціальної пільги за двома і більше підставами, застосовується одна податкова соціальна пільга за підставою, що передбачає її найбільший розмір, крім випадку, якщо особа утримує двох і більше дітей, у тому числі дитину-інваліда (дітей-інвалідів).

Читати
Матеріал

Приклади застосування податкової соціальної пільги

Податок на доходи фізичних осіб (ПДФО) <b><i>є загальнодержавним податком</i></b>, який справляється (утримується) з доходів, що виплачуються (нараховуються, надаються) фізичним особам.Загальні положення

Читати
Матеріал

Чому може не враховуватися пільга з ПДФО в розрахунку на кожну дитину?

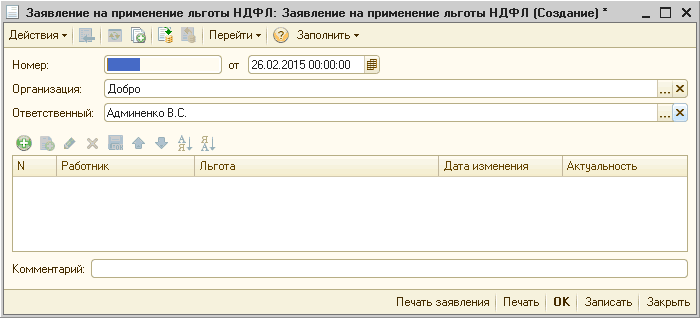
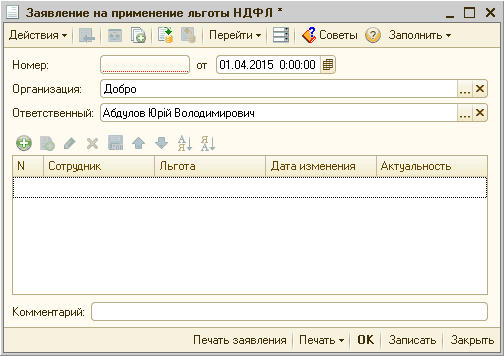
Для того щоб під час розрахунку ПДФО враховувалася пільга з ПДФО в розрахунку на кожну дитину, необхідно створити документ "Заява на застосування пільги ПДФО", зазначити в документі працівника, для якого призначається пільга, відповідну пільгу, початок її дії та ознаку актуальності. Також за працівником необхідно заповнити дані про дітей та встановити ознаку того, що дитина перебуває на утриманні. Ці дані заповнюються в картці фізичної особи працівника:

Читати
Матеріал

Чи передбачена можливість заповнення статей ПКУ за звільненими та неоподатковуваними операціями, у додатку Д6 декларації з ПДВ?

Додаток 6 звіту "Декларація з ПДВ" заповнюється на підставі даних документів "Податкова накладна" з видом операції "Операції, що не є об'єктом оподаткування", "Операції, звільнені від ПДВ" та "Реалізація вроздріб платнику ПДВ за звільненим ПДВ".

Читати
Матеріал

Чи передбачена можливість автоматичного заповнення статей ПКУ щодо звільнених і неоподатковуваних операцій, у додатку Д6 декларації з ПДВ?

Додаток 6 звіту "Декларація з ПДВ" заповнюється на підставі даних документів "Податкова накладна" з видами операцій "Операції, що не є об'єктом оподаткування", "Операції, звільнені від ПДВ" і "Реалізація вроздріб платнику ПДВ за звільненим від ПДВ".

Читати
Матеріал

Порядок застосування податкової соціальної пільги та відображення її в конфігурації Зарплата і Управління Персоналом для України (редакція 2.1)

У типовій конфігурації пільга з податку на доходи фізичних осіб для працівників організацій застосовується при нарахуванні заробітної плати, а також може застосовуватися при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо), якщо виконано відповідні налаштування параметрів обліку.Загальні положення. Умови застосування пільги. Розміри пільги. Порядок застосування пільги. Відображення пільги у звітності. Відповідальність платника податку за неправомірне застосування пільги

Читати
Матеріал

Порядок застосування та відображення податкової соціальної пільги

У статті описано методику застосування податкової соціальної пільги, порядок її розрахунку та відображення у звітності на числових прикладах, які відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика, описана у статті, також актуальна для конфігурації «Управління торговельним підприємством для України», редакція 1.2. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>

Читати
Матеріал

Як відобразити особливості оподаткування заробітної плати працівників-інвалідів?

У конфігураціях «Зарплата та Управління Персоналом для України» і «Управління виробничим підприємством для України» відомості про інвалідність працівника зазначаються в картці довідника «Фізичні особи» у групі реквізитів «Відомості про пенсіонера», перейти до якої можна натиснувши кнопку «Праця».

Читати
Матеріал

Як відобразити особливості оподаткування заробітної плати працівників-інвалідів?

У конфігураціях "Зарплата та Управління Персоналом для України" і "Управління виробничим підприємством для України" відомості про інвалідність працівника зазначаються в картці довідника "Фізичні особи" у групі реквізитів "Відомості про пенсіонера", перейти до якої можна, натиснувши кнопку "Праця".

Читати
Записатися телефоном