Тема публікацій

Малоцінні необоротні матеріальні активи

Довідкові матеріали за цією темою.

5 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Принципи обліку малоцінних активів

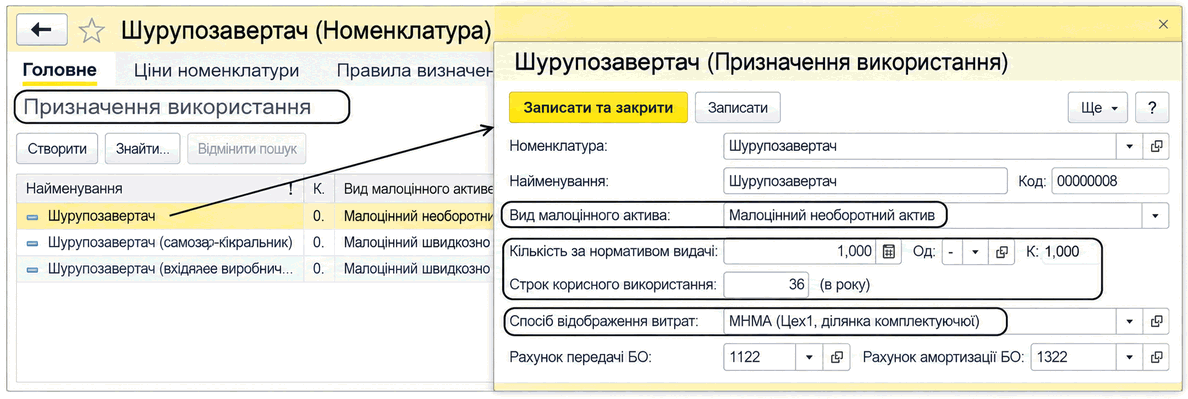
Описано принцип списання вартості МНМА, БФ і МШП, рахунки бухгалтерського та позабалансового обліку. Наведено роль довідника «Призначення використання» й доступні операції для активів в експлуатації.. Відображення у складі витрат. Позабалансовий облік

Читати
Матеріал

Звітність підсистеми

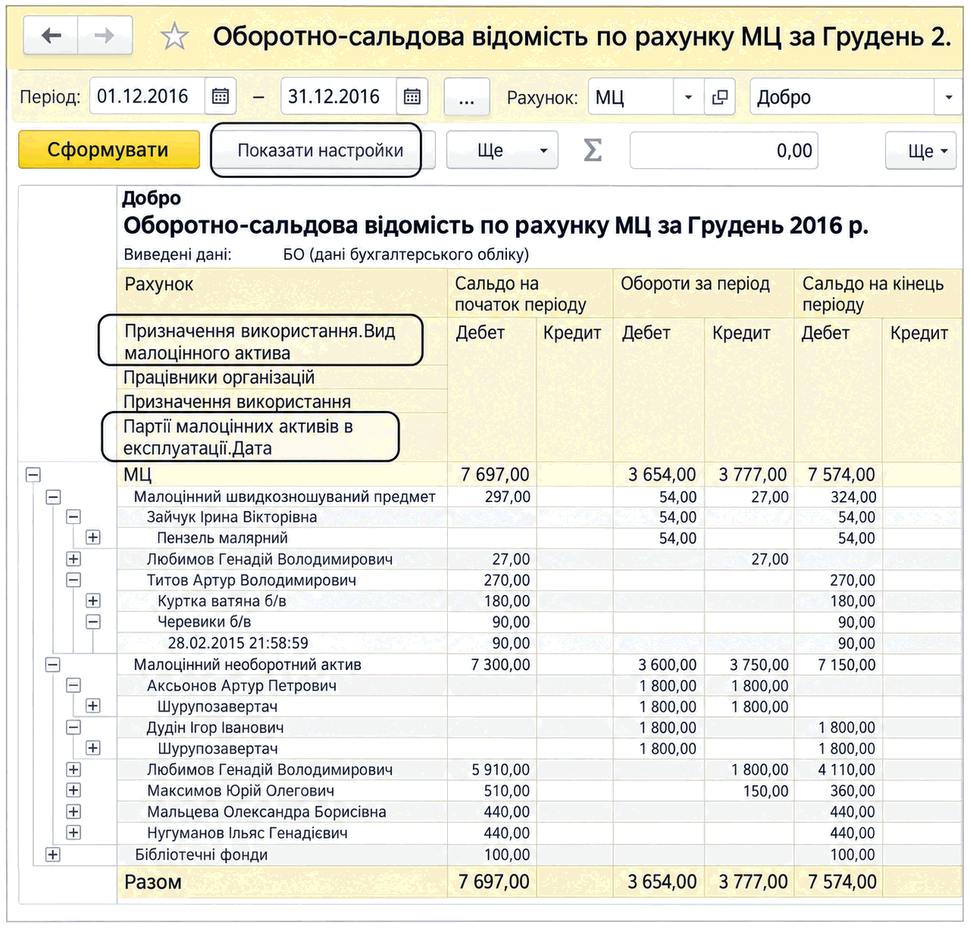
Для аналізу залишків і руху малоцінних активів використовують оборотно-сальдову відомість за субрахунками рахунків 15 і 22 або за рахунком МЦ для активів в експлуатації.

Читати
Матеріал

Облік НМА

Описано операції обліку нематеріальних, основних та малоцінних активів: придбання, введення в експлуатацію, амортизація, модернізація, ремонт, списання та продаж.. Облік необоротних матеріальних активів. Облік малоцінних активів

Читати
Матеріал

Малоцінні активи

Під малоцінними активами в конфігурації розуміються МШП, малоцінні необоротні активи, а також бібліотечні фонди. Відомості про малоцінні активи зберігаються в довідниках "Номенклатура" та підпорядкованому йому "Призначення використання".Передача в експлуатацію. Переміщення в експлуатації. Списання з експлуатації

Читати
Матеріал

Облік операцій з малоцінними активами

У процесі використання документа "Надходження товарів і послуг" з видом операції "Купівля комісія" або з видом операції "Обладнання" оформлюється надходження малоцінних швидкозношуваних предметів (МШП) на склад, при цьому всі записи вносяться до комірок, що знаходяться в таблиці "Товари". Використовуючи документ "Надходження товарів" з видом операції "Обладнання" оформлюється надходження малоцінних необоротних матеріальних активів (МНМА).Надходження та введення в експлуатацію

Читати
Записатися телефоном