Экспресспроверка ведения учета (меню "Операции" —” "Бухгалтерский учет" —” "Экспресспроверка") –“ средство, помогающее пользователю в любой момент времени получить как сводную, так и достаточно детальную информацию о состоянии данных его информационной базы.
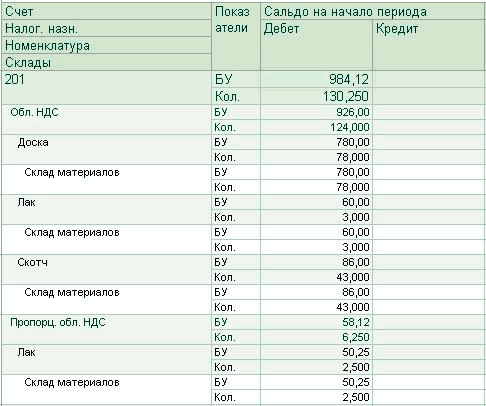
Основной целью учета товарноматериальных ценностей (запасов) является контроль соответствия налогового назначения запасов, указанного при их поступлении, налоговому назначению этих запасов при использовании (реализации, списании и т.п.), и отслеживание ситуаций в которых может потребоваться восстановление налогового кредита или начисление налоговых обязательств по условной продаже.Учет производства продукции для целей НДС
Если в регистре сведений "Учетная политика по персоналу" установлены флаги "Отражать в управленческом учете" и "Отражать в регламентированном учете" и сотрудник принят как в регламентированном, так и в управленческом учете (заполнены колонки "Подразделение (упр)", "Должность (упр)", "Ставок (упр)"), то проблема с заполнением закладки "Начисления" может возникнуть, если в оформленном документе "Кадровое перемещение организаций" по этому сотруднику ошибочно не заполнена колонка "Ставок (упр)".
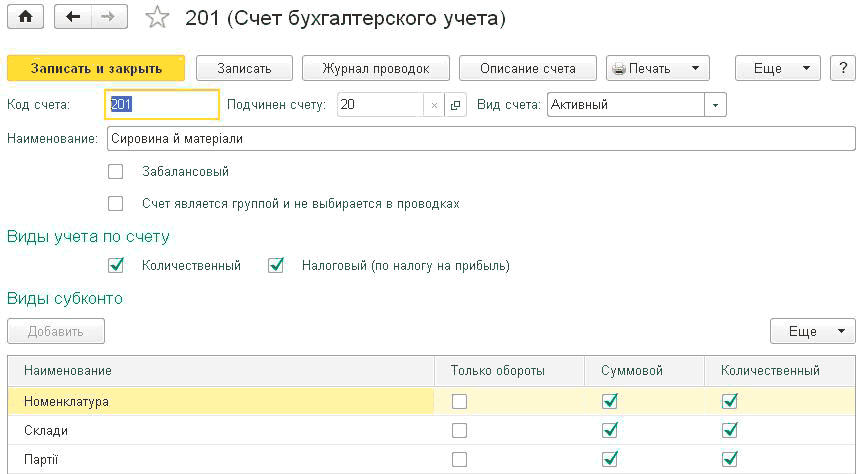
Для аналитического учета товарноматериальных ценностей по их видам предназначен справочник "Номенклатура" (меню "Справочники" —” "Товары и услуги" —” "Номенклатура"). Элементы этого справочника можно называть номенклатурными позициями.Номенклатура товарноматериальных ценностей. Счета учета номенклатуры. Цены номенклатуры. Выбор типа цены при автоматизированном заполнении документов. Аналитический учет материальнопроизводственных запасов
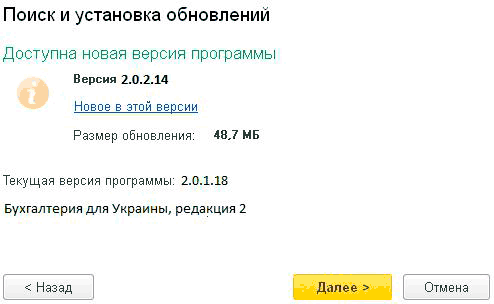
В процессе работы объекты программы не удаляются, а помечаются на удаление. Окончательное удаление объектов, помеченных на удаление, производится с помощью обработки "Удаление помеченных объектов" в разделе "Администрирование" –“ "Поддержка и обслуживание", которая позволяет проверить, можно ли удалить объекты без ущерба для оставшихся данных. Например, если в связи с увольнением сотрудника вы решите удалить соответствующий элемент справочника "Физические лица", обработка проверит, не использовались ли данные этого сотрудника в какихлибо документах или отчетах, хранящихся в информационной базе. Если такие документы или отчеты будут обнаружены, вам будет отказано в удалении элемента справочника. Удаление может проводиться в следующих режимах:Удаление помеченных объектов. Поиск и удаление дублей. Поиск и установка обновлений. Дата запрета изменения данных. Резервное копирование и восстановление. Версионирование. Регламентные и фоновые задания. Журнал регистрации. Активные пользователи. Блокировка работы пользователей. Управление полнотекстовым поиском. Управление итогами и агрегатами
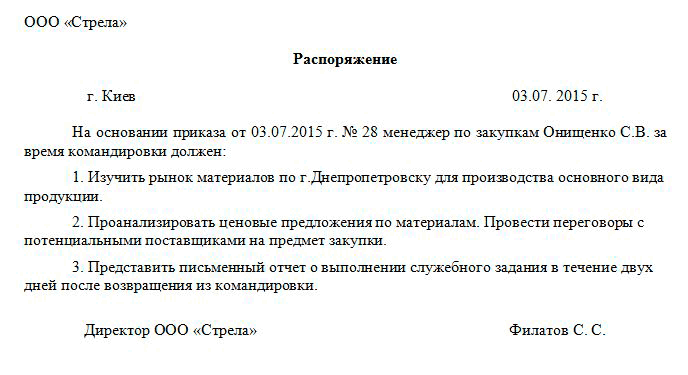
Как любая хозяйственная операция, служебная командировка работника должна быть надлежащим образом оформлена во избежание претензий со стороны контролирующих органов. Более того, командировочные расходы (проезд, проживание и др.), за исключением суточных, согласно пп.170.9.1 ст.170 НКУ не являются объектом обложения НДФЛ при условии их подтверждения первичными документами с указанием в них размера понесенных расходов. Примерами таких подтверждающих документов являются транспортный билет, счет, багажная квитанция, страховой полис и др.Задание на командировку. Приказ на командировку. Смета расходов на командировку. Документы для продления сроков командировки. Командировочное удостоверение. Журнал регистрации командировок. Отчет о выполнении задания. Документы, устанавливающие связь командировки с хозяйственной деятельностью предприятия. Отчет об использовании денежных средств, выданных на командировку или под отчет
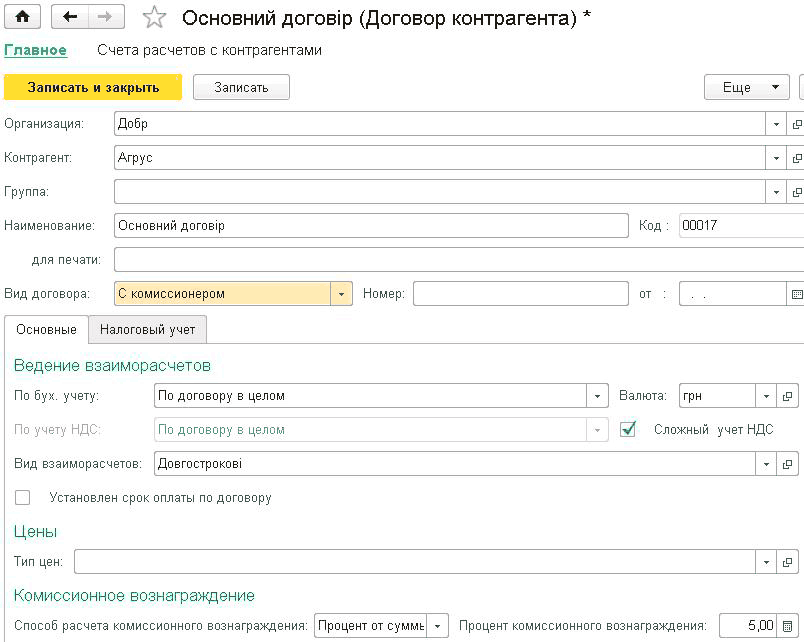
Договор приема на реализацию, заключенный с комитентом, регистрируется в справочнике договоров (открывается из карточки контрагента на закладке "Главное" по ссылке "Все договоры").Поступление товаров от комитента. Реализация товаров комитента. Передача товаров комиссионеру. Реализация товаров комиссионером. Субкомиссия
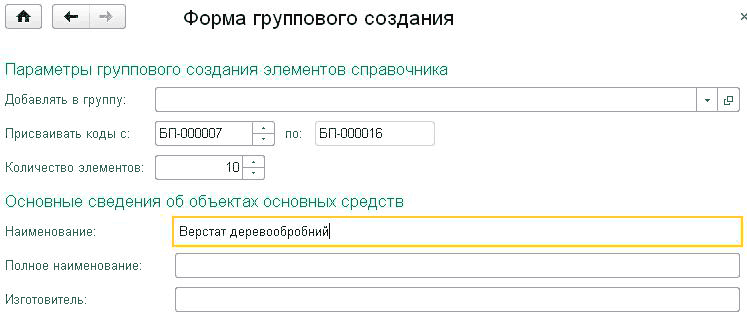
В справочнике "Основные средства" (меню "Справочники" —” "ОС и НМА" —” "Основные средства") хранятся сведения об основных средствах, которые, как предполагается, не изменяются со временем и не зависят от специфики конкретной организации при постановке его на учет. В частности, это наименование, группа учета основного средства ("Здания", "Машины и оборудование", "Транспортные средства"), сведения об изготовителе и т.п.Поступление оборудования, объектов строительства, принятие к учету основных средств. Данные для начисления амортизации. Накопление затрат на ремонт и модернизацию ОС. Модернизация и ремонт. Выбытие. Инвентаризация основных средств. Ввод начальных остатков по основным средствам
Согласно п.3 Постановления № 1013 от 09.12.2015 г. в случае повышения тарифных ставок (окладов), значение индекса потребительских цен в месяце, в котором происходит повышение, принимается за 1 или 100 процентов.
Организация может перечислять денежные средства подотчетным лицам на банковские карты. При этом могут использоваться как личные банковские карты сотрудников, так и корпоративные банковские карты.