Експресперевірка ведення обліку (меню "Операції" —” "Бухгалтерський облік" —” "Експресперевірка") –“ засіб, що допомагає користувачеві в будь-який момент часу отримати як зведену, так і досить детальну інформацію про стан даних його інформаційної бази.
Основною метою обліку товарноматеріальних цінностей (запасів) є контроль відповідності податкового призначення запасів, зазначеного при їх надходженні, податковому призначенню цих запасів при використанні (реалізації, списанні тощо), і відстеження ситуацій, у яких може знадобитися відновлення податкового кредиту або нарахування податкових зобов'язань за умовним продажем.Облік виробництва продукції для цілей ПДВ
Якщо в регістрі відомостей "Облікова політика щодо персоналу" встановлено прапорці "Відображати в управлінському обліку" та "Відображати в регламентованому обліку" і співробітника прийнято як у регламентованому, так і в управлінському обліку (заповнено колонки "Підрозділ (упр)", "Посада (упр)", "Ставок (упр)"), то проблема із заповненням вкладки "Нарахування" може виникнути, якщо в оформленому документі "Кадрове переміщення організацій" щодо цього співробітника помилково не заповнено колонку "Ставок (упр)".
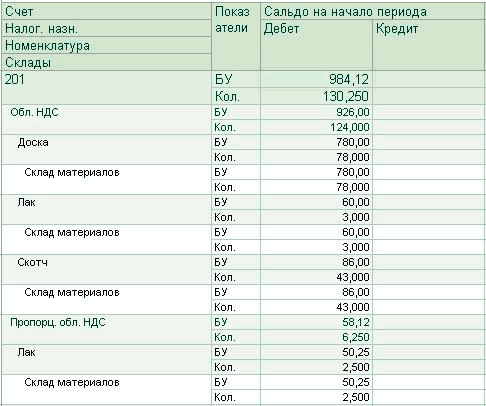
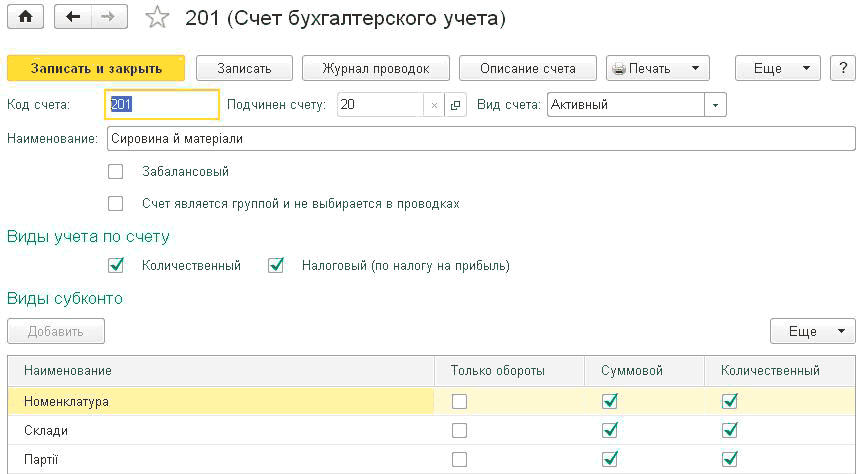
Для аналітичного обліку товарноматеріальних цінностей за їх видами призначений довідник "Номенклатура" (меню "Довідники" —” "Товари і послуги" —” "Номенклатура"). Елементи цього довідника можна називати номенклатурними позиціями.Номенклатура товарноматеріальних цінностей. Рахунки обліку номенклатури. Ціни номенклатури. Вибір типу ціни при автоматизованому заповненні документів. Аналітичний облік матеріальновиробничих запасів
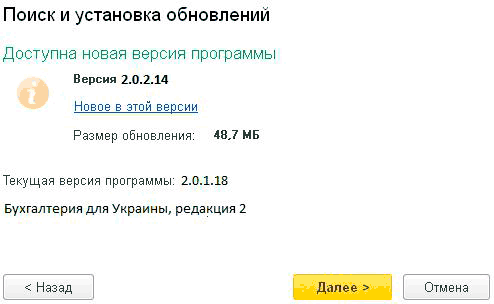
У процесі роботи об’єкти програми не видаляються, а позначаються на видалення. Остаточне видалення об’єктів, позначених на видалення, виконується за допомогою обробки "Видалення позначених об’єктів" у розділі "Адміністрування" –“ "Підтримка та обслуговування", яка дає змогу перевірити, чи можна видалити об’єкти без шкоди для даних, що залишилися. Наприклад, якщо у зв’язку зі звільненням працівника ви вирішите видалити відповідний елемент довідника "Фізичні особи", обробка перевірить, чи не використовувалися дані цього працівника в будьяких документах або звітах, що зберігаються в інформаційній базі. Якщо такі документи або звіти буде виявлено, вам буде відмовлено у видаленні елемента довідника. Видалення може виконуватися в таких режимах:Видалення позначених об’єктів. Пошук і видалення дублів. Пошук і встановлення оновлень. Дата заборони зміни даних. Резервне копіювання та відновлення. Версіонування. Регламентні та фонові завдання. Журнал реєстрації. Активні користувачі. Блокування роботи користувачів. Керування повнотекстовим пошуком. Керування підсумками й агрегатами
Як і будь-яка господарська операція, службове відрядження працівника має бути належним чином оформлене, щоб уникнути претензій з боку контролюючих органів. Більше того, витрати на відрядження (проїзд, проживання тощо), за винятком добових, згідно з пп.170.9.1 ст.170 ПКУ не є об’єктом оподаткування ПДФО за умови їх підтвердження первинними документами із зазначенням у них розміру понесених витрат. Прикладами таких підтвердних документів є транспортний квиток, рахунок, багажна квитанція, страховий поліс тощо.Завдання на відрядження. Наказ на відрядження. Кошторис витрат на відрядження. Документи для продовження строків відрядження. Посвідчення про відрядження. Журнал реєстрації відряджень. Звіт про виконання завдання. Документи, що встановлюють зв’язок відрядження з господарською діяльністю підприємства. Звіт про використання грошових коштів, виданих на відрядження або під звіт
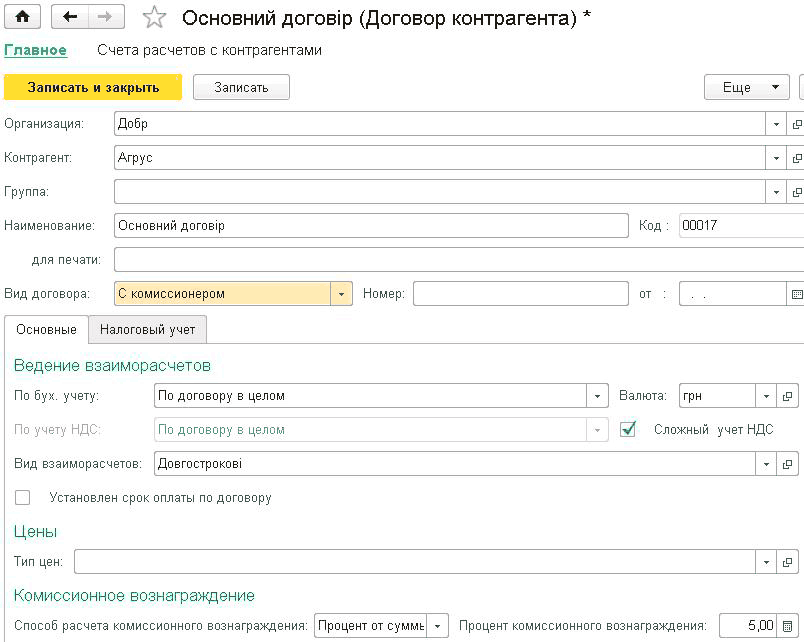
Договір приймання на реалізацію, укладений з комітентом, реєструється в довіднику договорів (відкривається з картки контрагента на вкладці "Головне" за посиланням "Усі договори").Надходження товарів від комітента. Реалізація товарів комітента. Передача товарів комісіонеру. Реалізація товарів комісіонером. Субкомісія
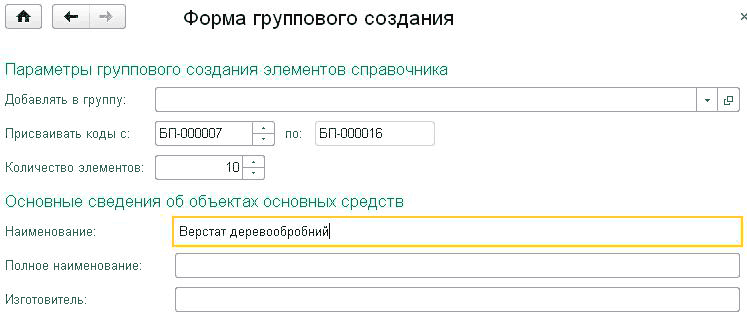
У довіднику "Основні засоби" (меню "Довідники" —” "ОЗ і НМА" —” "Основні засоби") зберігаються відомості про основні засоби, які, як передбачається, не змінюються з часом і не залежать від специфіки конкретної організації під час постановки його на облік. Зокрема, це найменування, група обліку основного засобу ("Будівлі", "Машини та обладнання", "Транспортні засоби"), відомості про виробника тощо.Надходження обладнання, об'єктів будівництва, прийняття до обліку основних засобів. Дані для нарахування амортизації. Накопичення витрат на ремонт і модернізацію ОЗ. Модернізація та ремонт. Вибуття. Інвентаризація основних засобів. Введення початкових залишків за основними засобами
Згідно з п. 3 Постанови № 1013 від 09.12.2015 р. у разі підвищення тарифних ставок (окладів) значення індексу споживчих цін у місяці, в якому відбувається підвищення, приймається за 1 або 100 відсотків.
Організація може перераховувати грошові кошти підзвітним особам на банківські картки. При цьому можуть використовуватися як особисті банківські картки співробітників, так і корпоративні банківські картки.