Общие положения
Налог на прибыль <b><i>является общегосударственным налогом</i></b> (п.9.1 ст.9 НКУ).
ЧитатьТема публикаций
Справочные материалы по этой теме.
Налог на прибыль <b><i>является общегосударственным налогом</i></b> (п.9.1 ст.9 НКУ).
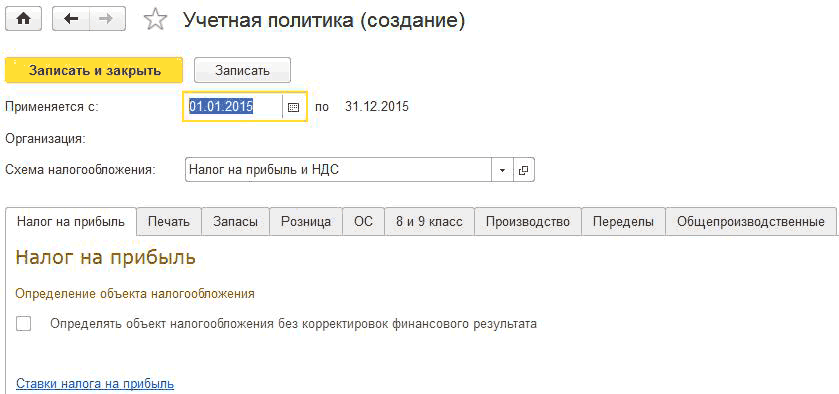
ЧитатьДействующее законодательство предоставляет возможность выбора одного из нескольких способов ведения бухгалтерского и налогового учета по ряду направлений. Совокупность выбранных способов учета является учетной политикой организации.Налог на прибыль. Печать. Запасы. Розничная торговля. Денежные средства. Основные средства. Учет расходов. Производство. Переделы. Общепроизводственные затраты
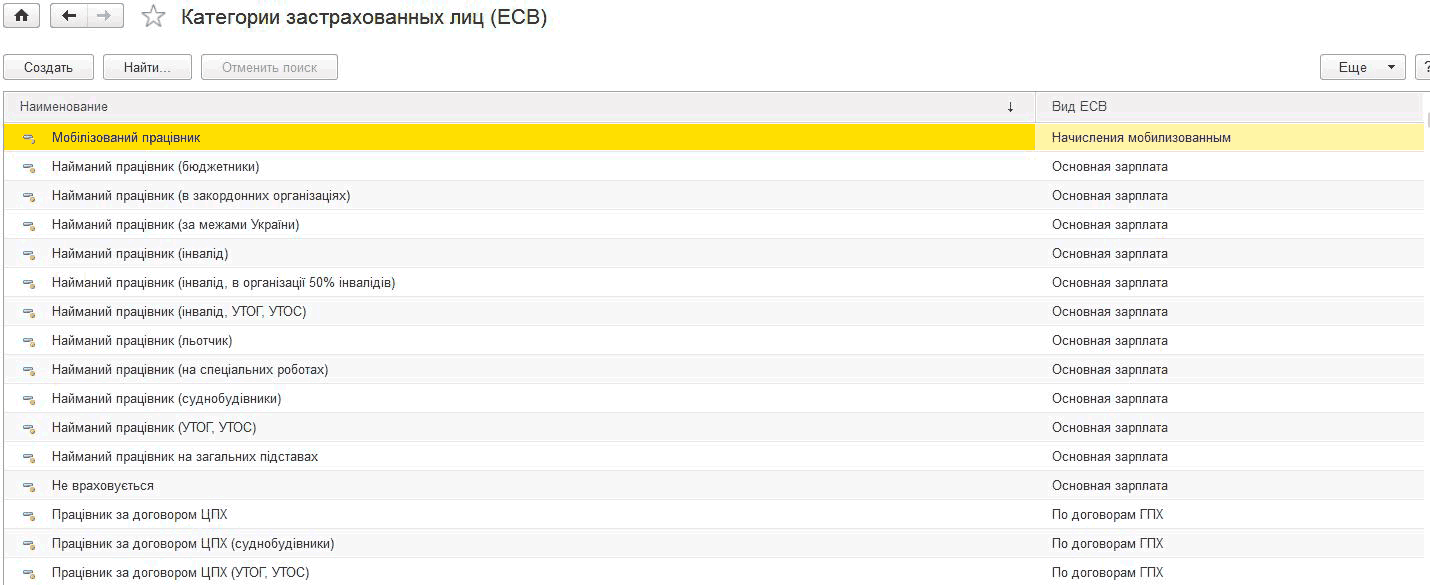
ЧитатьДля исчисления Единого социального взноса используется регистр накопления "ЕСВ по сотрудникам", а для учета –“ регистр накопления "Взаиморасчеты по взносам в фонды". Информация хранится в разрезах необходимых для формирования регламентированной отчетности. При этом в регистре "ЕСВ по сотрудникам" учет ведется в разрезе застрахованных физических лиц, а в регистре "Взаиморасчеты по взносам в фонды" учет ведется в целом по организации.Классификация видов ЕСВ и категорий застрахованных лиц. Настройка отражения ЕСВ. Исчисление ЕСВ. Промежуточный расчет НДФЛ и ЕСВ. Уплата НДФЛ и ЕСВ
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2), «Управление производственным предприятием для Украины» (редакция 1.3). <a name="obshchee-polozheniya"></a><h2>Общее положения</h2>
ЧитатьПри расчете взносов на ФОТ сумма налога, взятая из общей базы обложения по организации, может незначительно отличаться за счет погрешности округления, от суммы начислений на ФОТ, рассчитанной отдельно по сотрудникам.
ЧитатьПриведенные в статье примеры моделировались в конфигурации «Бухгалтерия для Украины» (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2) и «Управление производственным предприятием для Украины» (редакция 1.3).
ЧитатьС основными аспектами учета ЕСВ можно ознакомиться статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Бухгалтерский учет ЕСВ. Налоговый учет ЕСВ
ЧитатьПлательщики экологического налога определены в ст.240 НКУ. Согласно данной норме <b><i>плательщиками эконалога являются</i></b>:Общие положения. Плательщики эконалога. Объект и база налогообложения. Ставки эконалога. Расчет суммы эконалога. Сроки уплаты эконалога. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
ЧитатьВ соответствии с п. 1.6 Положения о Регистрации плательщиков налога на добавленную стоимость, утвержденного приказом Министерства финансов от 14.11.2014 г. № 1130:
ЧитатьЗадачами налогового учета в конфигурации являются:Задачи и организация налогового учета. Основные налоги. Параметры налогового учета. Схемы налогообложения
ЧитатьПоскольку суммы отпускных, выплачиваемые работнику перед уходом в отпуск, включаются в состав месячного налогооблагаемого дохода как доходы в виде заработной платы, они должны отражаются с кодом дохода 101. Этот код дохода устанавливается на закладке Учет карточки начисления Оплата отпуска (Рис. 1).Налог на доходы физических лиц. Единый взнос на социальное страхование
ЧитатьВ <b><i>Отчете о финансовых результатах (Форма №2)</i></b> раскрывается информация о доходах, расходах, прибыли и убытках, а также совокупном доходе предприятия за отчетный период.Документы
Читать