Загальні положення
Податок на прибуток <b><i>є загальнодержавним податком</i></b> (п.9.1 ст.9 ПКУ).
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Податок на прибуток <b><i>є загальнодержавним податком</i></b> (п.9.1 ст.9 ПКУ).
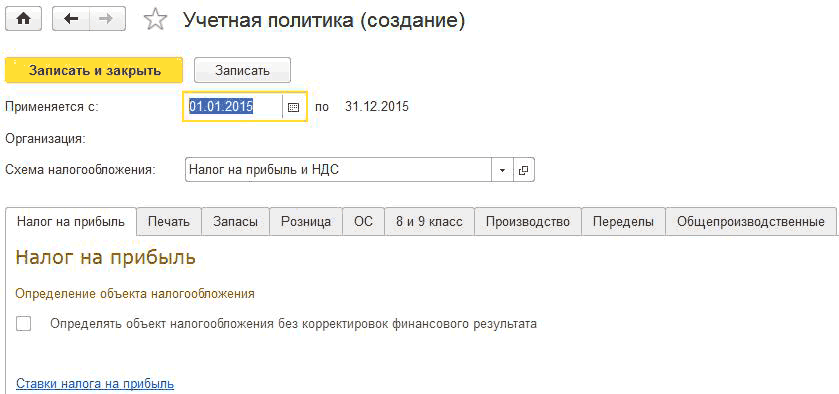
ЧитатиЧинне законодавство надає можливість вибору одного з кількох способів ведення бухгалтерського та податкового обліку за низкою напрямів. Сукупність обраних способів обліку є обліковою політикою організації.Податок на прибуток. Друк. Запаси. Роздрібна торгівля. Грошові кошти. Основні засоби. Облік витрат. Виробництво. Переділи. Загальновиробничі витрати
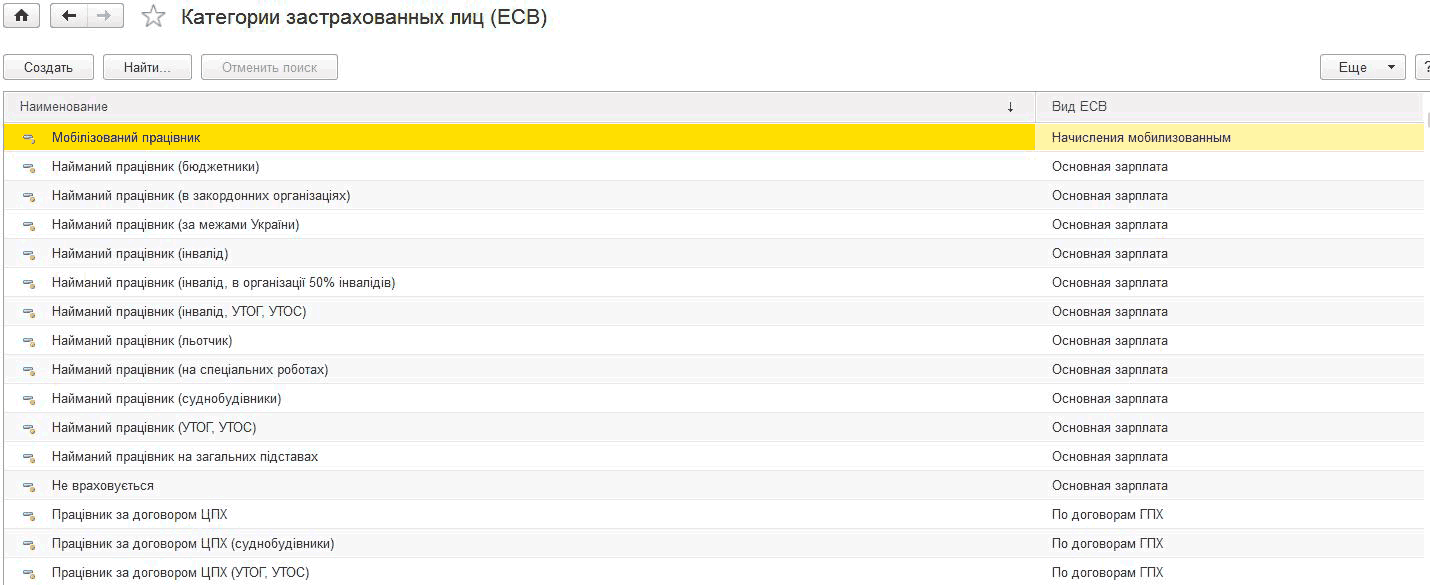
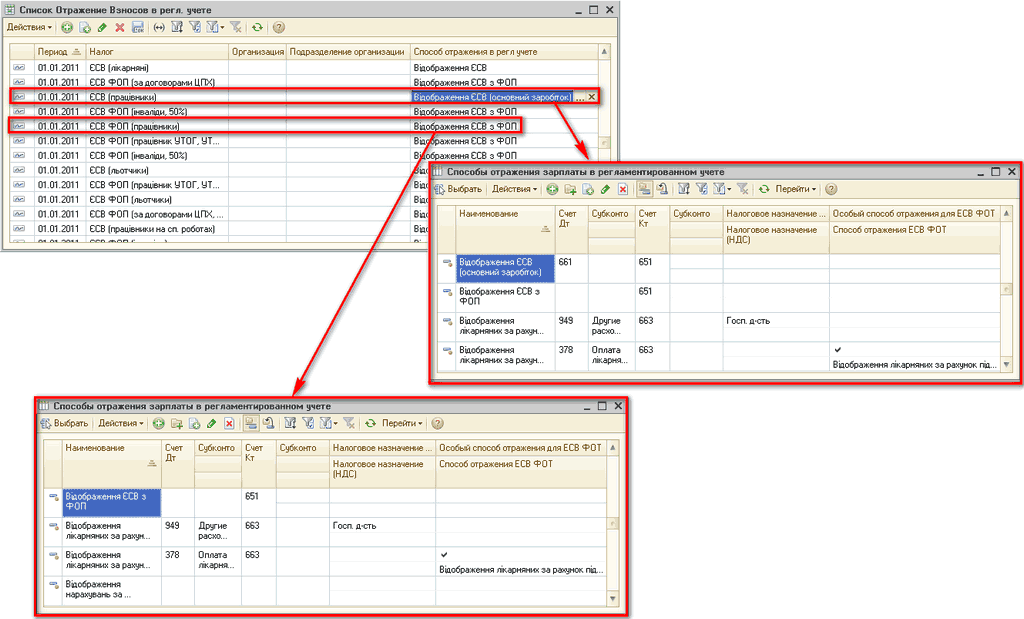
ЧитатиДля обчислення Єдиного соціального внеску використовується регістр накопичення "ЄСВ за співробітниками", а для обліку –“ регістр накопичення "Взаєморозрахунки за внесками до фондів". Інформація зберігається в розрізах, необхідних для формування регламентованої звітності. При цьому в регістрі "ЄСВ за співробітниками" облік ведеться в розрізі застрахованих фізичних осіб, а в регістрі "Взаєморозрахунки за внесками до фондів" облік ведеться загалом по організації.Класифікація видів ЄСВ і категорій застрахованих осіб. Налаштування відображення ЄСВ. Обчислення ЄСВ. Проміжний розрахунок ПДФО та ЄСВ. Сплата ПДФО та ЄСВ
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2), «Управління виробничим підприємством для України» (редакція 1.3). <a name="obshchee-polozheniya"></a><h2>Загальні положення</h2>
ЧитатиПід час розрахунку внесків на ФОП сума податку, взята із загальної бази оподаткування по організації, може незначно відрізнятися через похибку округлення від суми нарахувань на ФОП, розрахованої окремо по працівниках.
ЧитатиНаведені в статті приклади моделювалися в конфігурації «Бухгалтерія для України» (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2) і «Управління виробничим підприємством для України» (редакція 1.3).
ЧитатиЗ основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Бухгалтерський облік ЄСВ. Податковий облік ЄСВ
ЧитатиПлатники екологічного податку визначені у ст.240 ПКУ. Згідно з цією нормою <b><i>платниками екоподатку є</i></b>:Загальні положення. Платники екоподатку. Об'єкт і база оподаткування. Ставки екоподатку. Розрахунок суми екоподатку. Строки сплати екоподатку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
ЧитатиВ соответствии с п. 1.6 Положения о Регистрации плательщиков налога на добавленную стоимость, утвержденного приказом Министерства финансов от 14.11.2014 г. № 1130:
ЧитатиЗавданнями податкового обліку в конфігурації є:Завдання та організація податкового обліку. Основні податки. Параметри податкового обліку. Схеми оподаткування
ЧитатиОскільки суми відпускних, що виплачуються працівникові перед виходом у відпустку, включаються до складу місячного оподатковуваного доходу як доходи у вигляді заробітної плати, вони мають відображатися з кодом доходу 101. Цей код доходу встановлюється на вкладці Облік картки нарахування Оплата відпустки (Рис. 1).Податок на доходи фізичних осіб. Єдиний внесок на соціальне страхування
ЧитатиУ <b><i>Звіті про фінансові результати (Форма №2)</i></b> розкривається інформація про доходи, витрати, прибутки та збитки, а також сукупний дохід підприємства за звітний період.Документи
Читати