Тема публикаций

Налоговое назначение

Статьи и справочные материалы по этой теме.

93 публикаций
Материал

План счетов

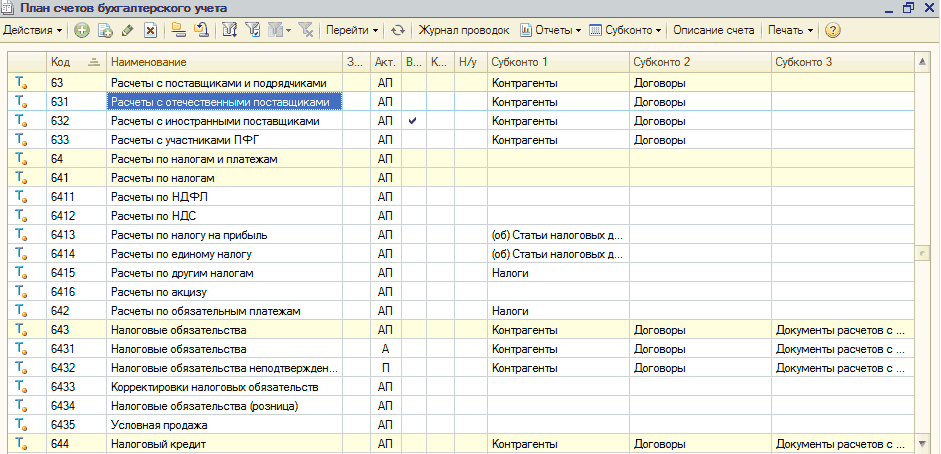
План счетов выступает группировкой счетов бухгалтерского учета. Прибавлять счета в план счетов не разрешается, но можно при необходимости добавлять субсчета, или забалансовые счета бухгалтерского учета. Структура плана счетов и предопределенные счета, заносятся в режиме конфигурирования. Для каждого плана счетов может быть организована произвольная иерархия субсчетов. Общая длина кода не может превышать 50 символов, при этом в нумерации счетов может применяться произвольная комбинация цифр и букв. Но если посмотреть с другой стороны, то число субсчетов у счета не может быть больше 24 (1 символ счета, 24 символов субсчетов и 24 разделителя субсчетов, итого 50 символов)

Читать
Материал

Учет необоротных активов и малоценных активов: общая нормативно-справочная информация

Справочник "Способы отражения затрат по амортизации и улучшению" предназначен для хранения счетов и аналитики затрат для отражения операций начисления амортизации НА любого вида, накопления расходов на улучшения и ремонты НА, ввода в эксплуатацию МБП.

Читать
Материал

Практикум: общесистемные механизмы и принципы 1С:Бухглатерии 8.2

Доступ: Сервис - Управление пользователями и доступом - Список пользователейАвторизация доступа к информационной базе. Задание №1. Создание пользователя. НСИ об организации. Задание №2. Информация об организации. Задание №3. Информация о структуре организации. Задание №4. Справочник "Физические лица ". Задание №5. Справочник "Склады (Места хранения) ". Задание №6. Справочник "Классификатор единиц измерения. Задание №7. Справочник "Банки ". Задание №8.Информация о банковском счете организации. Задание №9. Справочник "Должности организаций ". Задание №10. Информация об ответственных лицах организации. Настройка учета и программы. Задание №11. Настройка параметров учета. Задание №12. Настройка программы. Задание №13. Настройка учетной политики. Задание №14. Настройки пользователя. НСИ о контрагентах и номенклатуре. Задание №15. Справочник "Контрагенты ". Задание №16. Справочник "Номенклатурные группы ". Задание №17. Справочник "Номенклатура ". Задание №18. Настройка заполнения реквизитов "По умолчанию "

Читать
Материал

Дополнительный практикум: учет НДС

Доп. задание №1 Налоговый кредит. Доп. задание №2 Налоговые обязательства. Пропорциональное отнесение НДС на кредит. Доп. задание №3 Определение доли использования в облагаемых НДС операциях. Доп. задание №4 Справочная информация. Доп. задание №5 Покупка ТМЦ на необлагаемую НДС деятельность. Доп. задание №6 Покупка ТМЦ на облагаемую и необлагаемую НДС деятельность. Доп. задание №7 Реализация. Доп. задание №8 Использование ТМЦ в хозяйственной деятельности

Читать
Материал

Практикум: учет доходов, расходов и прибыли

Настройка учета и НСИ. Задание №1. Справочник "Налоговые назначения активов и затрат ". Задание №2. Регистр данных "Ставки налога на прибыль". Задание №3. Справочник "Статьи затрат". Задание №4. Справочник "Контрагенты". Задание №5. Справочник "Номенклатурные группы". Задание №6. Справочник "Номенклатура". Налоговый учет ТМЦ. Задание №7. Покупка ТМЦ. Задание №8. Изменение налогового назначения ТМЦ. Задание №9. Продажа ТМЦ. Задание №10. Использование ТМЦ на собственные нужды. Налоговый учет расходов. Задание №11.Покупка услуг у резидента Украины. Задание №12. Ввод курсов валют. Задание №13. Покупка услуг у нерезидента. Задание №14. Расходы на командировку. Задание №15. Услуги ТЗР. Задание №16. Анализ накопленных расходов

Читать
Материал

Особенности ввода остатков при переходе в режим расширенной аналитики

Переход в режим расширенной аналитики осуществляется в форме "Изменение параметров учета", раздел "Затраты и себестоимость".Ввод остатков по разделу учета «МПЗ». Ввод остатков по разделу «Товары переданные». Ввод остатков по разделу «Материалы в эксплуатации». Ввод остатков по разделу «Затраты». Ввод остатков по разделу «Наработка»

Читать
Материал

Основные принципы налогового учета взаиморасчетов

В конфигурации для всех договоров купли-продажи ведется налоговый учет по следующим принципам:Отражение операций продажи в регистрах налогового учета взаиморасчетов. Пример 1. Торговля на условиях отсрочки платежа.. Пример 2. Торговля на условиях полной предоплата. Пример 3. Торговля на условиях поэтапной оплаты, выписка налоговых документов при закрытии периода. Отражение операций приобретения в регистрах налогового учета взаиморасчетов

Читать
Материал

Ввод начальных остатков незавершенного производства.

В статье детально рассматривается процедура ввода остатков по незавершенному производству. Всесторонне рассмотрены такие операции: особенности ввода остатков как предприятиями, так и предпринимателями, которые находятся на едином налоге, а также добавление нового документа "Ввод начальных остатков".

Читать
Материал

Ввод начальных данных по капитальным инвестициям

В статье рассмотрена процедура ввода остатков по капитальным инвестициям. Для ввода начальных остатков рекомендуется использовать специализированную форму ввода остатков (меню Предприятие- Ввод начальных остатков)

Читать
Записаться по телефону