Тема публикаций

Налоговое назначение

Статьи и справочные материалы по этой теме.

Материал

Учет расходов будущих периодов

Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (редакция 1.2) и "Управление производственным предприятием для Украины" (редакция 1.3).ПРИМЕР

Читать
Материал

Налоговый учет активов

Учет затрат происходит методом начисления (НКУ), то есть затраты начисляются не в момент приобретения, а при выбытии запасов. Поэтому информацию о том, какая сумма будет входить в состав при выбытии необходимо фиксировать уже в момент приобретения. При этом суммы затрат в бухгалтерском учете и в налоговом могут отличаться, то есть из данных бухгалтерского учета не всегда можно определить суммы по налоговому учету.

Читать
Материал

Малоценные активы. Заполнение справочников

МБП (малоценные быстроизнашивающиеся предметы) в конфигурации учитывается как запасы, то есть они являются элементами справочника "Номенклатура" (ТМЦ). Вид элемента справочника определяется в самом справочнике путем выбора соответствующего вида. Выбор определяет счет учета, на который впоследствии пойдут проводки при приходовании МБП (в конфигурации счет 22).1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины

Читать
Материал

Как в документе "Требование-накладная" автоматически заполнять поле табличной части "Налоговое назначение"?

Налоговое назначение запасов в документе "Требование-накладная" устанавливается исходя из значения одноименного поля выбранной номенклатурной группы. Номенклатурная группа, в свою очередь, указывается в карточке номенклатуры.

Читать
Материал

Изменения в учете зарплаты и взносов на ФОТ

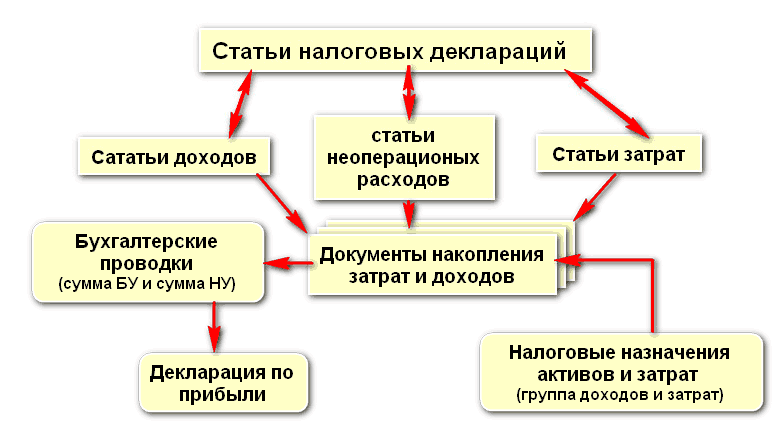
В новой форме отчета "Декларации о прибыли" (утверждена приказом ГНАУ №114 от 25.03.2011) затраты на оплату труда и взносы, имеющие разный характер затрат (прямые производственные, общепроизводственные, административные и т.д.), попадают в разные приложения в декларации. Соответственно они должны отражаться по разным статьям затрат, т.к. к статье затрат жестко привязана "Статья декларации".Налоговые назначения

Читать
Материал

Как правильно подготовиться к переходу на новую редакцию с поддержкой раздела III Налогового Кодекса Украины

В связи со вступлением в действие раздела III Налогового Кодекса Украины (далее, НКУ), кардинально меняется учет налогооблагаемой прибыли:Общие принципы изменений. Использование аналитик налогового учета. Налоговые назначения запасов и затрат. Статьи налоговых Деклараций. Неиспользуемые аналитики налогового учета. Учет ОС. Инвентаризация на 01.04.11. Улучшение ОС. Учет запасов и НЗП. Учет взаиморасчетов с контрагентами. Поступление от контрагентов, которые не могут быть признаны в налоговом учете. Поступление по авансам, по которым были начислены ВР до 01.04.2011. Продажа по авансам, по которым были начислены ВД до 01.04.2011

Читать
Материал

Инвентаризация остатков запасов

После вступления в действие (с 01.04.2011) главы 3 Налогового кодекса Украины (далее, НКУ) расходы начисляются при списании, а не при приобретении запасов (п.138.4 НКУ). Соответственно на 01.04.2011 года необходимо оценить остатки запасов на складах и отразить данную инвентаризацию в базе данных при помощи документа "Корректировка остатков в связи с вступлением в силу норм НКУ на 01.04.2011" по разделу учета "Запасы по себестоимости (счета 1521, 1531, 201-205, 207-209, 221, 234, 25, 26, 27, 281, 284, 286, 289)".

Читать
Материал

Рекомендации по использованию пропорционально облагаемого налогового кредита

В соответствии со ст. 199 НКУ, организации, регулярно осуществляющие облагаемые и необлагаемые НДС операции, могут при приобретении запасов и услуг, которые будут частично использоваться в облагаемых, частично в необлагаемых операциях, начислять налоговый кредит пропорционально доле использования в облагаемых НДС операциях. Доля использования определяется обычно по итогам предыдущего года.Особенности использования пропорционально облагаемых затрат в производстве продукции в конфигурации "Управление производственным предприятием для Украины"

Читать
Материал

Практикум: подсистема взаиморасчетов с контрагентами

Доступ: Предприятие —" Ввод начальных остатков. Задание №1. Ввод остатков по взаиморасчетам. Задание №2. Анализ задолженности контрагентов. Задание №3. Восстановление хронологической последовательности

Читать
Материал

Принципы и механизмы учета НДС

В этой теме описывается как делать запуск механизмов по учету НДС, для чего нужно делать отражение хозяйственной операции в учете НДС, какие параметры используются для регистрации НДС в документах покупки, продажи, оплаты и в налоговых накладных, особенности документооборота подсистемы.Основные принципы учета. Сведения об учетной политике. Учет в разрезе статей налоговой декларации. Налоговый статус хозяйственных операций.. Ставка налога. Ожидаемый и подтвержденный НДС. Особенность документооборота подсистемы. Механизмы учета НДС. Бухгалтерские счета учета НДС. Налоговые регистры накопления

Читать
Записаться по телефону