Отражение в учете услуг банка
В данной статье описан порядок отражения услуг банка в бухгалтерском и налоговом учете.
ЧитатьТема публикаций
Справочные материалы по этой теме.
В данной статье описан порядок отражения услуг банка в бухгалтерском и налоговом учете.
ЧитатьВ процессе эксплуатации объектов ОС предприятие несет расходы, которые делятся на две группы, каждая из которых имеет свои правила отражения в бухгалтерском и налоговом учете. Порядок бухгалтерского учета расходов зафиксированы в НП(С)БУ 7 (п.14 и 15), а порядок налогового учета - в НКУ (п.146.11 и 146.12):Справочник «Объекты строительства». Справочник "Способы отражения расходов по амортизации". Документ "Поступление товаров и услуг". Документ "Требование-накладная". Документ "Выработка ОС". Документ "Отчет производства за смену". Документ "Модернизация и ремонт ОС"
ЧитатьВ статье приведена методика отражения нормированных расходов на страхование в типовых конфигурации "Управление производственным предприятием для Украины" (редакция 1.2).Пример
ЧитатьСогласно НП(С)БУ-7, изменение первоначальной стоимости основных средств, по которой они приняты к бухгалтерскому учету, допускается при модернизации, модификации, достройке, дооборудовании, реконструкции, частичной ликвидации и переоценке объектов основных средств. В конфигурации отнесение затрат, связанных с достройкой, дооборудованием, реконструкцией основных средств выполняется с помощью документа "Модернизация ОС".Учет затрат, связанных с модернизацией и ремонтами основных средств. Момент оформления документа «Модернизация ОС». Бухгалтерский учет. Налоговый учет
ЧитатьДля корректного проведения расчета себестоимости продукции и услуг, и закрытия месяца необходимо обязательно соблюдать последовательность проведения регламентных документов.
ЧитатьПервоначальная стоимость ОС фиксируется в нескольких регистрах, причем для каждого вида учета - УУ , БУ , НУ - свой набор таких регистров. Например, для бухгалтерского учета:Порядок формирования учетных цен "по нулевой стоимости". Порядок формирования учетных цен "по плановым ценам". Порядок формирования учетных цен "по прямым затратам"
ЧитатьРассмотрим ситуацию погашения задолженности подотчетному лицу в случае превышения суммы аванса, выданного в валюте, на примере служебной командировки за рубеж. Пример моделировался на типовой конфигурации "Управление торговым предприятием для Украины", редакция 1.2. Аналогичный порядок действий применим и для типовых конфигураций "Бухгалтерия для Украины", редакция 1.2, "Управление торговым предприятием для Украины", редакция 1.3.
ЧитатьВ типовой форме для учета необоротных активов и малоценных быстроизнашивающихся предметов предусмотрено три подсистемы второго уровня:
ЧитатьПодсистема "Учет запасов" типового решения используется для отображения в бухгалтерском учета, а так же в налоговом учете таковых хозяйственных операций. Такая подсистема есть одной из ключевых подсистем типового решения. Главным способом вести учета в прикладном решении есть регистрация фактов хозяйственной деятельности при помощи документов.
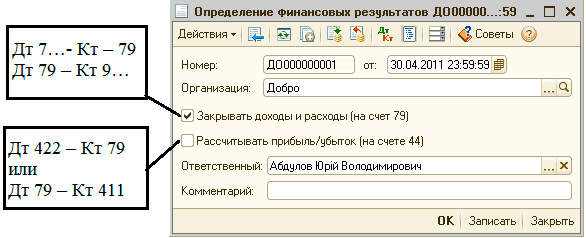
ЧитатьОпределение финансового результата выполняется документом "Определение финансовых результатов".
ЧитатьВ типичной форме поддерживается бухгалтерский и налоговый учет необоротных активов предприятия, которые используются на предприятии, а именно:
ЧитатьВ этой теме описывается как правильно вести налоговый учет НДС по принципам налогового законодательства Украины.
Читать