Відображення в обліку послуг банку
У цій статті описано порядок відображення послуг банку в бухгалтерському та податковому обліку.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У цій статті описано порядок відображення послуг банку в бухгалтерському та податковому обліку.
ЧитатиУ процесі експлуатації об'єктів ОЗ підприємство несе витрати, які поділяються на дві групи, кожна з яких має свої правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку витрат зафіксований у НП(С)БО 7 (п.14 і 15), а порядок податкового обліку — у ПКУ (п.146.11 і 146.12):Довідник «Об'єкти будівництва». Довідник "Способи відображення витрат за амортизацією". Документ "Надходження товарів і послуг". Документ "Вимога-накладна". Документ "Виробіток ОЗ". Документ "Звіт виробництва за зміну". Документ "Модернізація та ремонт ОЗ"
ЧитатиУ статті наведено методику відображення нормованих витрат на страхування в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
ЧитатиЗгідно з НП(С)БО-7, зміна первісної вартості основних засобів, за якою вони прийняті до бухгалтерського обліку, допускається у разі модернізації, модифікації, добудови, дообладнання, реконструкції, часткової ліквідації та переоцінки об'єктів основних засобів. У конфігурації віднесення витрат, пов'язаних із добудовою, дообладнанням, реконструкцією основних засобів виконується за допомогою документа "Модернізація ОЗ".Облік витрат, пов'язаних з модернізацією та ремонтами основних засобів. Момент оформлення документа «Модернізація ОЗ». Бухгалтерський облік. Податковий облік
ЧитатиДля коректного проведення розрахунку собівартості продукції та послуг і закриття місяця необхідно обов'язково дотримуватися послідовності проведення регламентних документів.
ЧитатиПервісна вартість ОЗ фіксується в кількох регістрах, причому для кожного виду обліку - УУ , БО , ПО - свій набір таких регістрів. Наприклад, для бухгалтерського обліку:Порядок формування облікових цін "за нульовою вартістю". Порядок формування облікових цін "за плановими цінами". Порядок формування облікових цін "за прямими витратами"
ЧитатиРозглянемо ситуацію погашення заборгованості підзвітній особі у разі перевищення суми авансу, виданого у валюті, на прикладі службового відрядження за кордон. Приклад моделювався на типовій конфігурації "Управління торговельним підприємством для України", редакція 1.2. Аналогічний порядок дій застосовний і для типових конфігурацій "Бухгалтерія для України", редакція 1.2, "Управління торговельним підприємством для України", редакція 1.3.
ЧитатиУ типовій формі для обліку необоротних активів і малоцінних швидкозношуваних предметів передбачено три підсистеми другого рівня:
ЧитатиПідсистема "Облік запасів" типового рішення використовується для відображення в бухгалтерському обліку, а також у податковому обліку таких господарських операцій. Така підсистема є однією з ключових підсистем типового рішення. Головним способом ведення обліку в прикладному рішенні є реєстрація фактів господарської діяльності за допомогою документів.
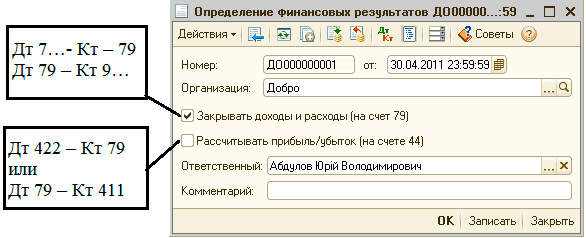
ЧитатиВизначення фінансового результату виконується документом "Визначення фінансових результатів".
ЧитатиУ типовій формі підтримується бухгалтерський і податковий облік необоротних активів підприємства, які використовуються на підприємстві, а саме:
ЧитатиУ цій темі описується, як правильно вести податковий облік ПДВ за принципами податкового законодавства України.
Читати