Згідно з п.9 НП(С)БО 9 "Запаси", транспортно - заготівельні витрати (ТЗВ) повинні щомісяця розподілятися між сумою запасів на кінець звітного періоду та сумою запасів, що вибули у звітному місяці.
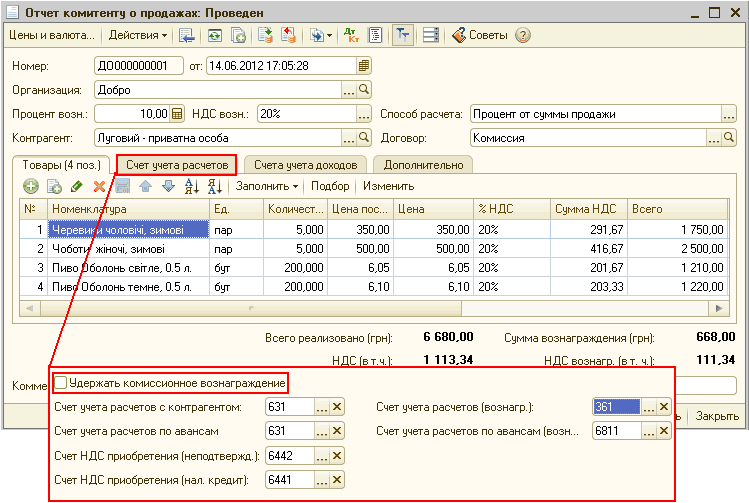
Згідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в рамках договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок отриманих від комітента авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
У статті описано методику віднесення додаткових витрат на перевезення стороннім перевізником до митної території України на собівартість придбаних МПЗ за імпортом. Приклад змодельовано для конфігурації "Управління торгівлею для України", редакція 2.3. Ця стаття також актуальна для конфігурації "Управління виробничим підприємством для України", редакція 1.2.Оплата. Надходження. Податковий облік. Віднесення витрат на перевезення на собівартість матеріалів
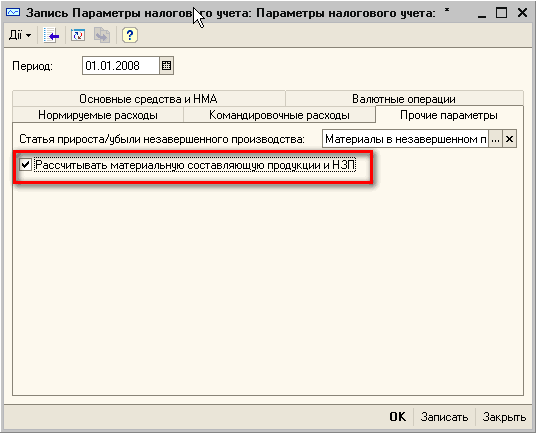
Матеріальна складова в готовій продукції та НЗВ (незавершене виробництво) розраховується за середнім коефіцієнтом відношення матеріальних витрат до всіх витрат.
Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1.туплення комісійних товарів у неавтоматизовану торгову точку. Надходження товарів від комітента. Переміщення з оптового складу. Реалізація товарів. Інвентаризація товарів. Відображення реалізації комісійних товарів. Списання комісійних товарів
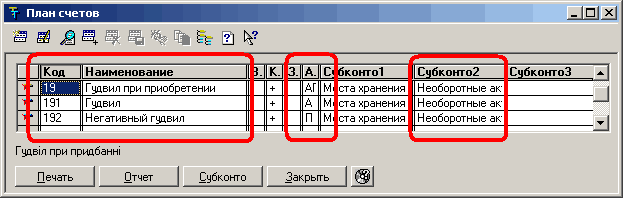
У цій статті буде описано зміни, внесені до типових українських конфігурацій для відображення змін у порядку обліку гудвілу, згідно зі змінами в стандартах бухгалтерського обліку, внесеними наказом Мінфіну №989 від 25.11.02.
У процесі експлуатації об'єктів ОЗ підприємство несе витрати, які поділяються на дві групи, кожна з яких має свої правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку витрат зафіксований у НП(С)БО 7 (п.14 і 15), а порядок податкового обліку — у ПКУ (п.146.11 і 146.12):Довідник «Об'єкти будівництва». Довідник "Способи відображення витрат за амортизацією". Документ "Надходження товарів і послуг". Документ "Вимога-накладна". Документ "Виробіток ОЗ". Документ "Звіт виробництва за зміну". Документ "Модернізація та ремонт ОЗ"
У статті наведено методику відображення нормованих витрат на страхування в типовій конфігурації "Управління виробничим підприємством для України" (редакція 1.2).Приклад
Згідно з НП(С)БО-7, зміна первісної вартості основних засобів, за якою вони прийняті до бухгалтерського обліку, допускається у разі модернізації, модифікації, добудови, дообладнання, реконструкції, часткової ліквідації та переоцінки об'єктів основних засобів. У конфігурації віднесення витрат, пов'язаних із добудовою, дообладнанням, реконструкцією основних засобів виконується за допомогою документа "Модернізація ОЗ".Облік витрат, пов'язаних з модернізацією та ремонтами основних засобів. Момент оформлення документа «Модернізація ОЗ». Бухгалтерський облік. Податковий облік
Для коректного проведення розрахунку собівартості продукції та послуг і закриття місяця необхідно обов'язково дотримуватися послідовності проведення регламентних документів.
Первісна вартість ОЗ фіксується в кількох регістрах, причому для кожного виду обліку - УУ , БО , ПО - свій набір таких регістрів. Наприклад, для бухгалтерського обліку:Порядок формування облікових цін "за нульовою вартістю". Порядок формування облікових цін "за плановими цінами". Порядок формування облікових цін "за прямими витратами"