Учет необоротных активов и малоценных активов: общие принципы подсистемы
В типовой форме для учета необоротных активов и малоценных быстроизнашивающихся предметов предусмотрено три подсистемы второго уровня:
ЧитатьТема публикаций
Справочные материалы по этой теме.
В типовой форме для учета необоротных активов и малоценных быстроизнашивающихся предметов предусмотрено три подсистемы второго уровня:
ЧитатьВ конфигурациях "Бухгалтерия для бюджетных учреждений Украины" (версия не ниже 1.0.3) и "Комплексный учет для бюджетных учреждений Украины" (версия не ниже 1.0.2) для учета времени, которое объект провел в эксплуатации, в систему добавлены новый признак места хранения (справочник "Места хранения") - "Нет эксплуатации". При поступлении или перемещении необоротных активов в место хранения с установленным флажком "Нет эксплуатации" амортизация начисляться не будет.
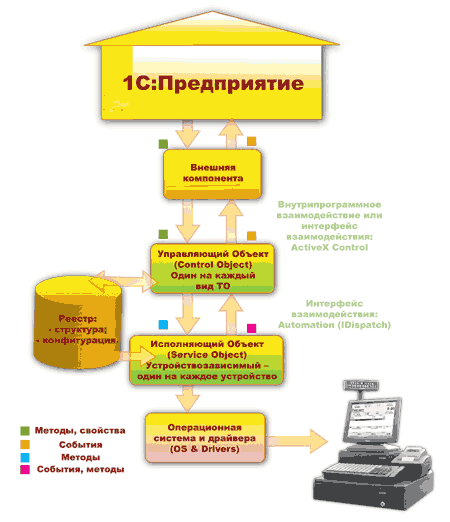
ЧитатьВ данной статье пойдет речь о методиках разработки внешних компонент с применением стандарта OPOS для взаимодействия с драйверами нижнего уровня.
ЧитатьВ процессе эксплуатации объектов ОС предприятие несет расходы, которые делятся на две группы, каждая из которых имеет свои правила отражения в бухгалтерском и налоговом учете. Порядок бухгалтерского учета расходов зафиксированы в НП(С)БУ 7 (п.14 и 15), а порядок налогового учета - в НКУ (п.146.11 и 146.12):Справочник «Объекты строительства». Документ "Поступление товаров и услуг". Документ "Требование-накладная". Документ "Отчет производства за смену". Документ "Модернизация и ремонт ОС"
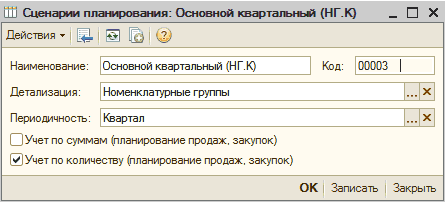
ЧитатьВ этой теме Вы выучите какие существую этапы объемно-календарного планирования закупок и потребностей, узнаете какие три способа удовлетворения плана потребностей в товарах и что такое период планирования.Основные элементы подсистемы. Горизонт и периодичность планирования. Сценарии планирования. Номенклатура и номенклатурные группы. Подразделения. Проекты. Заказы
ЧитатьСправочник "Номенклатура". Для каждого элемента номенклатуры, который должен был учитываться на разных счетах, необходимо было создавать новую запись. Для продукции можно было создать только одну спецификацию (состав номенклатуры) и только три предопределенных типа цен: Закупочные и Оптовые (без НДС), цены в Рознице (с НДС).1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
ЧитатьПринцип проведения модернизации нематериального актива практически ничем не отличается от проведения модернизации основного средства. Просто в связи со спецификой учета нематериальных активов, как в бухгалтерском, так и в налоговом учете, для проведения операции непосредственно уже самой модернизации предусмотрен отдельный документ в конфигурации. Более подробно о том, как в конфигурации реализована операция модернизации основных средств, описано в соответствующей статье "Проведение операций модернизации основных средств".
ЧитатьПри массовом вводе информации весьма важно обеспечить максимально эффективный способ заполнения данных документов, справочников, операций. Одним из достаточно простых, но полезных режимов, повышающих производительность при вводе информации, является режим копирования.
ЧитатьВвод в использование основных средств оформляется документом "Ввод в эксплуатацию ОС". В документе устанавливаются все параметры учета объектов необоротных активов.Важно!!!
ЧитатьОсновные средства не являются разделом учета запасов и затрат. В то же время, они тесно связаны с учетом запасов и затрат: оборудование на складе - запасы, амортизация - затраты. Поэтому использование режима расширенной аналитики связано с определенными требованиями к учету основных средств (ОС).Изменение стоимости ОС и объектов строительства при закрытии месяца. Отражение документов учета ОС в управленческом учете
ЧитатьПодсистема "Основные средства" предназначена для ведения учета по каждому объекту: Принципы учета капитальных инвестиций. Особенности бухгалтерского учета. Особенности налогового учета. Принципы учета основных средств и других необоротных материальных активов. Важно!!!. Особенности бухгалтерского учета. Особенности налогового учета. Учет капитальных инвестиций. Покупка оборудования с оприходованием его на склад. Увеличение стоимости партий оборудования на складах. Перемещение оборудования. Изменение налогового назначения оборудования. Покупка объекта строительства. Поступление товаров и услуг
ЧитатьСогласно п. 134.1.1 НКУ прибыль определяется путем уменьшения суммы доходов отчетного периода, определенных согласно статьям 135 - 137, на себестоимость реализованных товаров, выполненных работ, предоставленных услуг и сумму других расходов отчетного налогового периода, определенных согласно статьям 138 - 143, с учетом правил, установленных статьей 152.
Читать