Облік необоротних активів і малоцінних активів: загальні принципи підсистеми
У типовій формі для обліку необоротних активів і малоцінних швидкозношуваних предметів передбачено три підсистеми другого рівня:
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
У типовій формі для обліку необоротних активів і малоцінних швидкозношуваних предметів передбачено три підсистеми другого рівня:
ЧитатиУ конфігураціях "Бухгалтерія для бюджетних установ України" (версія не нижче 1.0.3) і "Комплексний облік для бюджетних установ України" (версія не нижче 1.0.2) для обліку часу, який об'єкт провів в експлуатації, до системи додано нову ознаку місця зберігання (довідник "Місця зберігання") - "Немає експлуатації". У разі надходження або переміщення необоротних активів до місця зберігання зі встановленим прапорцем "Немає експлуатації" амортизація не нараховуватиметься.
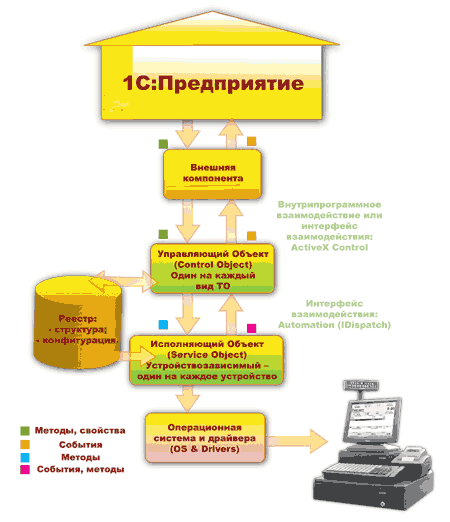
ЧитатиУ цій статті йтиметься про методики розробки зовнішніх компонент із застосуванням стандарту OPOS для взаємодії з драйверами нижнього рівня.
ЧитатиУ процесі експлуатації об'єктів ОЗ підприємство несе витрати, які поділяються на дві групи, кожна з яких має свої правила відображення в бухгалтерському та податковому обліку. Порядок бухгалтерського обліку витрат зафіксовано в НП(С)БО 7 (п.14 і 15), а порядок податкового обліку - в ПКУ (п.146.11 і 146.12):Довідник «Об'єкти будівництва». Документ "Надходження товарів і послуг". Документ "Вимога-накладна". Документ "Звіт виробництва за зміну". Документ "Модернізація і ремонт ОЗ"
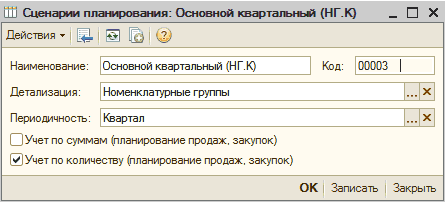
ЧитатиУ цій темі Ви вивчите, які існують етапи об'ємно-календарного планування закупівель і потреб, дізнаєтеся, які є три способи задоволення плану потреб у товарах і що таке період планування. Основні елементи підсистеми. Горизонт і періодичність планування. Сценарії планування. Номенклатура та номенклатурні групи. Підрозділи. Проєкти. Замовлення
ЧитатиДовідник "Номенклатура". Для кожного елемента номенклатури, який мав обліковуватися на різних рахунках, необхідно було створювати новий запис. Для продукції можна було створити лише одну специфікацію (склад номенклатури) і лише три визначених типи цін: Закупівельні та Оптові (без ПДВ), ціни в Роздрібній торгівлі (з ПДВ).1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України
ЧитатиПринцип проведення модернізації нематеріального активу практично нічим не відрізняється від проведення модернізації основного засобу. Просто у зв'язку зі специфікою обліку нематеріальних активів, як у бухгалтерському, так і в податковому обліку, для проведення операції безпосередньо самої модернізації передбачено окремий документ у конфігурації. Детальніше про те, як у конфігурації реалізовано операцію модернізації основних засобів, описано у відповідній статті "Проведення операцій модернізації основних засобів".
ЧитатиЗа масового введення інформації вкрай важливо забезпечити максимально ефективний спосіб заповнення даних документів, довідників, операцій. Одним із досить простих, але корисних режимів, що підвищують продуктивність під час введення інформації, є режим копіювання.
ЧитатиВведення у використання основних засобів оформлюється документом "Введення в експлуатацію ОЗ". У документі встановлюються всі параметри обліку об'єктів необоротних активів.Важливо!!!
ЧитатиОсновні засоби не є розділом обліку запасів і витрат. Водночас вони тісно пов'язані з обліком запасів і витрат: обладнання на складі — запаси, амортизація — витрати. Тому використання режиму розширеної аналітики пов'язане з певними вимогами до обліку основних засобів (ОЗ).Зміна вартості ОЗ та об'єктів будівництва під час закриття місяця. Відображення документів обліку ОЗ в управлінському обліку
ЧитатиПідсистема "Основні засоби" призначена для ведення обліку за кожним об'єктом: Принципи обліку капітальних інвестицій. Особливості бухгалтерського обліку. Особливості податкового обліку. Принципи обліку основних засобів та інших необоротних матеріальних активів. Важливо!!!. Особливості бухгалтерського обліку. Особливості податкового обліку. Облік капітальних інвестицій. Купівля обладнання з оприбуткуванням його на склад. Збільшення вартості партій обладнання на складах. Переміщення обладнання. Зміна податкового призначення обладнання. Купівля об'єкта будівництва. Надходження товарів і послуг
ЧитатиЗгідно з п. 134.1.1 ПКУ прибуток визначається шляхом зменшення суми доходів звітного періоду, визначених згідно зі статтями 135 - 137, на собівартість реалізованих товарів, виконаних робіт, наданих послуг і суму інших витрат звітного податкового періоду, визначених згідно зі статтями 138 - 143, з урахуванням правил, установлених статтею 152.
Читати