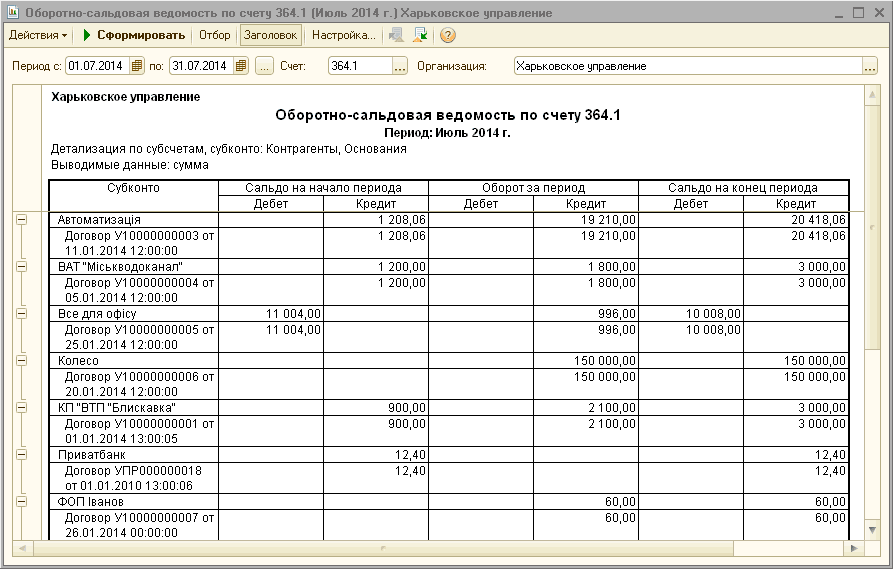
Методика выполнения анализа сроков возникновения задолженности на определенную дату
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
ЧитатьПриведенная методика моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьПриведенные в статье примеры моделировались в конфигурации «Управление производственным предприятием для Украины» (редакция 1.3). <a name="primer"></a><h2>Пример</h2>
ЧитатьПриведенная в статье информация актуальна для конфигурации "Бухгалтерия для Украины" (редакция 1.2).1. Непоследовательность оформления документов. 2. Некорректность заполнения и несоответствие «счетов расчетов» и «счетов авансов» в документах оплаты и отгрузки. 3. Неактуальность ведения учета в информационной базе, в связи с некорректной работой механизма «Дата актуальности учета». 4. Некорректность ведения учета в разрезе расчетных документов (отсутствие ссылки на документ расчетов). 5. Неточность отражения операций приобретения капитальных инвестиций. 6. Некорректность (непонимание) методики ведения «Сложного учета НДС»
ЧитатьВ типовой конфигурации реализован механизм, позволяющий оформить списание малоценных активов (малоценных быстроизнашивающийся предметов, малоценных необоротных активов, библиотечных фондов), у которых истек срок полезного использования.
ЧитатьПриведенная в статье информация актуальна для конфигурации "Управление производственным предприятием для Украины" (редакция 1.3).1. Непоследовательность оформления документов. 2. Некорректность заполнения и несоответствие «счетов расчетов» и «счетов авансов» в документах оплаты и отгрузки. 3. Некорректность ведения учета в разрезе счетов и заказов, а также в разрезе расчетных документов. 4. Некорректность (непонимание) методики ведения «Сложного учета НДС»
ЧитатьПримеры, приведенные в статье, моделировался на конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Информация, приведенная в статье, актуальна также для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
ЧитатьПриведенная методика моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
ЧитатьПриведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2.Методика применима для конфигурации «Управление торговым предприятием для Украины», редакция 1.2.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины", редакция 1.2. Методика, описанная в статье, актуальна для конфигурации "Управление торговым предприятием для Украины" редакция 1.2.Пример. Порядок формирования расходов в налоговом учете. 1. Отражение полученных услуг. 2. Отражение заработной платы в составе затрат. 3. Отражение сумм амортизации необоротных активов. Порядок формирования доходов в налоговом учете
Читать