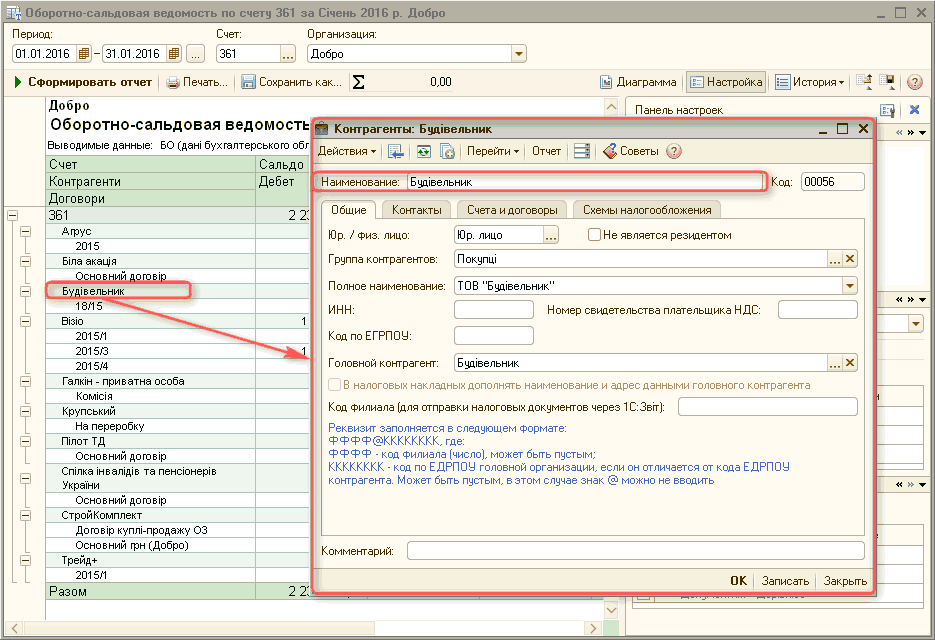
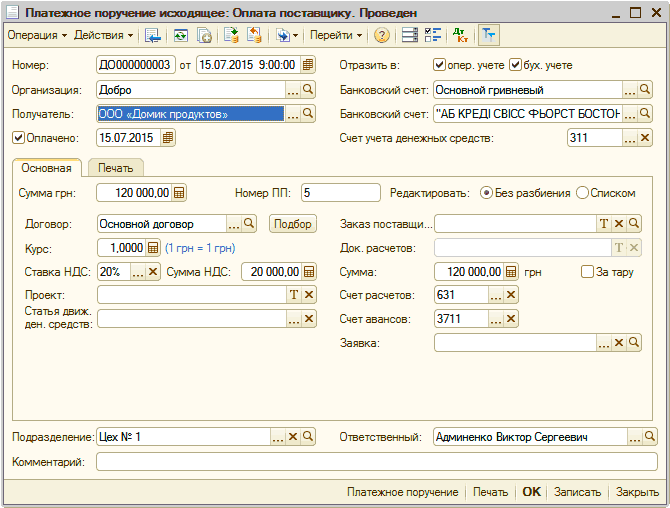
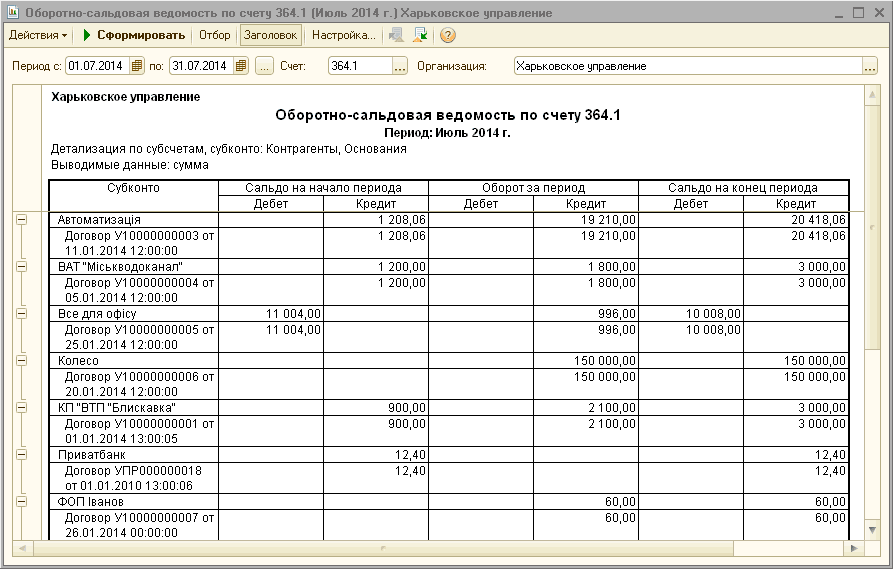
Методика виконання аналізу строків виникнення заборгованості на визначену дату
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Наведені у статті приклади відтворювалися в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиНаведена методика моделювалася в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиНаведені в статті приклади моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). <a name="primer"></a><h2>Приклад</h2>
ЧитатиНаведена у статті інформація актуальна для конфігурації "Бухгалтерія для України" (редакція 1.2).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Неактуальність ведення обліку в інформаційній базі у зв'язку з некоректною роботою механізму «Дата актуальності обліку». 4. Некоректність ведення обліку в розрізі розрахункових документів (відсутність посилання на документ розрахунків). 5. Неточність відображення операцій придбання капітальних інвестицій. 6. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»
ЧитатиУ типовій конфігурації реалізовано механізм, що дає змогу оформити списання малоцінних активів (малоцінних швидкозношуваних предметів, малоцінних необоротних активів, бібліотечних фондів), у яких закінчився строк корисного використання.
ЧитатиНаведена в статті інформація актуальна для конфігурації "Управління виробничим підприємством для України" (редакція 1.3).1. Непослідовність оформлення документів. 2. Некоректність заповнення та невідповідність «рахунків розрахунків» і «рахунків авансів» у документах оплати та відвантаження. 3. Некоректність ведення обліку в розрізі рахунків і замовлень, а також у розрізі розрахункових документів. 4. Некоректність (нерозуміння) методики ведення «Складного обліку ПДВ»
ЧитатиПриклади, наведені в статті, моделювалися на конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Інформація, наведена в статті, актуальна також для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиНаведена методика моделювалася в конфігурації «Бухгалтерія для України», редакція 1.2.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика застосовна для конфігурації «Управління торговим підприємством для України», редакція 1.2.
ЧитатиНаведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України", редакція 1.2. Методика, описана в статті, актуальна для конфігурації "Управління торговельним підприємством для України" редакція 1.2.Приклад. Порядок формування витрат у податковому обліку. 1. Відображення отриманих послуг. 2. Відображення заробітної плати у складі витрат. 3. Відображення сум амортизації необоротних активів. Порядок формування доходів у податковому обліку
Читати