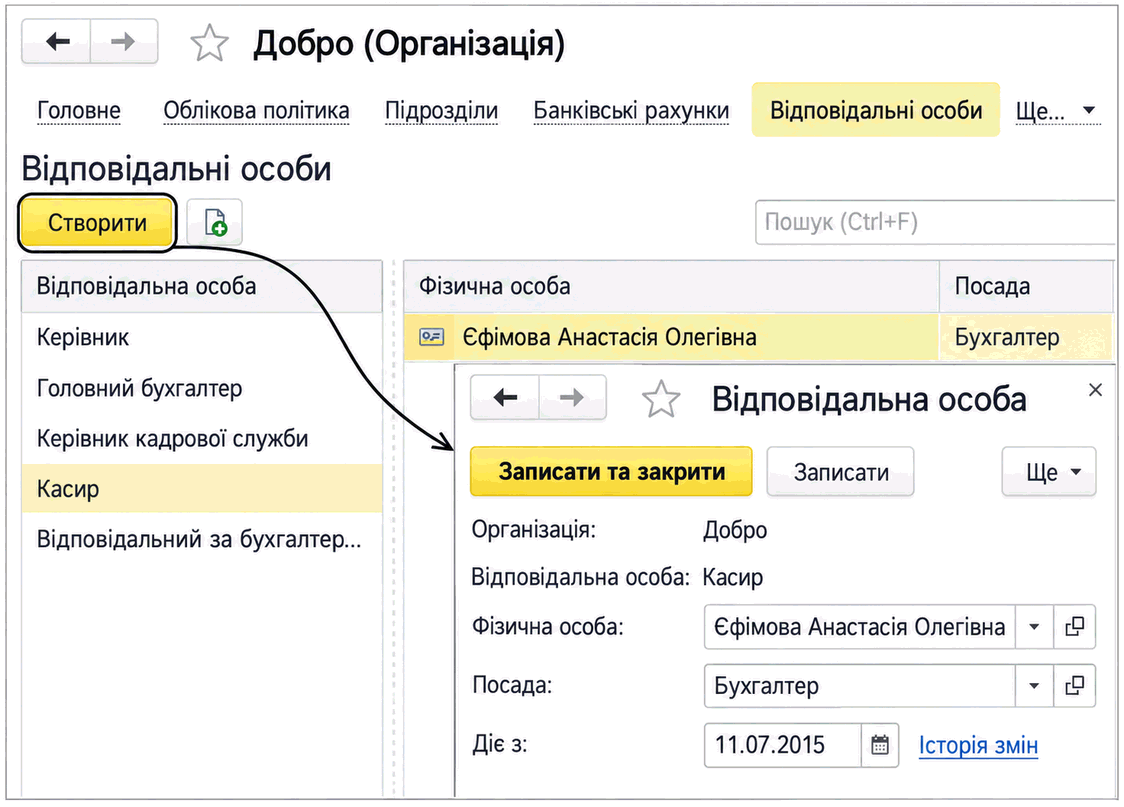
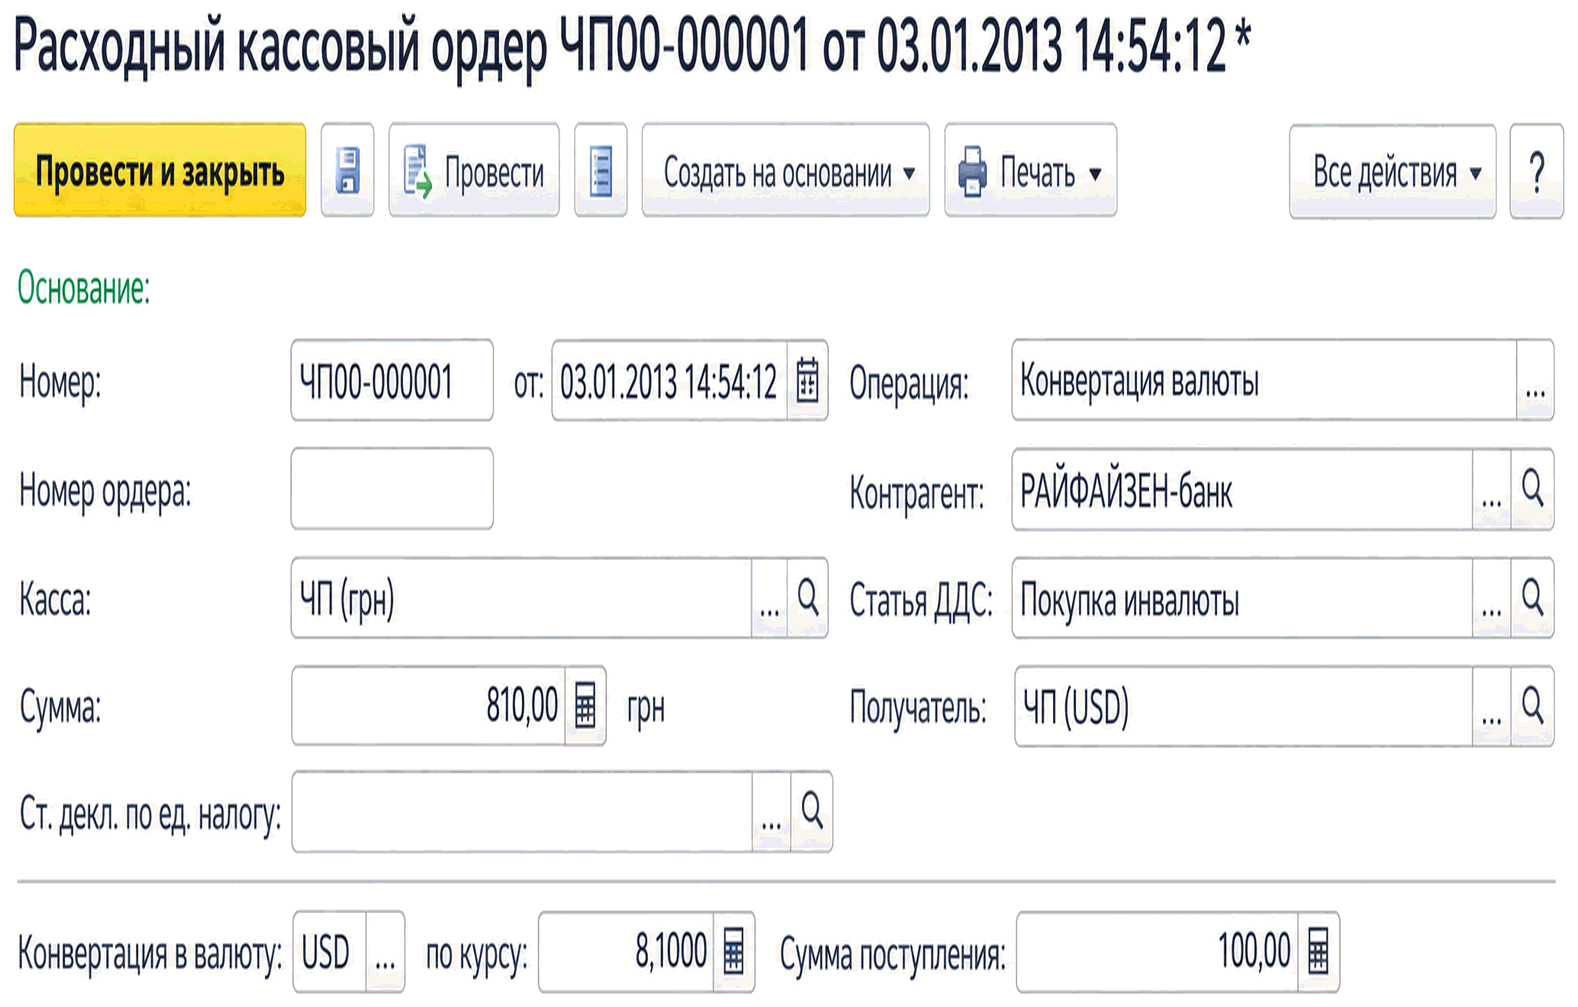
Описано отражение поступления и выдачи наличных денежных средств с помощью кассовых ордеров, настройку их реквизитов и ответственного лица кассира, а также использование назначения наличных денежных средств в журналах регистрации.
Практическая матрица помогает проверить готовность к начальным бухгалтерским задачам: от логики счетов и первичных документов до работы в BAS, таблицах, взаиморасчетах и налоговом контроле. Семь ситуаций и 30-дневная карта развития показывают не абстрактный перечень требований, а конкретные действия, критерии проверки и границы ответственности новичка.. Оцените себя по пяти уровням допуска. Матрица компетенций: от понимания до безопасной эскалации. Счета: объясняйте движение, а не заучивайте номера. Первичка: сначала реальное событие, затем реквизиты. Банк, касса и взаиморасчеты: прослеживайте путь суммы. Запасы: контролируйте количество, стоимость и место хранения. BAS, таблицы и электронные документы: проверяйте результат, а не кнопку. Налоги и зарплата: ориентируйтесь, контролируйте, эскалируйте. Пройдите мини-экзамен из семи ситуаций. Составьте карту пробелов на 30 дней. Покажите работодателю навыки честно и конкретно. Итоговый чек-лист готовности к начальным задачам
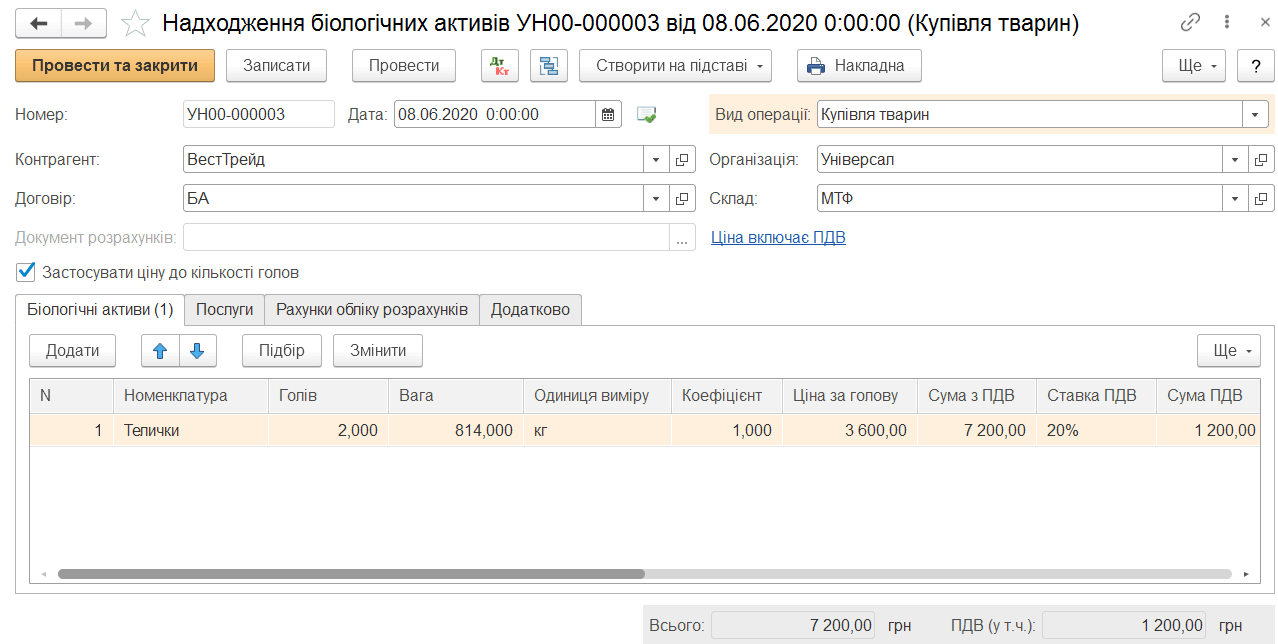
Описано оформление приобретения животных и растений документом «Поступление биологических активов», а также назначение счета на оплату поставщику биологических активов.. Счет на оплату поставщику биологических активов
Устный симулятор собеседования с тремя раундами, 12 практическими ситуациями и понятными критериями ответа: как объяснять условия, действие, контроль и момент эскалации без выдуманного опыта.. Как пользоваться симулятором. Раунд 1. Основа: документы, справочники, банк и взаиморасчеты. Раунд 2. Ситуации: ОСВ, долги, возвраты и контроль участка. Раунд 3. Диагностика: закрытие месяца, расхождения, права и эскалация. Две демонстрации: как усилить ответ уточнением. Scorecard: оцените не память, а качество рассуждения. Что спросить у работодателя о конфигурации и участке. Финальная репетиция перед собеседованием
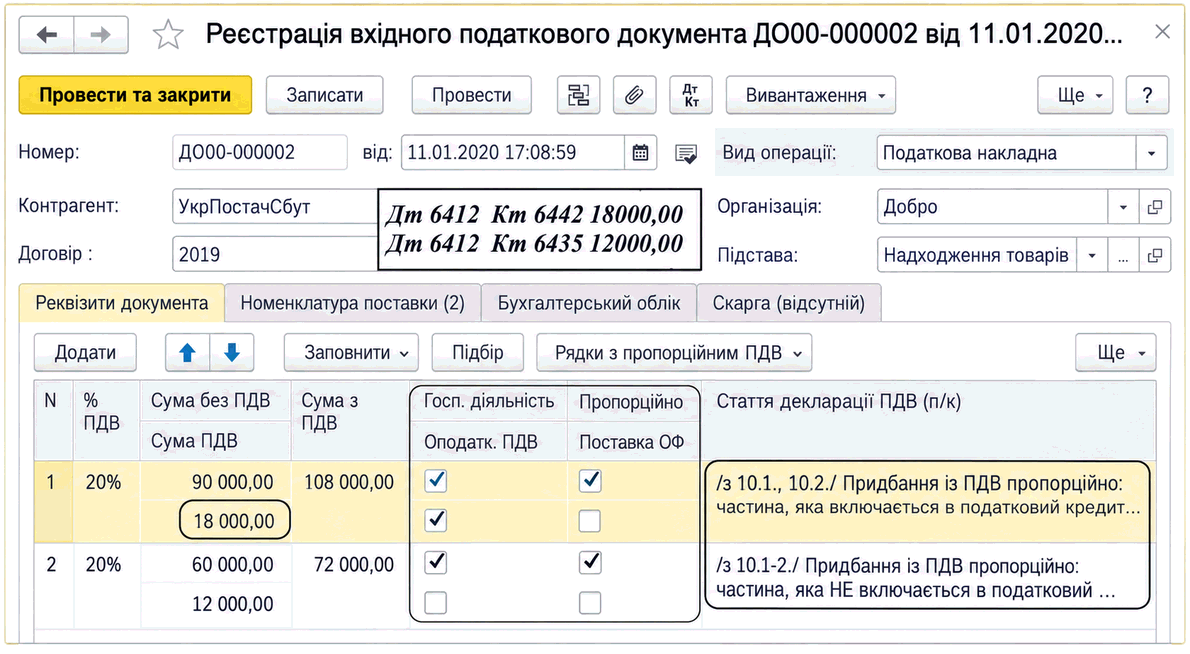
Описано отражение пропорционального НДС в налоговых документах: распределение сумм в РВПД и начисление налоговых обязательств документом «Налоговая накладная» с видом операции «Условная продажа».
Практическая лаборатория из пяти одинаковых бизнес-задач помогает отделить знание учетной логики от памяти о меню, проверить перенос навыков бухгалтера и понять, какие пробелы нужно устранить для работы в современной среде BAS.. Краткий вывод: переносится логика, а не маршрут по меню. Три слоя различий, которые нельзя смешивать. Лаборатория переноса навыка: пять одинаковых задач. Сравнительная матрица навыков. Красные флажки при переносе опыта. Самодиагностика: знаете ли вы учет, а не меню. Как описать и устранить пробел в BAS. Краткая карта следующих упражнений
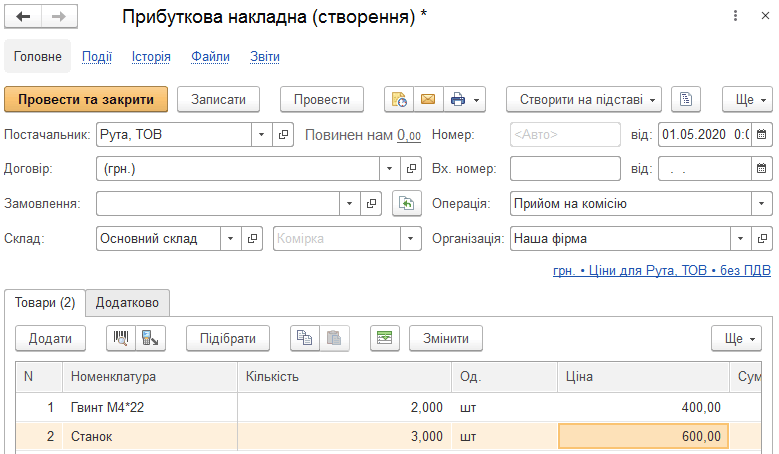
Описано оформление приема и возврата товаров на комиссию, учет по партиям поставки и создание документа Отчет комитенту для отражения продаж и вознаграждения.. Прием товаров на комиссию. Отчет комитенту о продажах
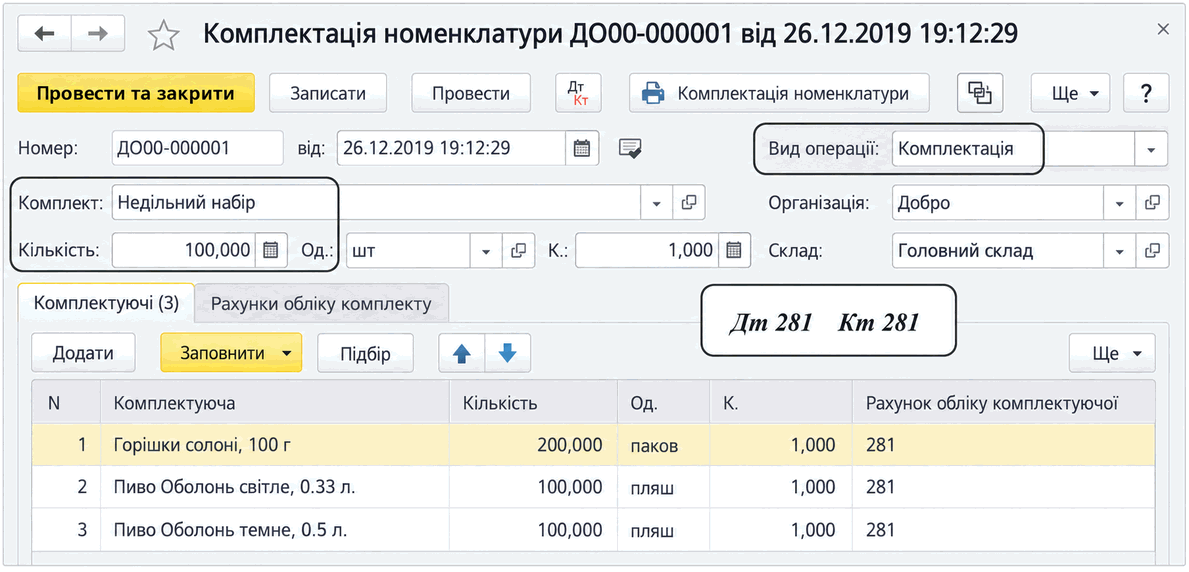
Документ «Комплектация номенклатуры» предназначен для сборки и разукомплектации запасов, а также ликвидации пересортицы. Описаны заполнение комплектующих, использование спецификаций и распределение стоимости.
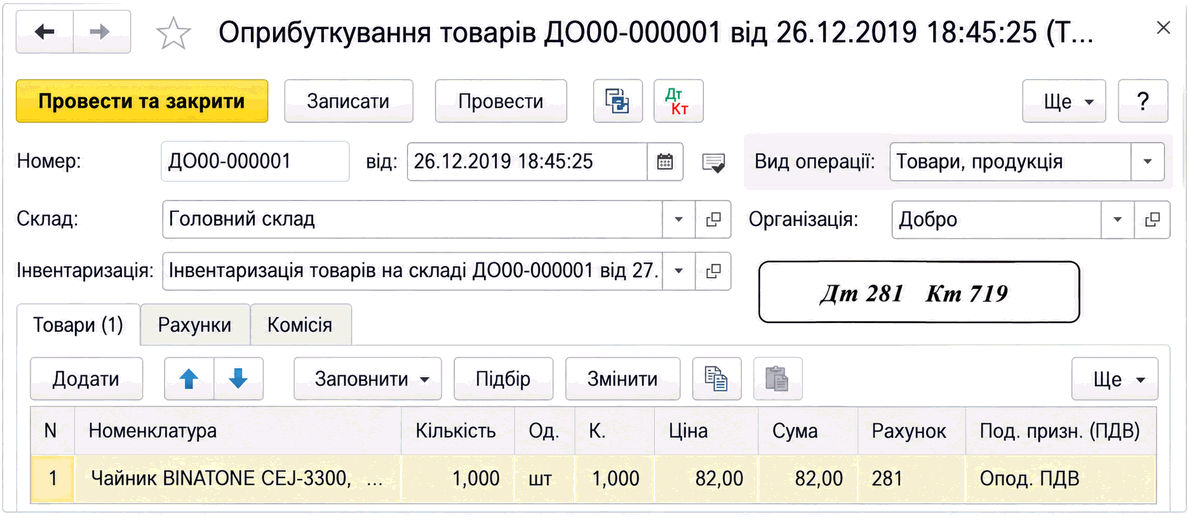
Документ «Оприходование товаров» применяют для зачисления излишков и других запасов на баланс предприятия. Материал описывает заполнение документа, налоговые параметры, счета доходов и отражение проводок.
Возврат, изменение цены и исправление ошибки: первичные документы, НН/РК, регистрация, отражение в BAS и контроль декларации. Практическая логика от события до отчетности.. Семь контрольных вопросов к любому РК. Матрица решений: три причины — три разных маршрута. Сценарная карта 1. Возврат товара или аванса. Сценарная карта 2. Изменение цены, количества или номенклатуры. Сценарная карта 3. Ошибка в ранее составленной НН. Сроки и квитанции: что проверить на дату подачи. Отражение РК в BAS и M.E.Doc как контрольная цепочка. «Контрольная сумма» от первичных документов до декларации. Карта эскалации для неоднозначного случая. Чек-лист доказательств перед закрытием периода. Вопросы для обязательной профильной проверки по НДС