В статье описан механизм расчета единого социального взноса на фонд оплаты труда, реализованный в типовой конфигурации «Бухгалтерия для Украины», редакция 1.2 в связи с вступлением в действие Закона № 77-VIII от 28.12.2014 г. и Закона № 219-VIII от 02.03.15 г. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Приведенные в статье примеры воспроизводились в конфигурации Управление торговым предприятием для Украины (редакция 1.2). Методика, описанная в статье, также актуальна для конфигураций Управление производственным предприятием для Украины (редакция 1.3) и Управление торговлей для Украины (редакция 2.3). <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
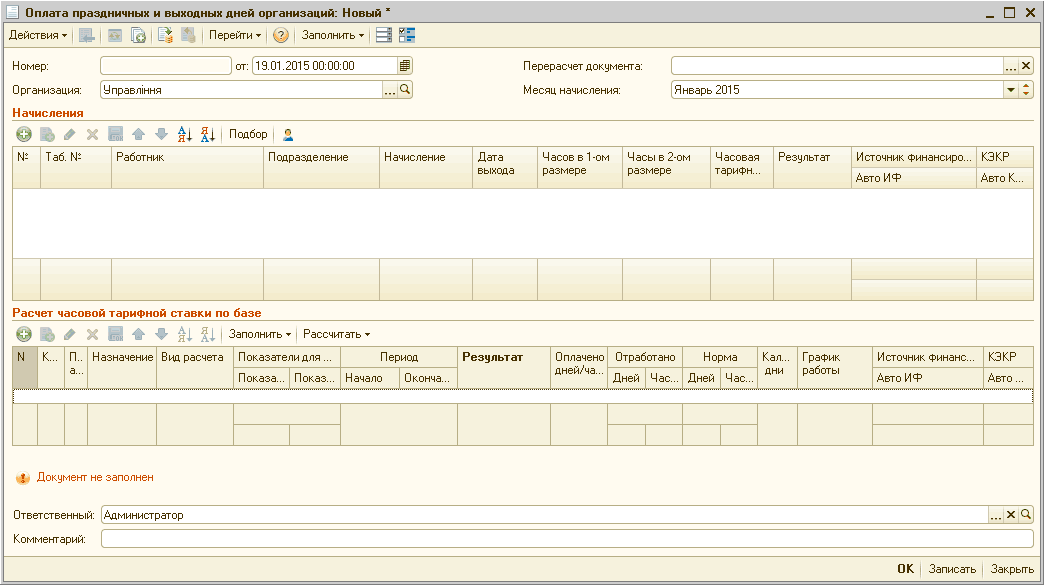
В данной статье рассмотрен порядок отражения оплаты труда работников организации в праздничный и нерабочий день. Приведенные в методике рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Вид расчета <b>"Доплата за работу в праздники и выходные"</b> следует выбирать для оплаты труда больше, чем в одинарном размере для тех сотрудников, работа которых в праздничный или нерабочий день предусмотрена графиком их работы.
В данной статье описана методика оформления операций финансового лизинга в учете предприятия ? лизингополучателя, реализованная в типовой конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика также применима для конфигураций «Управление торговым предприятием для Украины», редакция 1.2 и «Управление производственным предприятием для Украины», редакция 1.3.
Условие о правах и обязанностях сторон входит в любой договор, но их состав зависит от конкретного вида заключаемого договора.Условие о правах и обязанностях сторон. Условие об ответственности сторон. Условие о порядке оплаты. Дополнительные условия договора. Документы
Договор поставки (купли-продажи) является одним из самых наиболее часто применяемых видов хозяйственных договоров в деятельности субъектов хозяйствования.Общие положения. Существенные условия договоров поставки. Предмет договора поставки. Сроки поставки. Определение цены. Спецификация договора поставки. Условия поставки. Порядок оплаты поставляемого товара. Качество поставляемых товаров. Комплектность поставляемых товаров. Тара и упаковка. Гарантия качества товара (гарантийные обязательства). Ответственность сторон. Образец договора поставки. Документы
Поступление разного рода ценностей (ТМЦ, услуг) может быть оформлено следующими документами:Поступление активов от поставщика. Перечисление оплаты. Регистрация входящего налогового документа. ГТД по импорту. Пропорциональный НДС. Определение доли использования в облагаемых операциях. Приобретения для использования в облагаемых и необлагаемых НДС операциях. Перерасчет пропорционального НДС. Специализированные отчеты по анализу входящего НДС
В данной статье предоставлен порядок действий, который позволяет отразить начисление оплаты за сверхурочную работу сотрудников организации. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно ст. 62 КЗоТ, сверхурочными считаются работы сверх установленной продолжительности рабочего дня (ст. 52, 53, 61 КЗоТ).</li> <li>Согласно ст. 106 КЗоТ:</li> <dl><dt>2.1. При почасовой системе оплаты труда работа в сверхурочное время оплачивается в двойном размере часовой ставки.</dt><dt></dt><dt>2.2. При сдельной системе оплаты труда за работу в сверхурочное время выплачивается доплата в размере 100% тарифной ставки работника соответствующей квалификации, оплата труда которого осуществляется по почасовой системе, – за все отработанные сверхурочные часы.</dt><dt></dt><dt>2.3. При суммированном учете рабочего времени как сверхурочные оплачиваются все часы, отработанные сверх установленного рабочего времени в учетном периоде, в порядке, предусмотренном частями первой и второй статьи 106 КЗоТ.</dt><dt></dt></dl></ol> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок отражения оплаты сверхурочных часов</h2>
В данной статье предоставлен порядок действий, который позволяет отразить начисление оплаты за сверхурочную работу сотрудников организации. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Материал также актуален для конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <dl><dt>1. Согласно ст. 62 КЗоТ, сверхурочными считаются работы сверх установленной продолжительности рабочего дня (ст. 52, 53, 61 КЗоТ). </dt><dt>2. Согласно ст. 106 КЗоТ:<dl><dt>2.1. При почасовой системе оплаты труда работа в сверхурочное время оплачивается в двойном размере часовой ставки. </dt><dt>2.2. При сдельной системе оплаты труда за работу в сверхурочное время выплачивается доплата в размере 100% тарифной ставки работника соответствующей квалификации, оплата труда которого осуществляется по почасовой системе, – за все отработанные сверхурочные часы. </dt><dt>2.3. При суммированном учете рабочего времени как сверхурочные оплачиваются все часы, отработанные сверх установленного рабочего времени в учетном периоде, в порядке, предусмотренном частями первой и второй статьи 106 КЗоТ.</dt></dl></dt></dl> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок отражения оплаты сверхурочных часов</h2> Начисление оплаты за сверхурочную работу оформляется документом «Оплата сверхурочных часов» (Рис. 1).
Приведенные в статье примеры актуальны для конфигурации "Управление производственным предприятием для Украины" (редакция 1.3, не ниже релиза 1.3.25).Общие положения. Таблица 1. Постоплаты покупателя. Таблица 2. Авансы покупателя