Как оформить оплату мобилизованным сотрудникам, если требуется удерживать из начисленной суммы налоги и сборы?
Для расчета оплаты мобилизованным сотрудникам, с которой следует удержать налоги и сборы, нужно выполнить следующие действия:
ЧитатьТема публикаций
Справочные материалы по этой теме.
Для расчета оплаты мобилизованным сотрудникам, с которой следует удержать налоги и сборы, нужно выполнить следующие действия:
ЧитатьПричины, по которым с оплаты мобилизованным работникам следует удержать налоги и сборы могут быть разные, например, не получена с бюджета компенсация или работник мобилизован более одного года.
ЧитатьЕсли в документе "Платежное поручение исходящее" с видом операции "Расчеты с контрагентами" на закладке "Реквизиты платежа" в качестве одного из субконто корреспондирующего счета, указанного в поле "Счет", выбран договор с установленным флагом "Контролировать оплаты", становится доступной для заполнения закладка с табличной частью "Оплаты по договорам". На ней нужно указать позиции спецификации договора, которые оплачиваются этим платежным поручением.
Читать<i>"В соответствии со статьей 121 КЗоТ Украины работникам, направленным в служебную командировку, оплата труда за выполненную работу осуществляется в соответствии с условиями, определенными трудовым или коллективным договором, и размер такой оплаты труда не может быть ниже среднего заработка."</i>
ЧитатьПроцент оплаты простоев в шапке документа используется только в момент заполнения. После изменения любого реквизита шапки (процент оплаты, суммы средней, дата простоя, вид простоя и т.д.) для корректного расчета данных необходимо перезаполнять табличную часть "Начисления".
ЧитатьТакже документ "Счет на оплату" можно оформить на основании документа "Реализация товаров и услуг" при отгрузке товаров в кредит. Использование счетов на оплату в программе можно отключить. В этом случае предусмотрена возможность формирования печатной формы счета из документа "Заказа клиента".
ЧитатьВ документах "Финансовое обязательство" и "Сторнирующее финансовое обязательство" для автоматического расчета даты в реквизите "Дата по:" используется дата, указанная в реквизите "Дата принятия к учету:" увеличенная на количество дней, указанное в константе "Количество дней для оплаты финансового обязательства" (меню "Операции" – "Константы"). Например, если указана дата принятия к учету – 06.05.2015, а значение константы "Количество дней для оплаты финансового обязательства" – 10 дней, то в реквизите "Дата по:" будет установлена дата – 16.05.2015.
ЧитатьВ колонке "Процент оплаты" закладки "Начисления" документа "Начисление по больничному листу" всегда будет отражено 100% в случае, если в течение двенадцати месяцев перед наступлением страхового случая застрахованное лицо имеет страховой стаж менее шести месяцев и сумма среднедневного пособия с учетом процента стажа превышает сумму среднедневного пособия рассчитанного из размера минимальной заработной платы, установленной законом в месяце наступления страхового случая.
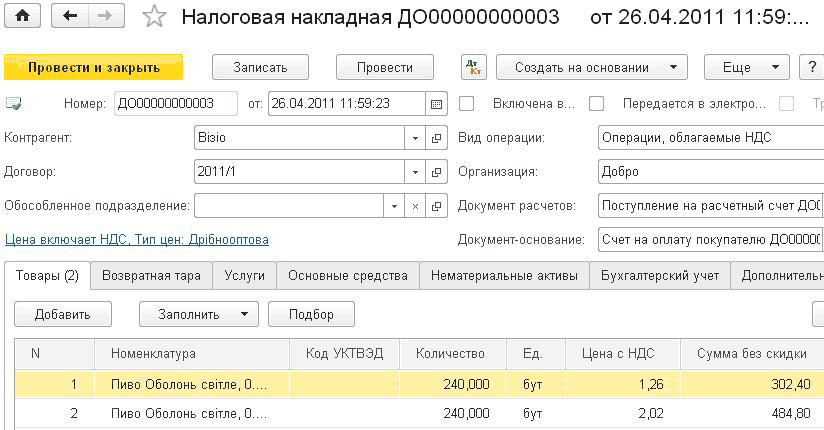
ЧитатьС точки зрения подсистемы учета НДС документами реализации можно считать следующие документы:Реализация активов покупателю. Поступление оплаты. Налоговая накладная. Приложение 1 к налоговой накладной. Приложение 2 к налоговой накладной. Специализированные отчеты по анализу исходящего НДС
ЧитатьПричины, по которым с оплаты мобилизованным работникам следует удержать налоги и сборы могут быть разные, например, не получена с бюджета компенсация или работник мобилизован более одного года.
ЧитатьОплатить часы отсутствия работника по среднему заработку можно с помощью документа "Оплата по среднему заработку", где в разделе "Отклонение" установить флаг "Внутрисменное". В поле "Вид оплаты" выбрать либо предопределенное начисление "Оплата почасового простоя (по средней)", которое предназначено для оплаты по среднему внутрисменных простоев, либо по аналогии создать новое начисление с такими параметрами:
ЧитатьИспользование статусов документа "Заказ клиента" регулируется выбором режима использования заказов, который задается в разделе "Администрирование" - "CRM и продажи" - "Использование заказов".
Читать