Полученные кредиты и займы, выданные сотрудникам
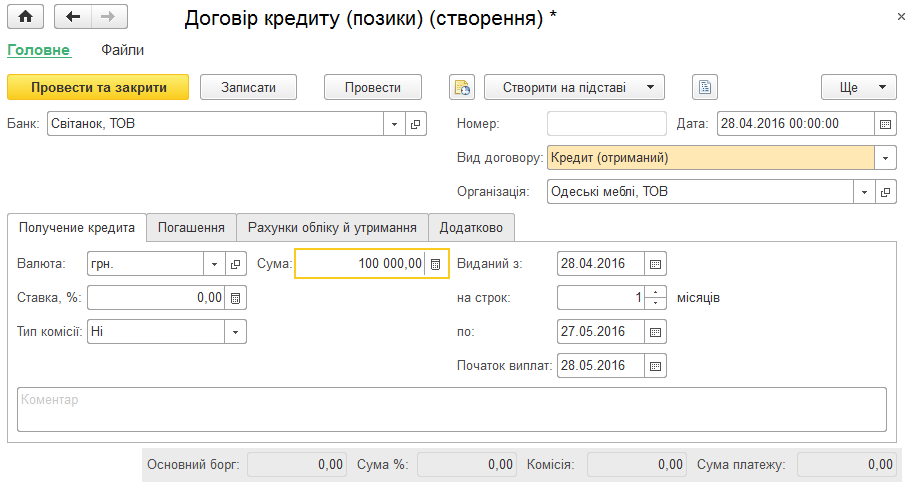
Описано оформление договоров кредита и займа, заполнение графика погашения и отражение поступления кредитных средств. Также приведена особенность оформления займа сотруднику.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано оформление договоров кредита и займа, заполнение графика погашения и отражение поступления кредитных средств. Также приведена особенность оформления займа сотруднику.
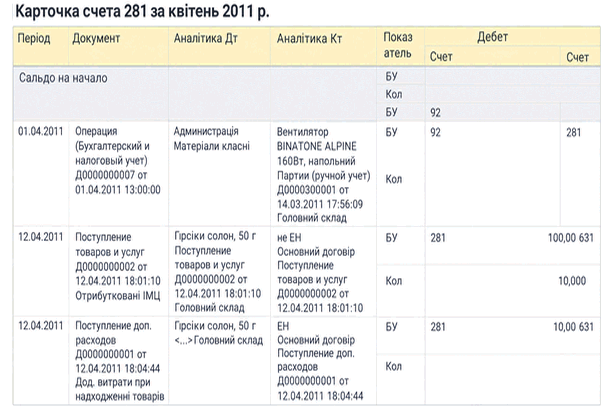
ЧитатьОтчет «Карточка счета» выводит проводки по выбранному счету за указанный период, включая корреспондирующие счета, обороты и сальдо. Настройки позволяют задать периодичность итогов и отбор по субконто.
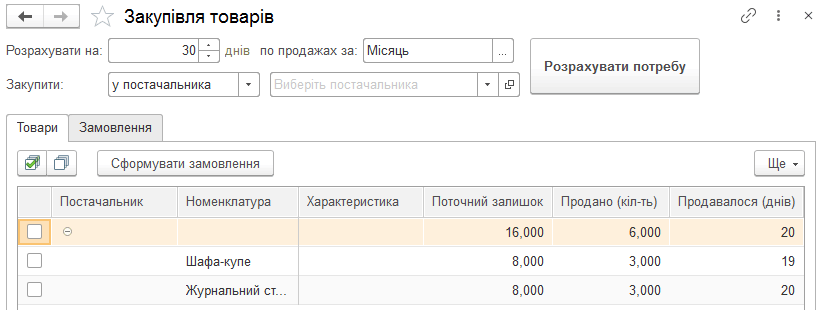
ЧитатьОписана обработка Закупка товаров в BAS Малый бизнес: расчет потребности по статистике продаж, настройка отбора товаров и формирование заказов поставщикам.
ЧитатьОтчет отображает сведения о заказанных и отгруженных товарах, их стоимости и остатках по заказам покупателей за выбранный период. Данные можно сгруппировать по ответственным менеджерам.. Ведомость по заказам покупателей
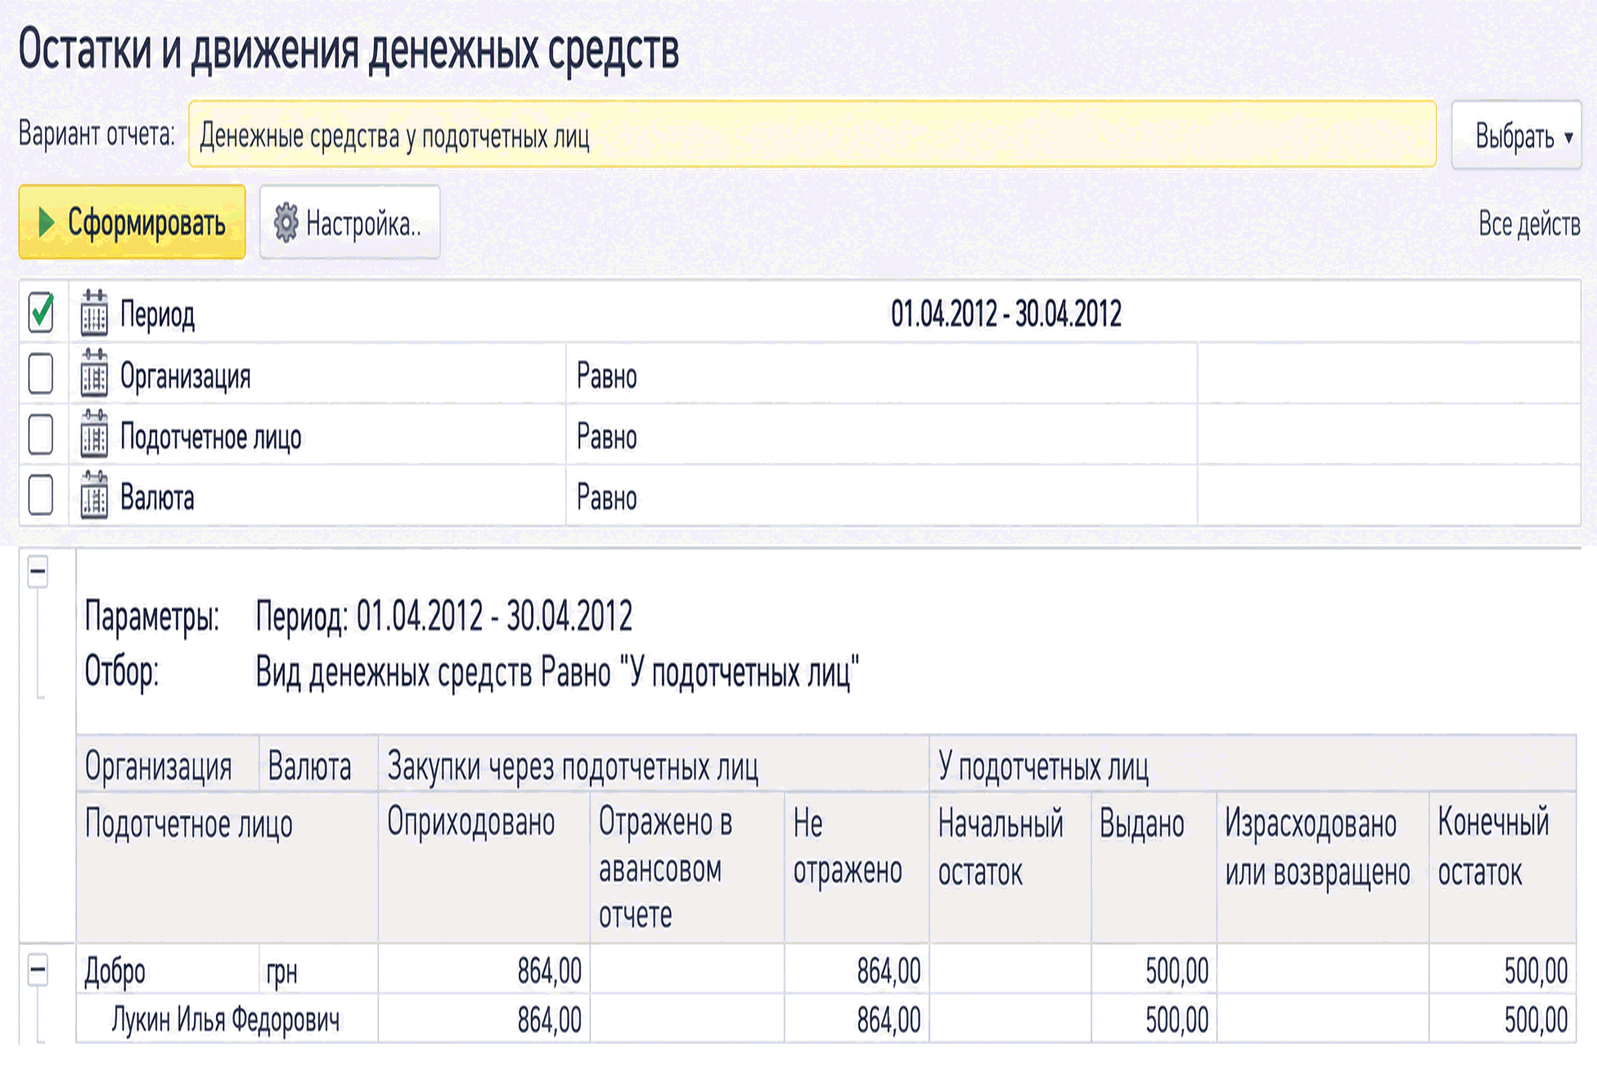
ЧитатьОтчет Остатки и движения денежных средств позволяет контролировать расчеты с подотчетными лицами, остатки выданных сумм, перерасход и отражение закупок за наличный расчет.. Как посмотреть, на какую сумму подотчетник купил товаров за наличный расчет?
ЧитатьСквозной учебный кейс показывает, как отличить хозяйственное событие от бумажного и программного документа, проверить контрагента и договор, пройти путь от счета и расходной накладной до оплаты, понять логику проводок и найти причину неправильных взаиморасчетов.. 1. Событие, первичный документ и запись в программе — не одно и то же. 2. Исходные условия учебного кейса. 3. Контрагент и договор: сначала аналитика, потом документы. 4. Цепочка продажи: счет → расходная накладная → оплата. 5. Логика проводок в рамках кейса. 6. Как сопоставить выписку, реализацию и взаиморасчеты. 7. Сквозная таблица контроля. 8. Если документ есть, а итог неправильный. 9. Чек-лист перед закрытием месяца
ЧитатьЕсли в программе ведеться учет по нескольким организациям, и осуществляются движения по регистру "Товары организации", остаток товаров в разрезе конкретной организации можно увидеть в отчете "Ведомость по товарам организаций".
ЧитатьОсновной целью заполнения и представления налогоплательщиками налоговой отчетности в органы доходов и сборов является определение суммы налога (сбора), подлежащей уплате в бюджет. Но в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет, но и сумма налога, которую налогоплательщик имеет право получить из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или бюджетному возмещению, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Если в результате расчета разность имеет положительное значение – сумма налога подлежит уплате (перечислению) в бюджет. Если ее значение отрицательное, она учитывается в уменьшение суммы налогового долга по налогу, возникшему за предыдущие отчетные (налоговые) периоды (в том числе рассроченному или отсроченному), а при отсутствии налогового долга – зачисляется в состав налогового кредита следующего отчетного (налогового) периода.Общие положения. Расчет сумм бюджетного возмещения и остатка отрицательного значения НДС. Порядок заполнения приложения Д2. Оформление и представление приложения Д2 в органы доходов и сборов. Документы
ЧитатьОтчет "Карточка субконто" представляет собой стандартный отчет с детализацией до проводки. Сформированный отчет представляет собой упорядоченную по датам выборку информации о проводках, которые относятся к выбранному периоду времени и в которых был использован выбранный вид субконто или значение субконто.
ЧитатьОтчет "Карточка счета" представляет собой стандартный отчет с предельной степенью детализации —” до элементарной учетной записи, то есть до проводки. Сформированный отчет представляет собой упорядоченную по датам выборку информации о проводках, которые относятся к выбранному периоду времени и в которых был использован выбранный счет.
ЧитатьПриведенная в статье методика моделировалась в конфигурации Бухгалтерия для бюджетных учреждений Украины, редакция 1.0. Данная методика применима также для конфигурации Комплексный учет для бюджетных учреждений Украины, редакция 1.0.
Читать